Golden Visa mit einer hypothekenbelasteten Immobilie: Das müssen Sie wissen
9 Min. Lesezeit 10
Sie können auch eine finanzierte Immobilie für das UAE Golden Visa nutzen, sofern Ihr beim DLD eingetragener Eigentumsanteil den Mindestwert erreicht und Ihre Hypothek ordnungsgemäß bedient wird.
Schnellüberblick
Sie können ein UAE Golden Visa auch mit einer beliehenen Immobilie erhalten. Entscheidend ist, dass Sie in der Eigentumsurkunde (Title Deed) eingetragen sind, Ihr im DLD registrierter Eigentumsanteil den Mindestwert erreicht und Ihre Hypothekenzahlungen lückenlos bedient werden. Seit November 2026 ist das wichtigste Dokument ein aktueller Hypothekenauszug Ihrer Bank, dessen Angaben exakt mit der Eigentumsurkunde übereinstimmen. Prüfen Sie vor der Antragstellung stets die aktuelle DLD-Bewertung sowie alle Angaben auf Ihrem Kontoauszug.
Golden Visa auch mit hypothekarisch belasteter Immobilie möglich
Sie müssen Ihr Darlehen nicht vorab vollständig abbezahlen. Beim UAE Golden Visa für Immobilieninvestoren prüft das Dubai Land Department (DLD) lediglich, ob Ihr Name in der Eigentumsurkunde eingetragen ist und Ihr Eigentumsanteil den erforderlichen Wert erreicht. Die Mehrheit der Antragsteller in Dubai hat eine laufende Hypothek – die Vorschriften des DLD sehen dies ausdrücklich vor.
Der erforderliche Mindestanteil laut DLD-Eintragung für das 10-jährige Golden Visa beträgt 2 million. Besitzen Sie und Ihr Ehepartner gemeinsam eine Immobilie im Wert von 4 million zu jeweils 50 %, sind Sie beide antragsberechtigt. Teilen sich jedoch drei Personen diese 4 million, qualifiziert sich niemand. Dieser Schwellenwert gilt absolut – auch geringfügige Abweichungen werden nicht toleriert.
Wie finanzierte Immobilien nach den DLD-Vorschriften behandelt werden
Sie müssen nicht warten, bis das Darlehen getilgt ist. Solange Ihr Name in der endgültigen Eigentumsurkunde (Title Deed, keine Off-Plan-Registrierung oder Oqood) aufgeführt ist, können Sie die Immobilie für Ihr Visum nutzen. Off-Plan-Einheiten und Hotel-Apartments sind erst nach der offiziellen Übergabe zulässig, sobald das DLD Sie als rechtmäßigen Eigentümer registriert hat. An dieser Voraussetzung scheitern in der Praxis mehr Antragsteller als erwartet.
Berechnung des Eigentumsanteils bei Miteigentum
Das DLD orientiert sich ausschließlich an der Aufteilung in der Eigentumsurkunde. Weist die Urkunde einen bestimmten Prozentsatz für Sie aus, ist genau dieser maßgeblich – unabhängig davon, wer die Hypothekenraten tatsächlich bedient hat. Vergewissern Sie sich vor dem Einreichen des Golden Visa-Antrags, dass die Namen und Anteile im Darlehensvertrag exakt mit der Eigentumsurkunde übereinstimmen. Andernfalls verzögert sich der Prozess im DLD-Portal oft um Wochen, bis formale Korrekturen vorgenommen wurden.
DLD-Bewertung: Die Zahl, auf die es ankommt
Für die Genehmigung des Golden Visa ist einzig und allein das offizielle DLD-Bewertungszertifikat ausschlaggebend. Ihr tatsächlicher Kaufpreis oder Marktschätzungen von Maklern spielen keine Rolle. Seit November 2026 ist ein DLD-Bewertungszertifikat (Gültigkeit: 90 Tage) fester Bestandteil jedes Antrags. Dieses Dokument bestimmt verbindlich, ob Ihr Immobilienanteil die Schwelle von 2 million erfüllt.

Was geschieht, wenn das DLD die Immobilie niedriger bewertet?
Fällt die DLD-Bewertung geringer aus als der gezahlte Kaufpreis, ist dieser niedrigere Wert verbindlich – Verhandlungen sind ausgeschlossen. Zwar kann eine Neubewertung in manchen Fällen höher ausfallen, darauf sollten Sie sich jedoch nicht verlassen. Wenn Sie unsicher sind, beauftragen wir die DLD-Bewertung gern vorab für Sie, bevor offizielle Antragsgebühren fällig werden. Beachten Sie dabei die Gültigkeitsdauer von 90 Tagen.
Verliert man das Visum bei fallenden Immobilienpreisen?
Sinkt der Wert Ihres Eigentumsanteils laut DLD-Bewertung unter 2 million, entfällt die Berechtigung. Dies wird bei jeder Visumverlängerung erneut überprüft. Sollte sich der Markt ungünstig entwickeln oder das DLD seine Berechnungsmethode anpassen, könnten Sie unter das Limit fallen. Viele Eigentümer bemerken dies erst bei der Verlängerung, wenn kurzfristig keine Handlungsoptionen mehr bestehen.
Wie viel Eigenkapital ist erforderlich?
Sie müssen das Darlehen nicht tilgen. Das DLD und die Einwanderungsbehörden prüfen ausschließlich Ihren im DLD eingetragenen Immobilienanteil, nicht die Restschuld der Hypothek. Ihr Name auf der Urkunde, ein Anteilswert von über 2 million und eine lückenlose Ratenzahlung genügen vollkommen.
Welche Dokumente werden bei einer beliehenen Immobilie benötigt?
Die Checkliste im Überblick: originale oder DLD-beglaubigte Eigentumsurkunde (Title Deed), gültiges DLD-Bewertungszertifikat (maximal 90 Tage alt), ein Hypothekenauszug Ihrer Bank (nicht älter als 30 Tage), eine gut lesbare Reisepasskopie (inklusive aller Seiten mit UAE-Stempeln) sowie Ihre Emirates ID (sofern bereits vorhanden). Hinzu kommen ein Passfoto mit weißem Hintergrund und eine gültige UAE-Krankenversicherung. Für Familienangehörige sind beglaubigte Heirats- bzw. Geburtsurkunden erforderlich.
Früher verlangten die Banken eine Unbedenklichkeitsbescheinigung (NOC). Inzwischen ist ausschließlich der Hypothekenauszug entscheidend. Dieser muss bestätigen, dass Ihre Raten ordnungsgemäß bedient werden und dass Ihr Name sowie die Objektdaten exakt der Eigentumsurkunde entsprechen. Sollten Abweichungen vorliegen, lassen Sie diese vor der Antragstellung von Ihrer Bank korrigieren. Ein Großteil vermeidbarer Verzögerungen geht auf solche formellen Unstimmigkeiten zurück.
Keine Bank-NOC mehr in Dubai erforderlich
Das frühere Verfahren und die aktuellen Neuerungen
Vor November 2026 erforderte jedes Golden Visa für eine finanzierte Immobilie das Warten auf eine Bank-NOC. Viele Banken verlangten dafür Gebühren, und die Bearbeitung zog sich hin. Heute verlangen DLD und GDRFA lediglich Ihren aktuellen Hypothekenauszug – dies gilt für Erstanträge ebenso wie für Verlängerungen. Das zeitraubende Warten auf eine NOC entfällt. Weitere Einzelheiten direkt von den Spezialisten finden Sie in unserem Beitrag Bank NOC no longer required for any Dubai property visa — from our desk.
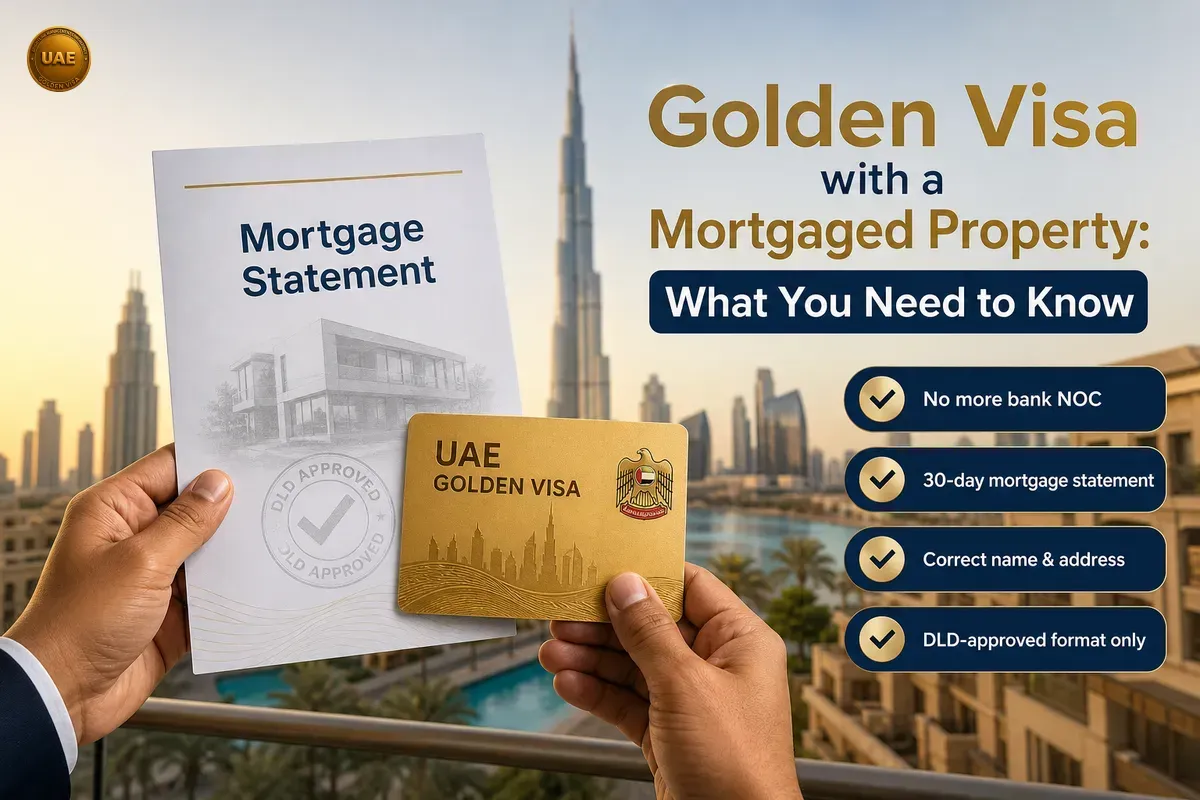
Fordern Sie bei Ihrer Bank einen Hypothekenauszug (häufig auch als Liability Letter oder Loan Position Letter bezeichnet) an, der nicht älter als 30 Tage ist. Dieser Auszug muss Ihren Namen sowie die Adresse der Immobilie haargenau so ausweisen wie in der DLD-Eigentumsurkunde. Sollte Ihre Bank Ihnen ein Standardformular oder ein allgemeines Schreiben aushändigen, bestehen Sie auf dem vom DLD anerkannten Format. Einige Banken verlangen eine persönliche Abholung, andere versenden das Dokument per E-Mail. Achten Sie unbedingt auf die korrekte Ausfertigung.
Umschuldung, Verkauf oder Übertragung einer finanzierten Immobilie
Umschuldung: Hat sie Auswirkungen auf Ihr Golden Visa?
Wenn Sie Ihre Finanzierung umschulden, umstrukturieren oder die Bank wechseln, bleibt Ihr Visastatus unberührt – vorausgesetzt, Ihr Name und Ihr Eigentumsanteil (mindestens 2 million) in der Eigentumsurkunde ändern sich nicht. Nehmen Sie jedoch Miteigentümer hinzu oder scheidet jemand aus, benötigen Sie vor der nächsten Verlängerung eine neue Eigentumsurkunde und einen aktuellen Hypothekenauszug. Dieser Schritt wird bei Eigentumsänderungen oft versäumt und führt bei der Verlängerung regelmäßig zu Problemen.
Verkauf: Wird das Golden Visa storniert?
Sobald Sie die Immobilie verkaufen, wird Ihr Golden Visa storniert, kurz nachdem DLD und GDRFA über die Transaktion informiert wurden. Hierfür fällt eine Stornierungsgebühr an. Um einen nahtlosen Aufenthaltsstatus zu gewährleisten, sollten Sie bereits vor dem Verkauf eine alternative qualifizierende Immobilie erwerben oder ein anderes Visum (z. B. ein Arbeitsvisum) vorbereiten. Die GDRFA überwacht diese Voraussetzungen strikt.
Übertragung oder Wechsel von Miteigentümern
Das Hinzufügen eines Ehepartners oder das Entfernen eines Namens aus der Urkunde wird von DLD und GDRFA wie ein Neuantrag behandelt. Sie benötigen dafür die geänderte Eigentumsurkunde und einen aktuellen Hypothekenauszug. Sinkt Ihr verbleibender Anteil dadurch unter 2 million, erlischt Ihre Berechtigung. Lassen Sie die Zahlen stets vorab vom DLD oder Ihrer Bank prüfen, bevor Sie Verträge beim Trustee Office unterzeichnen.
Häufige Fragen zu finanzierten Immobilien und dem Golden Visa
Spielt die Höhe der verbleibenden Restschuld eine Rolle?
Nein. Ihre Immobilie kann zu einem Großteil fremdfinanziert sein. Maßgeblich sind allein die DLD-Bewertung und Ihr Anteil laut Eigentumsurkunde. Voraussetzung ist lediglich, dass Ihre Hypothekenzahlungen lückenlos geleistet werden.
Kann eine Hypothek über dem Immobilienwert aufgenommen werden?
Keine Bank in den UAE beleiht eine Immobilie über dem offiziellen DLD-Wert. Sollte der Beleihungsauslauf (Loan-to-Value) auffällig sein, prüft das DLD Ihre Unterlagen in der Regel eingehender.
Wer kann die Immobilie beleihen?
Nur Personen, die in der DLD-Eigentumsurkunde eingetragen sind, können die Immobilie belasten. Bei Miteigentum verlangen die meisten Banken die Unterschrift aller Parteien. Die Schreibweise der Namen muss auf Urkunde und Bankbelegen exakt identisch sein – internationale Transkriptionen führen hier erfahrungsgemäß oft zu Komplikationen.
Welche Kosten fallen bei einer Hypothek in Dubai an?
Banken erheben üblicherweise rund 1 % des Darlehensbetrags als Bearbeitungsgebühr, während das DLD 0,25 % für die Registrierung der Hypothek berechnet. Informieren Sie sich vor Vertragsabschluss bei Ihrer Bank über weitere anfallende Verwaltungsgebühren.
Kann eine bereits abbezahlte Immobilie nachträglich beliehen werden?
Besitzen Sie eine lastenfreie Immobilie, bieten die meisten Banken Beleihungsdarlehen an. Achten Sie darauf, dass der Wert Ihres Anteils gemäß DLD-Bewertung weiterhin mindestens 2 million beträgt, um Ihren Golden Visa-Status nicht zu gefährden.
Häufige Hürden und Verzögerungsursachen in der Praxis
Abweichungen zwischen Eigentumsurkunde und Hypothekenauszug
Weichen Namen, Passnummern oder Objektdaten voneinander ab, wird der Antrag blockiert. Der häufigste Fehler sind Tippfehler im Namen oder abweichende Adressangaben zwischen dem Hypothekenauszug und der DLD-Urkunde. GDRFA und DLD weisen solche Anträge bis zur Korrektur zurück. Veranlassen Sie bei Bedarf unverzüglich eine Anpassung durch Ihre Bank und reichen Sie den Antrag erst ein, wenn jede einzelne Zeile geprüft wurde.
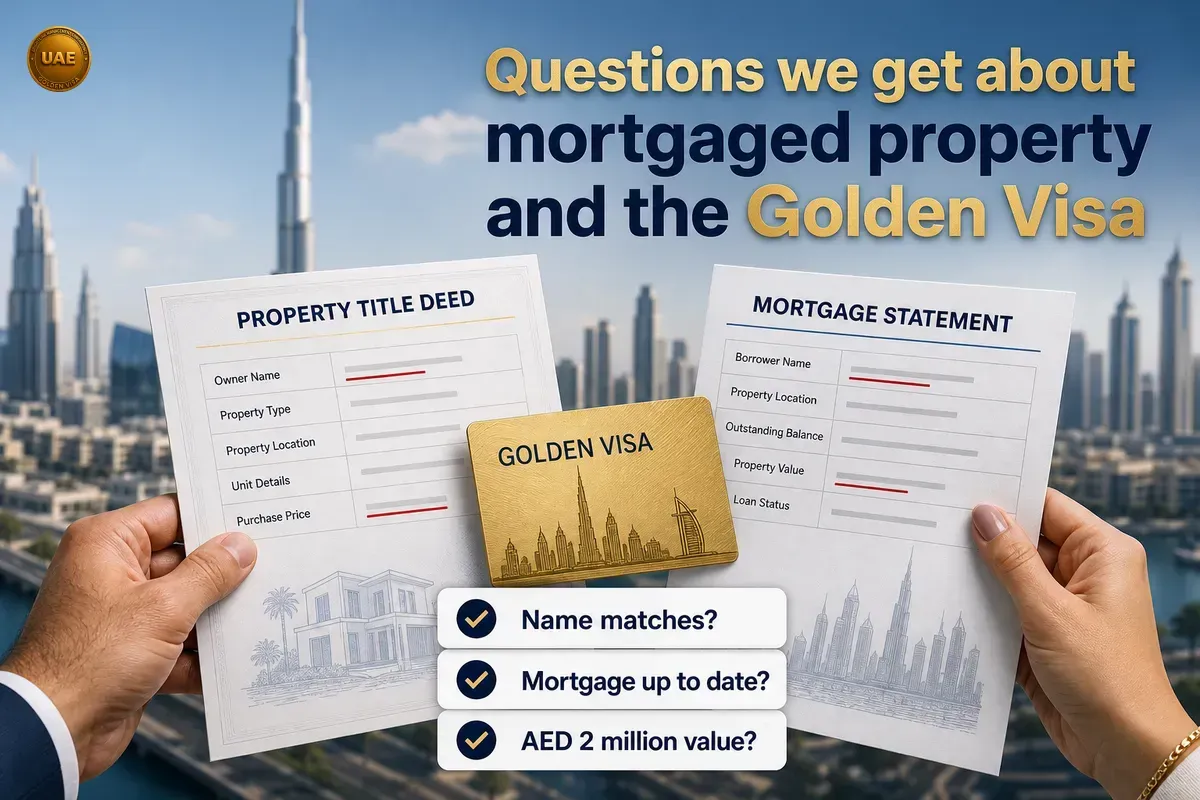
Rückständige Hypothekenraten
Zahlungsverzug führt unausweichlich zu Problemen. Die Bank kann das Darlehenskonto mit einem Sperrvermerk versehen, woraufhin das DLD das Visumverfahren anhält, bis alle Raten beglichen sind. Reichen Sie keinen Antrag ein, solange Zahlungsrückstände bestehen – dies führt lediglich zu unnötigen Zeitverlusten.
Immobilienwert unterhalb der Mindestgrenze
Fällt der amtlich ermittelte Wert Ihres Anteils unter 2 million, erfüllen Sie die Kriterien nicht mehr – selbst wenn die Voraussetzungen im Vorjahr gegeben waren. Holen Sie vor jeder Antragstellung oder Verlängerung ein aktuelles DLD-Bewertungszertifikat ein. Immobilienmärkte unterliegen Schwankungen, und behördliche Richtlinien ändern sich. Aktuelle Einzelheiten hierzu finden Sie in unserem Leitfaden: UAE Golden Visa Property Requirements: 2026 Valuation, Mortgages, and Fees.
Checkliste: Golden Visa-Antrag mit finanzierter Immobilie
| Schritt | Dokument | Hinweis |
|---|---|---|
| 1 | Eigentumsurkunde (Title Deed, DLD) | Eigentumsanteil und Namensschreibweise prüfen |
| 2 | DLD-Bewertungszertifikat | Mindestens 2 million für Ihren Eigentumsanteil |
| 3 | Hypothekenauszug (max. 30 Tage alt) | Keine Zahlungsrückstände, vollständige Übereinstimmung mit Urkunde |
| 4 | Reisepasskopie | Gut lesbar, gültig, alle Seiten mit UAE-Visa/Stempeln |
| 5 | Emirates ID | Bisherige oder stornierte ID (bei Verlängerung) |
| 6 | Passfoto | Aktuell, weißer Hintergrund |
| 7 | Krankenversicherungsnachweis | UAE-Anbieter, gültig für die Visumdauer |
| 8 | Heirats-/Geburtsurkunden (für Angehörige) | Beglaubigt und überbeglaubigt, falls außerhalb der UAE ausgestellt |
Überprüfen Sie vor der Einreichung jedes Dokument auf exakt übereinstimmende Namen, Adressen und Registrierungsnummern. Behördliche Vorgaben und Formulare unterliegen regelmäßigen Aktualisierungen – informieren Sie sich über die aktuellen Richtlinien von DLD und GDRFA oder lassen Sie Ihre Unterlagen professionell prüfen. Wenn Sie den bürokratischen Aufwand delegieren möchten, sprechen Sie mit unseren Beratern. Wir prüfen Ihre Eigentumsurkunde und Ihren Hypothekenauszug Zeile für Zeile und begleiten Sie verlässlich durch den gesamten Prozess.
Weitere Informationen finden Sie in unserem Leitfaden Dubai Golden Visa for property owners: the 2026 complete guide oder nutzen Sie unseren Golden Visa-Kostenrechner zur präzisen Berechnung Ihrer anfallenden Gebühren.
Häufig gestellte Fragen (FAQ)
Kann ich eine beliehene Immobilie verkaufen, wenn ich ein Golden Visa besitze?
Ja, Sie müssen jedoch DLD und GDRFA darüber informieren. Das Golden Visa wird storniert, sobald Sie die qualifizierende Immobilie nicht mehr besitzen. Um Ihren Aufenthaltsstatus lückenlos aufrechtzuerhalten, sollten Sie vor dem Verkauf eine neue Immobilie erwerben oder eine andere Visakategorie vorbereiten.
Kann eine finanzierte Immobilie auf eine andere Person übertragen werden?
Ja. Der neue Eigentümer muss die Kriterien sowohl der Bank als auch des DLD erfüllen. Fällt Ihr eigener Anteil dadurch unter den Mindestwert für das Golden Visa, wird das Visum annulliert. Jede Änderung der Eigentumsverhältnisse erfordert eine Aktualisierung der Visadokumente.
Wie wird mein Anteil an einer gemeinschaftlich finanzierten Immobilie berechnet?
Ihr Anteil entspricht exakt dem in der DLD-Eigentumsurkunde eingetragenen Prozentsatz. Das DLD legt diesen Wertansatz zugrunde. Weist Ihre Urkunde 50 % an einer mit 4 million bewerteten Immobilie aus, sind Sie qualifiziert – Ihr Anteil beträgt somit 2 million.
Beeinflusst die verbleibende Hypothekenschuld meine Antragsberechtigung?
Nein. Sie können sich selbst dann qualifizieren, wenn der Großteil der Immobilie finanziert ist. Ausschlaggebend ist, dass der Wert Ihres Anteils laut DLD-Bewertung die Mindestgrenze erreicht und die Hypothek vertragsgemäß bedient wird.
Welche Unterlagen benötige ich von meiner Bank für den Antrag?
Einen aktuellen Hypothekenauszug (nicht älter als 30 Tage). Für das Immobilien-Golden Visa in Dubai ist seit November 2026 keine Unbedenklichkeitsbescheinigung (Bank-NOC) mehr erforderlich.
Was geschieht, wenn ich als Inhaber des Golden Visa eine Hypothekenrate versäume?
Zahlungsrückstände führen in der Regel zu einer Banksperre oder einem Vermerk beim DLD, wodurch laufende Anträge oder Visumverlängerungen blockiert werden. Begleichen Sie alle offenen Raten vor der Antragstellung.
Weiterlesen
Dubai Golden Visa Aufenthaltsbestimmungen 2026: Voraussetzungen, Dokumente und häufige Fehler verständlich erklärt
Seit November 2026 können Inhaber eines Dubai Golden Visa länger als 6 Monate außerhalb der VAE bleiben, ohne ihren Aufenthaltsstatus zu verlieren. Erfahren Sie alles über Anspruchsvoraussetzungen, erforderliche Dokumente, Passbild-Vorgaben und wie Sie Verzögerungen bei Ihrem Antrag vermeiden.
· 10 Min. Lesezeit
Dubai Golden Visa für Lehrkräfte: Voraussetzungen 2026, Schritt-für-Schritt-Leitfaden und typische Fehler
Lehrkräfte und pädagogisches Personal können sich jetzt das 10-jährige Golden Visa für Dubai sichern. Erfahren Sie, ob Sie die Kriterien erfüllen, welche Unterlagen erforderlich sind, welche Gebühren anfallen und wie Sie Verzögerungen bei der Antragstellung vermeiden.
· 11 Min. Lesezeit1
UAE Golden Visa: Langzeitaufenthaltsrecht, kein dauerhafter Status
Das UAE Golden Visa ist eine verlängerbare 10-jährige Aufenthaltserlaubnis – kein unbegrenzter Daueraufenthalt. Erfahren Sie, welche Vorteile es tatsächlich bietet und an welchen Hürden Anträge häufig scheitern.
· 6 Min. Lesezeit1