El NOC bancario ya no es obligatorio para ningún visado de propiedad en Dubái — información directa de nuestro equipo
6 min de lectura 27
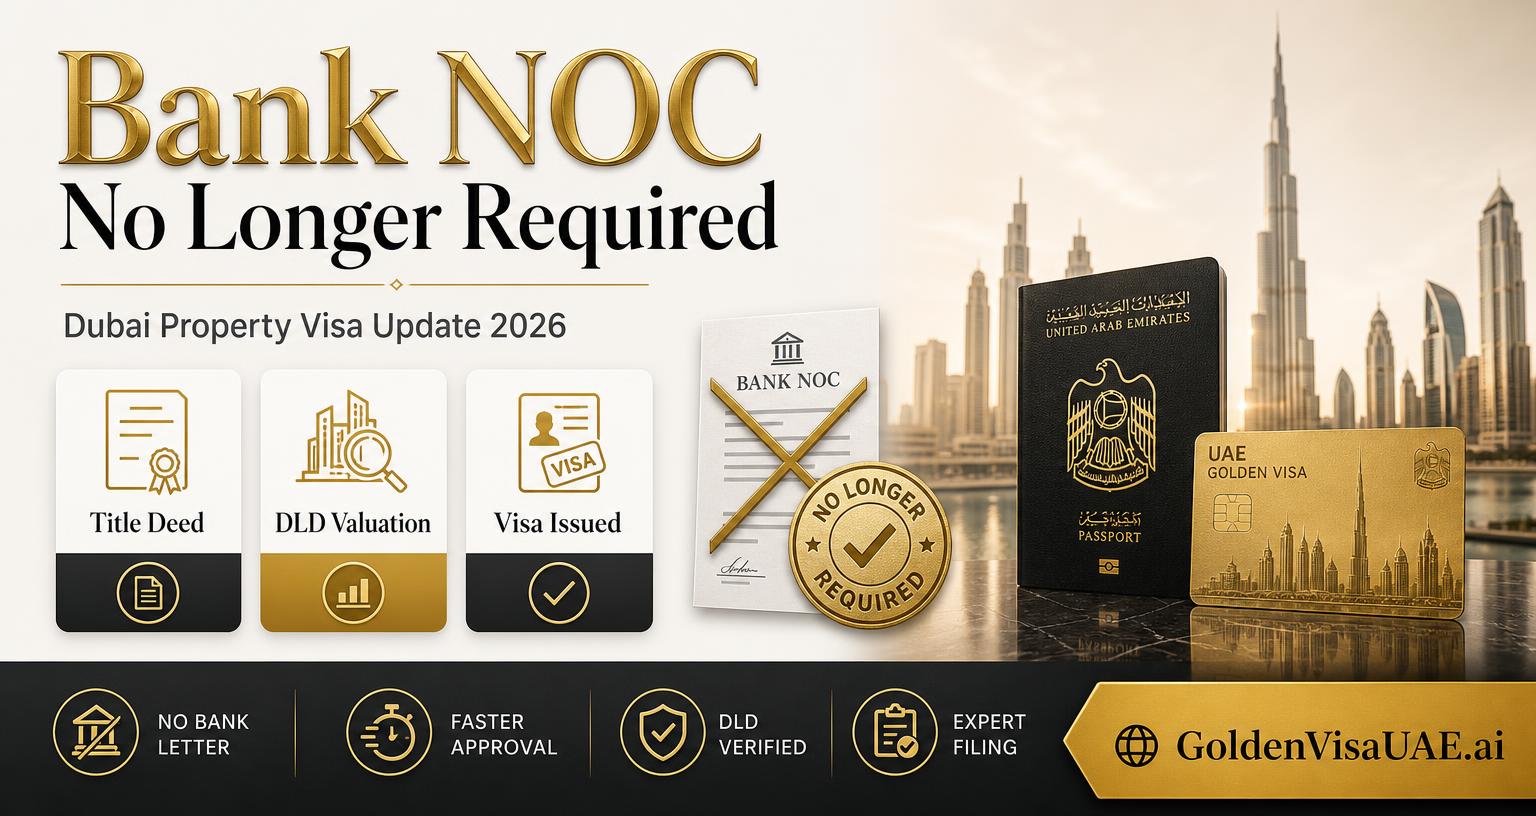
El Certificado de No Objeción (NOC) bancario representaba la principal causa de retraso en las solicitudes de visado para propiedades hipotecadas. Ya no se solicita para la Golden Visa, los visados de jubilación ni los de inversor. Descubra qué ha cambiado, las tasas gubernamentales reales y los nuevos plazos de tramitación.
Respuesta rápida
Ya no se solicita la carta de no objeción (NOC) bancaria para propiedades hipotecadas en ningún visado inmobiliario de Dubái: Golden Visa de 10 años, visado de jubilación de 5 años o visado de inversor de 2 años. Esto ahorra entre tres y cuatro días hábiles en cada expediente con hipoteca. Las tasas gubernamentales para el titular son de 9,978 (Golden Visa), 4,715 (Jubilación) y 10,350 (Inversor). Los criterios de valoración de la propiedad y las condiciones del préstamo hipotecario se mantienen sin cambios.
Durante años, el principal motivo de demora al tramitar un visado inmobiliario en Dubái fue un único requisito burocrático: el Certificado de No Objeción (NOC) del banco para propiedades hipotecadas. Dicho trámite ha dejado de exigirse discretamente en las tres categorías de visados inmobiliarios.
Se trata de un cambio en la práctica operativa y no de una circular oficial publicada. El Dubai Land Department rara vez comunica de forma abierta sus modificaciones de procedimiento; estas se constatan directamente en las aprobaciones emitidas. En la actualidad, las solicitudes vinculadas a inmuebles hipotecados se tramitan y aprueban con éxito sin el NOC bancario, independientemente de la entidad financiera, la zona de Dubái o la categoría del visado.
Qué ha cambiado
Hasta hace poco, cualquier solicitud de visado de residencia respaldada por una propiedad hipotecada requería presentar un NOC bancario que acreditara la no objeción al permiso de residencia, detallando el importe amortizado y el capital pendiente conforme a la redacción exacta exigida por el DLD.
En estos momentos, las solicitudes para inmuebles hipotecados se aprueban sin dicho certificado, tanto en la Golden Visa de 10 años como en el visado de jubilación de 5 años y en el visado de inversor de 2 años.
Por qué es un avance tan importante
Las entidades bancarias en los EAU prácticamente nunca denegaban la emisión del NOC; la resolución favorable estaba garantizada. El verdadero problema eran los plazos. Tramitar un NOC bancario conllevaba habitualmente de tres a cuatro días laborables —en ocasiones más—, con el abono de comisiones, solicitudes formales, requisitos terminológicos estrictos y trámites adicionales si el DLD rechazaba el formato del documento.
Por ello, los expedientes quedaban a menudo paralizados durante una semana o más a la espera de un documento que siempre se acababa expidiendo. Al prescindir del NOC, este cuello de botella desaparece en las tres modalidades de visado inmobiliario.
Tasas gubernamentales oficiales
Con plazos notablemente más cortos, el factor decisivo pasa a ser el coste. A continuación se desglosan los importes totales en tasas gubernamentales para el titular principal en cada visado vinculado a la propiedad.
| Visado | Tasas gubernamentales del titular | Propiedad elegible | Por hijo a cargo |
|---|---|---|---|
| Golden Visa de 10 años | 9,978 | 2 millones o más | 3,895 |
| Visado de jubilación de 5 años | 4,715 | 1 millón o más, mayores de 55 años | 4,215 |
| Visado de inversor de 2 años | 10,350 | Sin importe mínimo para propiedad exclusiva | 1,103 |
Los honorarios de gestión y asesoría son independientes de estas tasas gubernamentales y varían según el proveedor del servicio. En el visado de inversor de 2 años bajo régimen de copropiedad, se requiere una participación mínima de 400,000 por cada titular.
El nuevo cronograma del proceso
Al eliminarse el paso del NOC bancario, la tramitación para una propiedad con hipoteca avanza prácticamente al mismo ritmo que la de un inmueble totalmente pagado.
- Tasación de la propiedad: en el mismo día en un centro fiduciario (trustee) del DLD.
- Presentación de la solicitud junto con el título de propiedad (title deed), pasaporte, fotografía y Emirates ID.
- Revisión por parte del DLD y tramitación ante GDRFA: habitualmente entre 7 y 10 días hábiles.
- Pruebas médicas, registro de datos biométricos y expedición del visado.
Aspectos que se mantienen sin cambios
Existen tres puntos fundamentales que siguen funcionando exactamente igual y sobre los cuales conviene tener total claridad:
- Criterios de valor de la propiedad: la Golden Visa sigue exigiendo un mínimo de 2 millones; el visado de jubilación, 1 millón y 55 años o más; y el visado de inversor carece de importe mínimo cuando existe un único propietario. El saldo deudor de la hipoteca no se deduce; el valor determinante es la tasación oficial de mercado validada por el DLD.
- La hipoteca como instrumento financiero: la carga hipotecaria del banco se mantiene intacta y el DLD inscribe su propia anotación registral durante la vigencia del visado. Solo se ha simplificado la documentación requerida, no la financiación.
- El carácter de esta medida: responde a una práctica procesal observada y consolidada en las aprobaciones, no a una normativa publicada por decreto. Dado que los criterios administrativos en EAU pueden actualizarse, es imprescindible contrastar su caso con especialistas que gestionen expedientes de forma activa antes de planificar su procedimiento.
En conclusión
Si dispone de una propiedad hipotecada en Dubái y había pospuesto la solicitud de su visado de residencia por la carga burocrática del banco, ese obstáculo ha dejado de existir. El expediente se puede tramitar directamente a partir del título de propiedad (title deed), pasaporte, fotografía y Emirates ID, reduciendo de forma inmediata los plazos de tramitación.
Preguntas frecuentes
¿Sigue siendo obligatorio el NOC bancario para un visado inmobiliario en Dubái?
No. En la actualidad, las solicitudes vinculadas a inmuebles hipotecados se aprueban sin necesidad de presentar un NOC del banco, tanto para la Golden Visa de 10 años como para el visado de jubilación de 5 años y el visado de inversor de 2 años.
¿Cuánto tiempo se ahorra al prescindir del NOC?
Por lo general, entre tres y cuatro días hábiles, y con frecuencia más tiempo. Aunque las entidades bancarias siempre terminaban emitiendo el documento, la gestión de la solicitud, el pago de costes bancarios, los ajustes de redacción y las subsanaciones impuestas por el DLD solían retrasar los expedientes durante una semana o más.
¿Puedo obtener un visado de residencia si mi propiedad está hipotecada?
Sí. El saldo pendiente del préstamo no se resta del valor del inmueble; la concesión del visado se basa en el valor de mercado oficial determinado por la tasación del DLD.
¿Se modifican las condiciones de la hipoteca al concederse el visado?
No. La garantía hipotecaria a favor de su entidad bancaria permanece intacta y el DLD registra una carga complementaria durante la validez del permiso de residencia. No se produce ninguna alteración en la estructura financiera del préstamo.
¿Cuáles son las tasas gubernamentales para cada visado inmobiliario?
Las tasas gubernamentales aplicables al titular son de 9,978 para la Golden Visa de 10 años, 4,715 para el visado de jubilación de 5 años y 10,350 para el visado de inversor de 2 años. Los costes de tramitación y asesoría profesional se abonan aparte.
¿Cuál es el coste por hijo a cargo en un visado inmobiliario?
Las tasas oficiales son de 3,895 por hijo en la Golden Visa, 4,215 en el visado de jubilación y 1,103 en el visado de inversor de 2 años.
¿Cuánto tarda la gestión del visado para una propiedad hipotecada actualmente?
Prácticamente el mismo tiempo que para un inmueble libre de cargas: tasación en el mismo día, un plazo habitual de 7 a 10 días laborables para la aprobación del DLD y tramitación ante GDRFA, seguido del reconocimiento médico, la toma de datos biométricos y la emisión final del visado.
¿Qué documentos se deben presentar en este momento?
El título de propiedad (title deed), copia del pasaporte, fotografía de tamaño carnet y Emirates ID si ya reside en el país. Ya no se solicitan certificados NOC del banco, cartas de saldo pendiente ni certificados de pasivos bancarios (liability letters).
¿Ha publicado el DLD una circular oficial anunciando este cambio?
No se ha publicado ninguna circular formal. La medida refleja la práctica administrativa real confirmada a través de las solicitudes aprobadas, por lo que recomendamos validar las condiciones de su caso con un asesor en ejercicio activo antes de dar inicio a la tramitación.
¿Se han modificado los importes mínimos de inversión requeridos?
No. Los umbrales de valoración no han variado: 2 millones para la Golden Visa, 1 millón con un mínimo de 55 años para el visado de jubilación, y sin requisito de importe mínimo en el visado de inversor de 2 años para propietarios únicos.
Seguir leyendo
Requisitos de estancia de la Dubai Golden Visa en 2026: elegibilidad, documentos y errores comunes explicados
A partir de noviembre de 2026, los titulares de la Dubai Golden Visa pueden permanecer fuera de los EAU por más de 6 meses sin perder su residencia. Conozca las normas de elegibilidad, la documentación requerida, las especificaciones de las fotografías y cómo evitar los errores que paralizan las solicitudes.
· 12 min de lectura
Golden Visa de Dubái para docentes: elegibilidad para 2026, requisitos paso a paso y errores comunes
Los docentes y el personal educativo ya pueden acceder a la Golden Visa de 10 años de Dubái. Compruebe si cumple los requisitos, qué documentos necesita, los costes y consejos clave para evitar retrasos en su solicitud.
· 15 min de lectura1
UAE Golden Visa: Residencia de larga duración, no un estatus permanente
La UAE Golden Visa es una residencia renovable por 10 años, nunca permanente. Conozca los beneficios que realmente ofrece y las razones habituales por las que se suelen retrasar las solicitudes.
· 8 min de lectura1