Golden Visa con una propiedad hipotecada: todo lo que necesita saber
11 min de lectura 10
Puede utilizar una propiedad hipotecada para obtener la Golden Visa UAE si su participación registrada ante el DLD alcanza el monto mínimo y su hipoteca se encuentra al día.
Respuesta rápida
Es perfectamente posible obtener la UAE Golden Visa con una propiedad hipotecada. Lo fundamental es que su nombre figure en el título de propiedad, que su cuota de participación registrada ante el DLD cumpla con el importe mínimo y que sus pagos hipotecarios estén al día. A fecha de noviembre de 2026, el documento clave es un extracto hipotecario reciente de su banco que coincida plenamente con el título de propiedad. Compruebe siempre la tasación más reciente del DLD y los datos de su extracto antes de presentar la solicitud.
Cómo obtener la Golden Visa con una propiedad hipotecada
No necesita amortizar su hipoteca antes de solicitarla. Para la Golden Visa por inversión inmobiliaria en los EAU, el Dubai Land Department únicamente verifica que su nombre conste en el título de propiedad y que su participación alcance el valor requerido. La gran mayoría de los solicitantes en Dubái aún pagan hipoteca, y la normativa del DLD contempla plenamente esta situación.
La participación mínima registrada ante el DLD para acceder a la Golden Visa de 10 años es de 2 million. Si usted y su cónyuge son copropietarios de un inmueble valorado en 4 million al 50 % según la escritura, ambos son elegibles. Sin embargo, si tres personas comparten esa misma propiedad de 4 million, ninguna de ellas cumplirá el requisito. El importe mínimo es estricto e innegociable; no existen excepciones por aproximación.
Tratamiento de la propiedad hipotecada bajo la normativa del DLD
No tiene que esperar a cancelar el préstamo bancario. Mientras su nombre conste en el título de propiedad definitivo (no en un contrato sobre plano u Oqood), puede utilizar el inmueble para tramitar su visado. Las unidades sobre plano y los apartamentos de hotel no pueden emplearse hasta que se realice la entrega formal de llaves y el DLD le inscriba como propietario. Este último paso frena a más solicitantes de los que cabría esperar.
Cálculo de su cuota de participación en propiedades conjuntas
El DLD se rige exclusivamente por el porcentaje reflejado en el título de propiedad. Si la escritura especifica que usted posee determinado porcentaje, esa es la participación exacta que considerará el DLD, con total independencia de quién haya abonado las cuotas de la hipoteca. Antes de registrar su solicitud de la Golden Visa, asegúrese de que el título de propiedad coincida rigurosamente con los titulares y las cuotas del contrato hipotecario. Si hay discrepancias, su expediente quedará bloqueado en el portal del DLD durante semanas a la espera de subsanaciones.
Tasación del DLD: la cifra determinante
El único valor vinculante para aprobar su Golden Visa es el certificado de tasación emitido por el DLD. El precio original de compra o la valoración de su agente inmobiliario no tienen relevancia legal. A fecha de noviembre de 2026, toda solicitud exige un certificado de tasación del DLD (con una validez de 90 días). Dicha certificación determina si su cuota de participación cumple la exigencia de 2 million.

¿Qué ocurre si la tasación del DLD resulta inferior?
Si la tasación del DLD queda por debajo del precio que pagó por la propiedad, el importe oficial será el que prevalezca, sin posibilidad de negociación. Aunque en ocasiones el valor del DLD aumenta tras una nueva valoración, no conviene darlo por sentado. Si tiene dudas, podemos gestionar la tasación oficial del DLD antes de que desembolse las tasas de solicitud. Tenga presente que estos certificados caducan a los 90 días.
Si el valor del inmueble baja, ¿se pierde el visado?
Si la tasación del DLD sitúa su participación por debajo de 2 million, perderá la elegibilidad. Este requisito se verifica de nuevo en el momento de la renovación. Por tanto, si el mercado fluctúa o el DLD modifica su metodología de cálculo, su propiedad podría quedar por debajo del umbral exigido. Muchos propietarios no lo descubren hasta el momento de renovar, cuando el margen de maniobra ya es inexistente.
¿Cuánto capital propio o patrimonio neto se exige?
No es obligatorio liquidar el préstamo hipotecario. Tanto el DLD como las autoridades de inmigración evalúan únicamente el valor de su participación inmobiliaria inscrita ante el DLD, no el saldo pendiente de su hipoteca. Con que su nombre figure en la escritura, su cuota supere 2 million y sus cuotas bancarias estén al día, es suficiente.
¿Qué documentos se necesitan para tramitar la Golden Visa con un inmueble hipotecado?
La documentación esencial comprende: título de propiedad original o certificado por el DLD, certificado de tasación vigente del DLD (válido durante 90 días), extracto hipotecario bancario emitido en los últimos 30 días, copia clara y completa del pasaporte (todas las páginas que contengan sellos de EAU) y su Emirates ID si ya dispone de él. Adjunte asimismo una fotografía de pasaporte con fondo blanco y un seguro médico válido en EAU. Si incluye a miembros de su familia, aporte los certificados de matrimonio o nacimiento debidamente legalizados y apostillados.
Anteriormente las entidades bancarias exigían una carta de no objeción (NOC). En la actualidad, basta con el extracto hipotecario. Este documento debe certificar que los pagos están al corriente y que tanto su nombre como los datos del inmueble coinciden con el título de propiedad. Ante la menor disparidad, solicite la corrección al banco antes de iniciar el trámite. Gran parte de los retrasos que vemos a diario obedecen a inconsistencias formales en estos datos.
Supresión del NOC bancario en Dubái
El procedimiento anterior y los cambios en vigor
Antes de noviembre de 2026, tramitar la Golden Visa mediante una propiedad hipotecada implicaba esperar un NOC del banco, trámite por el que muchas entidades cobraban comisiones y demoraban los plazos. Hoy en día, el DLD y la GDRFA únicamente requieren el extracto hipotecario más reciente, tanto para expediciones iniciales como para renovaciones. Ya no es necesario solicitar un NOC a su entidad financiera. Consulte Bank NOC no longer required for any Dubai property visa — from our desk para conocer los detalles normativos explicados por nuestros especialistas.
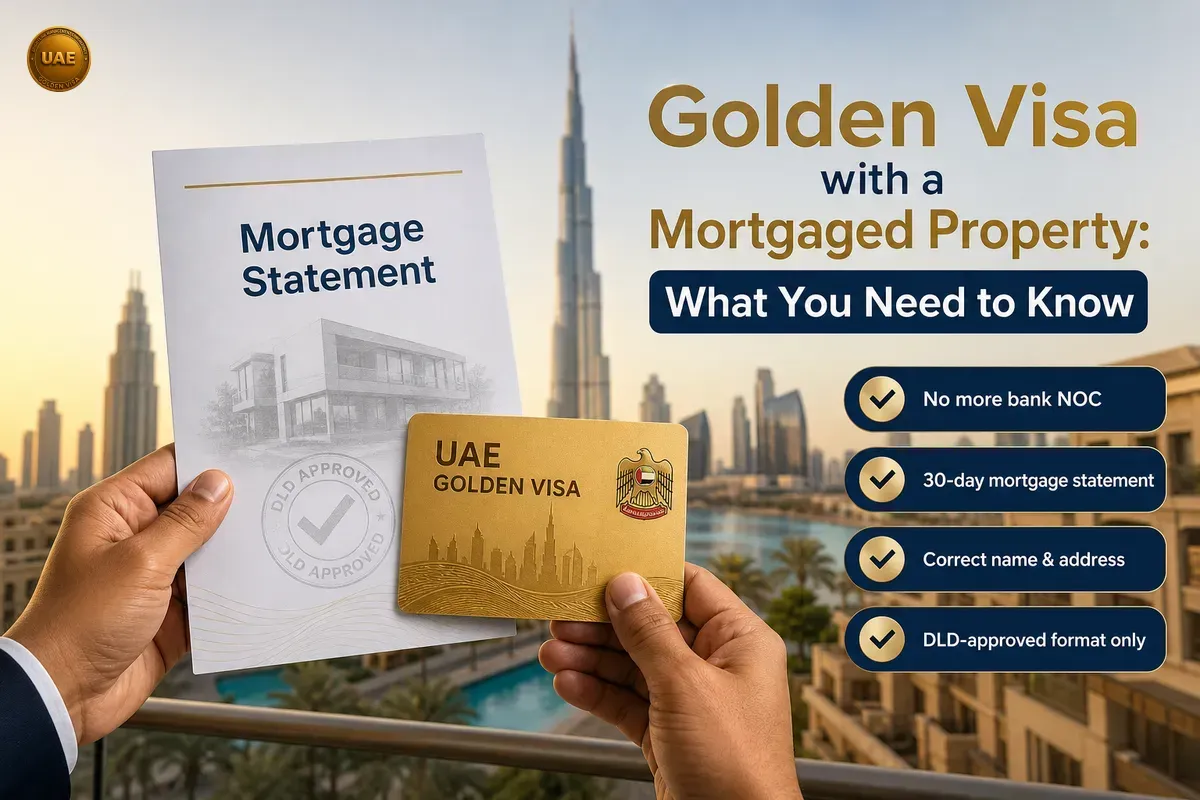
Solicite a su banco un extracto de hipoteca (denominado en ocasiones carta de pasivo o certificado de posición de deuda) con fecha de emisión no superior a 30 días. En él deben figurar su nombre y la dirección del inmueble exactamente como aparecen en el título del DLD. Si la entidad le facilita una plantilla genérica, exija el formato estandarizado aceptado por el DLD. Determinados bancos exigen retirarlo en sucursal y otros lo remiten por correo electrónico; asegúrese de obtener el documento reglamentario.
Refinanciación, venta o transmisión de un inmueble hipotecado
¿Afecta la refinanciación a su Golden Visa?
Si refinancia, reestructura o traslada su préstamo a otra entidad, conservará su estatus siempre que su titularidad y su cuota (igual o superior a 2 million) permanezcan intactas en el título de propiedad. En caso de añadir o retirar copropietarios, deberá emitir un nuevo título de propiedad y aportar un extracto hipotecario actualizado antes de la renovación. Es habitual pasar por alto este trámite al reestructurar la propiedad y encontrar problemas al renovar.
¿Se cancela la Golden Visa al vender la propiedad?
Una vez completada la venta, la Golden Visa quedará revocada en cuanto el DLD y la GDRFA registren la transmisión, devengándose la correspondiente tasa de cancelación. Para mantener su residencia sin interrupciones, asegúrese de adquirir otro inmueble apto o tramitar un visado alternativo (como un visado de empleo) antes de formalizar la venta. La GDRFA audita estos cambios rigurosamente.
Traspaso o sustitución de copropietarios
Inscribir a un cónyuge o suprimir un titular de la escritura equivale a una solicitud nueva a efectos del DLD y de la GDRFA. Requerirá la escritura rectificada y un extracto hipotecario reciente. Si su nueva participación queda por debajo de 2 million, perderá el derecho al visado. Conviene cotejar los importes con el DLD o con su entidad financiera antes de rubricar cualquier acuerdo ante el fideicomisario inmobiliario (trustee office).
Preguntas habituales sobre inmuebles hipotecados y la Golden Visa
¿Influye la deuda restante que mantengo con el banco?
No. Su propiedad puede estar financiada casi en su totalidad. Lo único vinculante es el valor tasado por el DLD y su porcentaje de participación en el título de propiedad, siempre que esté al corriente en el pago de sus cuotas.
¿Es posible constituir una hipoteca superior al valor oficial del inmueble?
Ningún banco regulado en EAU concederá financiación por encima de la tasación del DLD. Si el ratio préstamo-valor (LTV) presenta anomalías, el DLD examinará su expediente de forma más exhaustiva.
¿Quién está facultado para hipotecar el inmueble?
Únicamente los titulares inscritos en el título de propiedad del DLD. En titularidades conjuntas, la mayoría de los bancos exige la firma de todos los propietarios. La grafía de los nombres debe ser idéntica en la escritura y en el certificado bancario; las transliteraciones internacionales suelen ocasionar retrasos frecuentes en este punto.
¿Cuáles son los gastos asociados a una hipoteca en Dubái?
Por lo general, las entidades financieras aplican una comisión de apertura próxima al 1 % del importe concedido, mientras que el DLD devenga un 0,25 % para inscribir la carga hipotecaria. Conviene consultar con su banco las posibles tasas administrativas adicionales antes de la firma.
¿Se puede solicitar un préstamo hipotecario sobre una propiedad libre de cargas?
Si la propiedad está completamente pagada, la mayoría de las entidades bancarias le ofrecerán liquidez mediante un préstamo con garantía hipotecaria. Verifique que la constitución de esta nueva carga no deje su cuota efectiva por debajo de 2 million según la tasación del DLD, pues perdería su derecho a la Golden Visa.
Principales causas de retraso o denegación en expedientes hipotecarios
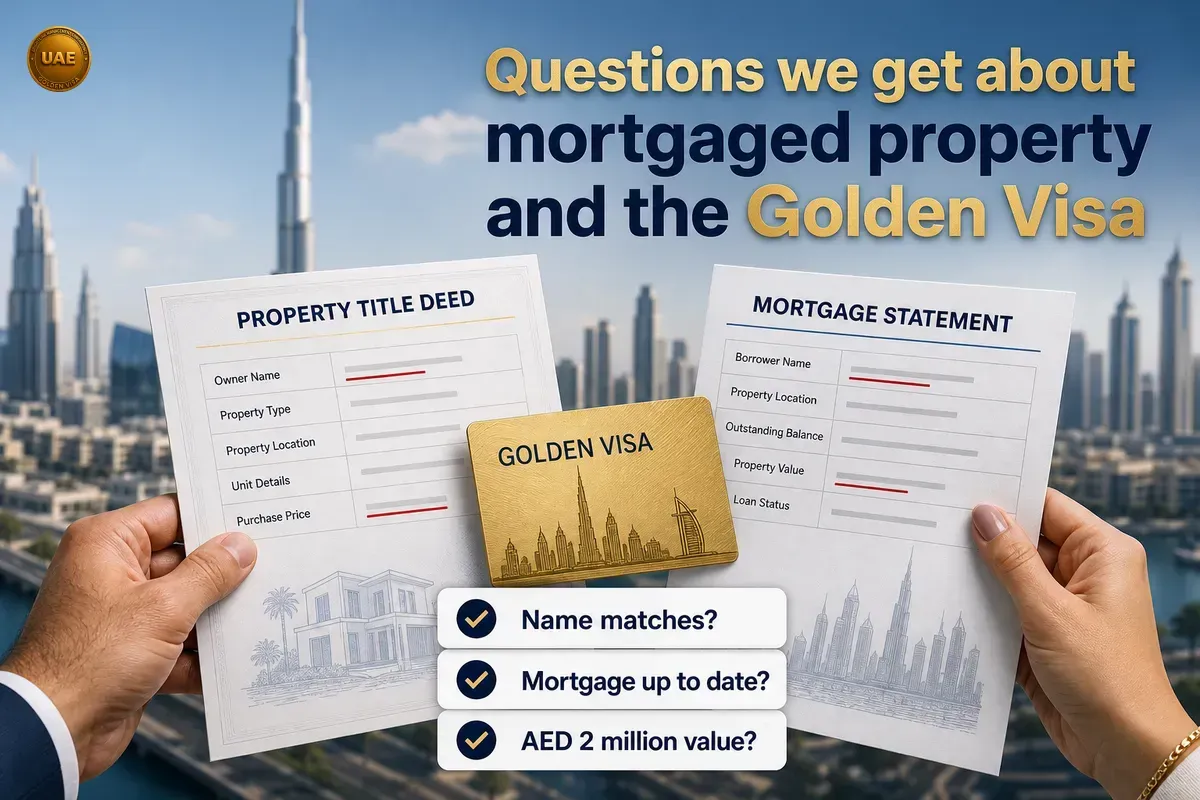
Discrepancias entre el título de propiedad y el extracto hipotecario
Cualquier incoherencia en los nombres, números de pasaporte o datos catastrales paralizará el trámite. El fallo más común radica en errores tipográficos o domicilios que no coinciden al pie de la letra entre el extracto bancario y el título del DLD. La GDRFA o el DLD suspenderán el trámite hasta su subsanación formal. Exija al banco la corrección de sus archivos antes de solicitar el visado y verifique cada campo exhaustivamente.
Cuotas hipotecarias impagadas
Los retrasos en los pagos generan bloqueos inmediatos. La entidad bancaria puede registrar una incidencia sobre la hipoteca y el DLD paralizará la emisión de su visado hasta que regularice la deuda. No inicie el proceso si mantiene cuotas pendientes; solo conllevará pérdidas de tiempo y costes innecesarios.
Valor de la propiedad por debajo del umbral mínimo
Si la tasación del DLD sitúa su participación por debajo de 2 million, no reunirá los requisitos, aun habiéndolos cumplido en ejercicios anteriores. Solicite siempre una valoración actualizada del DLD para cada nueva tramitación o renovación. Las cotizaciones inmobiliarias y los criterios del DLD evolucionan periódicamente. Consulte los criterios más recientes en UAE Golden Visa Property Requirements: 2026 Valuation, Mortgages, and Fees.
Lista de control: solicitud de la Golden Visa con propiedad hipotecada
| Paso | Documento | Recomendación práctica |
|---|---|---|
| 1 | Título de propiedad (DLD) | Verifique su porcentaje de participación y la exactitud de los nombres |
| 2 | Certificado de tasación del DLD | Su cuota debe equivaler a un mínimo de 2 million |
| 3 | Extracto hipotecario (últimos 30 días) | Sin impagos y con datos idénticos a los del título de propiedad |
| 4 | Copia del pasaporte | Nítida, vigente y con todas las páginas de visados en EAU |
| 5 | Emirates ID | Documento anterior o justificante de cancelación si se trata de renovación |
| 6 | Fotografía tipo pasaporte | Reciente y con fondo blanco |
| 7 | Certificado de seguro médico | Emitido por aseguradora autorizada en EAU, vigente durante el visado |
| 8 | Certificados de matrimonio/nacimiento (para familiares) | Debidamente legalizados si han sido expedidos fuera de EAU |
Antes de cursar la solicitud, compruebe minuciosamente la total coincidencia de nombres, domicilios y numeraciones en todos los documentos. La normativa y los formularios se actualizan con frecuencia; compruebe los últimos requisitos del DLD y de la GDRFA o permita que nuestro equipo audite su expediente. Si prefiere delegar la burocracia en profesionales cualificados, no dude en talk to a consultant. Cotejaremos su título de propiedad y su extracto bancario renglón por renglón para guiarle paso a paso con total garantía.
Para profundizar en los pormenores del procedimiento, consulte nuestra Dubai Golden Visa for property owners: the 2026 complete guide o utilice nuestra Golden Visa cost calculator para estimar con exactitud sus costes y aranceles.
Preguntas frecuentes
¿Puedo vender un inmueble hipotecado si soy titular de una Golden Visa?
Sí, aunque deberá notificarlo al DLD y a la GDRFA. Su Golden Visa quedará revocada en cuanto deje de ostentar la propiedad cualificada. Si desea garantizar la continuidad de su residencia, asegúrese de adquirir un nuevo inmueble admisible u tramitar otro visado antes de vender.
¿Es posible traspasar una propiedad hipotecada a otra persona?
Sí. El nuevo adquirente debe superar los filtros de solvencia tanto de la entidad bancaria como del DLD. Si su participación remanente cae por debajo del mínimo exigido para la Golden Visa, el visado se cancelará. Toda alteración de la titularidad requiere la actualización documental ante los servicios de inmigración.
¿Cómo se computa mi participación en un inmueble conjunto hipotecado?
Su cuota equivale con exactitud al porcentaje asentado en el título de propiedad del DLD. Dicha entidad distribuye el valor de tasación con arreglo a ese reparto. Si su título acredita el 50 % de un inmueble tasado en 4 million, resultará admisible al alcanzar su cuota los 2 million requeridos.
¿Afecta el capital pendiente de amortizar a mi elegibilidad?
No. Puede optar al visado incluso si la mayor parte del inmueble se encuentra financiada. Lo decisivo es que el valor de su participación fijado por el DLD alcance el mínimo estipulado y que el servicio de la deuda esté estrictamente al corriente.
¿Qué certificación bancaria debo presentar con mi solicitud?
Un extracto hipotecario bancario reciente (con fecha no superior a 30 días). Para las solicitudes inmobiliarias de la Golden Visa en Dubái ya no se requiere el NOC bancario desde noviembre de 2026.
¿Qué consecuencias tiene incurrir en mora hipotecaria teniendo la Golden Visa?
El impago de las cuotas motivará muy probablemente una notificación de alerta bancaria o un bloqueo por parte del DLD, paralizando de inmediato cualquier solicitud en curso o trámite de renovación. Regularice su estado de cuenta antes de solicitarla.
Seguir leyendo
Requisitos de estancia de la Dubai Golden Visa en 2026: elegibilidad, documentos y errores comunes explicados
A partir de noviembre de 2026, los titulares de la Dubai Golden Visa pueden permanecer fuera de los EAU por más de 6 meses sin perder su residencia. Conozca las normas de elegibilidad, la documentación requerida, las especificaciones de las fotografías y cómo evitar los errores que paralizan las solicitudes.
· 12 min de lectura
Golden Visa de Dubái para docentes: elegibilidad para 2026, requisitos paso a paso y errores comunes
Los docentes y el personal educativo ya pueden acceder a la Golden Visa de 10 años de Dubái. Compruebe si cumple los requisitos, qué documentos necesita, los costes y consejos clave para evitar retrasos en su solicitud.
· 15 min de lectura1
UAE Golden Visa: Residencia de larga duración, no un estatus permanente
La UAE Golden Visa es una residencia renovable por 10 años, nunca permanente. Conozca los beneficios que realmente ofrece y las razones habituales por las que se suelen retrasar las solicitudes.
· 8 min de lectura1