Golden Visa cu o proprietate ipotecată: ce trebuie să știți
10 min. de citit 10
Puteți utiliza o proprietate ipotecată pentru a obține Golden Visa UAE dacă cota dvs. înregistrată la DLD întrunește pragul minim, iar ratele ipotecare sunt achitate la zi.
Răspuns rapid
Puteți obține un UAE Golden Visa chiar dacă proprietatea este ipotecată. Ceea ce contează este să fiți înscris în titlul de proprietate (title deed), cota dumneavoastră înregistrată la DLD să atingă pragul minim, iar plățile ratelor ipotecare să fie la zi. Începând cu noiembrie 2026, documentul esențial este un extras de cont ipotecar recent emis de bancă, care să corespundă întocmai cu titlul de proprietate. Verificați întotdeauna cea mai recentă evaluare DLD și detaliile din extras înainte de a aplica.
Puteți obține un Golden Visa cu o proprietate ipotecată
Nu este nevoie să achitați integral creditul înainte de a aplica. Pentru obținerea Golden Visa prin investiții imobiliare în EAU, Dubai Land Department verifică doar dacă numele dumneavoastră apare pe titlul de proprietate și dacă valoarea cotei dumneavoastră este suficientă. Majoritatea solicitanților din Dubai au încă o ipotecă activă. Normele DLD prevăd expres această situație.
Cota minimă înregistrată la DLD pentru Golden Visa de 10 ani este de 2 million. Dacă dețineți împreună cu soțul sau soția o proprietate de 4 million, împărțită 50/50 în actul de proprietate, sunteți amândoi eligibili. Dacă însă trei persoane împart aceeași proprietate de 4 million, niciuna nu se califică. Acest prag este strict. Nu se acceptă derogări pentru diferențe oricât de mici.
Cum este tratată proprietatea ipotecată conform reglementărilor DLD
Nu trebuie să așteptați rambursarea integrală a împrumutului. Atâta timp cât numele dumneavoastră figurează pe titlul final de proprietate (nu pe un contract off-plan sau Oqood), puteți utiliza proprietatea pentru obținerea vizei. Unitățile off-plan și apartamentele în regim hotelier nu pot fi folosite decât după predarea efectivă a proiectului (handover), moment în care DLD vă înregistrează oficial ca proprietar. Această ultimă etapă creează dificultăți neașteptate pentru mulți solicitanți.
Cum se calculează cota dumneavoastră în cazul coproprietății
DLD ia în considerare exclusiv cotele specificate în titlul de proprietate. Dacă actul atestă că dețineți un anumit procent, aceea este cota oficială utilizată de DLD, indiferent de cine a plătit efectiv ratele ipotecare. Înainte de a depune cererea pentru Golden Visa, asigurați-vă că datele și cotele din actul de proprietate coincid perfect cu cele din contractul de credit ipotecar. Dacă există neconcordanțe, dosarul poate rămâne blocat săptămâni întregi în portalul DLD, în așteptarea rectificărilor.
Evaluarea DLD: cifra care contează cu adevărat
Doar certificatul de evaluare emis de DLD este luat în considerare la aprobarea vizei Golden Visa. Prețul plătit efectiv sau estimările agentului imobiliar nu au nicio relevanță juridică. Începând cu noiembrie 2026, certificatul de evaluare DLD (valabil 90 de zile) este o cerință obligatorie la fiecare dosar. Acest document stabilește fără echivoc dacă valoarea cotei dumneavoastră atinge pragul de 2 million.

Ce se întâmplă dacă evaluarea DLD este mai mică decât prețul de achiziție?
Dacă evaluarea DLD este inferioară sumei plătite la achiziție, autoritățile vor lua în calcul exclusiv această valoare mai mică. Decizia nu se negociază. În anumite cazuri, evaluarea DLD poate crește la o nouă reevaluare, dar nu este recomandat să mizați pe acest lucru. Dacă aveți incertitudini, vă putem ajuta să obțineți evaluarea DLD înainte de a achita taxele oficiale de solicitare. Țineți cont de faptul că aceste certificate au o valabilitate strictă de 90 de zile.
Scăderea valorii proprietății: riscați pierderea vizei?
Dacă valoarea cotei dumneavoastră stabilită de DLD scade sub 2 million, pierdeți eligibilitatea. Criteriul valoric este reverificat la fiecare reînnoire. Așadar, dacă piața fluctuează sau DLD își modifică grila de calcul, vă puteți trezi sub pragul impus. Mulți proprietari conștientizează această problemă abia la momentul reînnoirii, când opțiunile de remediere devin limitate.
Ce capital propriu (equity) este necesar?
Nu vi se cere să rambursați anticipat creditul. DLD și autoritățile de imigrare verifică exclusiv cota de proprietate înregistrată la DLD, nu soldul rămas al creditului ipotecar. Dacă numele dumneavoastră apare în act, cota depășește 2 million și sunteți la zi cu ratele, îndepliniți toate condițiile.
Ce documente sunt necesare pentru Golden Visa cu proprietate ipotecată?
Lista esențială include: titlul de proprietate original sau certificat de DLD, certificatul de evaluare DLD valabil (termen de valabilitate de 90 de zile), extrasul de cont ipotecar de la bancă emis în ultimele 30 de zile, o copie clară a pașaportului (toate paginile cu ștampile din EAU) și cartea de rezidență Emirates ID, dacă dețineți deja una. Mai sunt necesare o fotografie de pașaport pe fundal alb și o asigurare medicală valabilă în EAU. Pentru membrii de familie, adăugați certificatele de căsătorie sau de naștere legalizate și supralegalizate corespunzător.
În trecut, băncile condiționau dosarul de eliberarea unei scrisori NOC. În prezent, este suficient doar extrasul de cont ipotecar. Acest document trebuie să confirme că plățile sunt la zi, iar numele titularului și datele imobilului coincid identic cu cele din actul de proprietate. Dacă sesizați discrepanțe, solicitați băncii corectarea lor înainte de a aplica. Din practica noastră, majoritatea întârzierilor sunt cauzate de astfel de erori materiale.
Eliminarea cerinței de NOC bancar în Dubai
Procedura anterioară și actualele simplificări
Până în noiembrie 2026, orice cerere de Golden Visa pentru o proprietate ipotecată depindea de obținerea unui NOC de la bancă. Unele instituții percepeau comisioane semnificative, iar timpii de așteptare erau considerabili. În prezent, DLD și GDRFA solicită doar ultimul extras ipotecar, regulă valabilă atât pentru vizele noi, cât și pentru prelungiri. Nu mai este nevoie să așteptați după aprobarea băncii. Pentru detalii complete direct de la specialiștii noștri, consultați articolul NOC bancar eliminat pentru vizele imobiliare din Dubai — noutăți din biroul nostru.
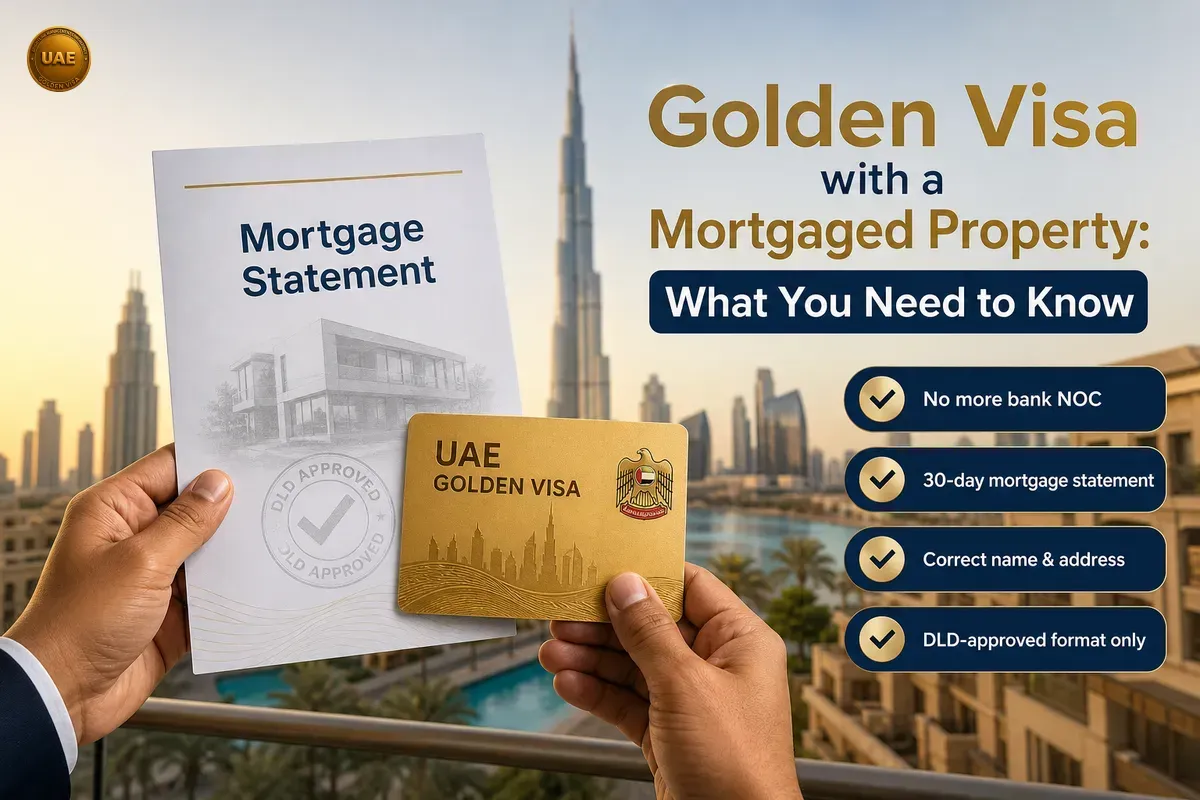
Solicitați băncii dumneavoastră un extras de cont ipotecar (denumit uneori liability letter sau loan position letter) emis cu cel mult 30 de zile în urmă. Acest înscris trebuie să specifice numele dumneavoastră și adresa proprietății exact așa cum apar în actul DLD. Dacă banca vă emite un șablon necompletat sau o scrisoare generică, solicitați explicit formatul agreat de DLD. În funcție de bancă, documentul se ridică personal sau se trimite pe e-mail. Verificați cu atenție conformitatea acestuia.
Refinanțarea, vânzarea sau transferul unei proprietăți ipotecate
Refinanțarea: vă afectează statutul de Golden Visa?
Dacă refinanțați creditul, restructurați împrumutul sau schimbați banca, dreptul de rezidență rămâne intact dacă numele dumneavoastră și cota de proprietate (minimum 2 million) rămân neschimbate în acte. Dacă adăugați sau eliminați un coproprietar, veți avea nevoie de un nou titlu de proprietate și de un extras ipotecar actualizat înainte de reînnoirea vizei. Mulți uită această procedură și întâmpină blocaje administrative la scadența vizei.
Vânzarea proprietății: se anulează automat viza Golden Visa?
După vânzarea imobilului, viza Golden Visa va fi revocată la scurt timp după ce DLD și GDRFA procesează tranzacția. Procedura implică plata unei taxe de anulare. Pentru a asigura continuitatea rezidenței legale, este recomandat să achiziționați o altă proprietate eligibilă sau să asigurați o altă categorie de viză (cum ar fi viza de muncă) înainte de finalizarea vânzării. GDRFA monitorizează riguros aceste tranziții.
Transferul de proprietate sau schimbarea coproprietarilor
Adăugarea soțului/soției sau eliminarea unei persoane din titlul de proprietate echivalează cu o cerere nouă din perspectiva DLD și GDRFA. Va fi necesar noul act de proprietate și un extras ipotecar recent. Dacă noua cotă deținută scade sub 2 million, vă pierdeți eligibilitatea. Verificați întotdeauna calculele cu DLD sau banca înainte de a semna actele la biroul fiduciar (trustee office).
Întrebări frecvente despre proprietățile ipotecate și Golden Visa
Contează soldul rămas de achitat din credit?
Nu, nu contează. Proprietatea poate fi finanțată în proporție majoritară. Ceea ce contează sunt exclusiv valoarea stabilită de DLD și cota menționată în titlul de proprietate. Condiția de bază este ca plățile lunare să fie efectuate la termen.
Se poate obține un credit ipotecar peste valoarea proprietății?
Nicio bancă din EAU nu va acorda o finanțare care să depășească valoarea evaluată de DLD. Dacă indicatorul loan-to-value (LTV) prezintă anomalii, DLD va supune dosarul unei verificări suplimentare amănunțite.
Cine are dreptul să ipotecheze o proprietate?
Doar persoanele înscrise în titlul de proprietate emis de DLD pot constitui o ipotecă. În cazul coproprietății, majoritatea băncilor solicită semnătura tuturor coproprietarilor. Numele trebuie să fie perfect identice pe actul imobiliar și pe extrasul bancar; diferențele de transcriere din alte limbi reprezintă o sursă frecventă de întârzieri.
Care sunt costurile aferente unei ipoteci în Dubai?
În general, băncile percep un comision de aproximativ 1% din valoarea creditului, iar DLD percepe o taxă de 0,25% pentru înregistrarea ipotecii. Solicitați băncii lista tuturor costurilor administrative înainte de semnare.
Puteți lua un credit ipotecar garantat cu o proprietate achitată integral?
Dacă dețineți o proprietate fără sarcini financiare, majoritatea băncilor vă pot acorda un credit garantat cu aceasta (equity release). Asigurați-vă însă că accesarea noului împrumut nu afectează cerința ca valoarea cotei dumneavoastră evaluată de DLD să rămână de cel puțin 2 million, altfel riscați pierderea dreptului la Golden Visa.
Problemele concrete care blochează sau întârzie dosarele cu ipotecă
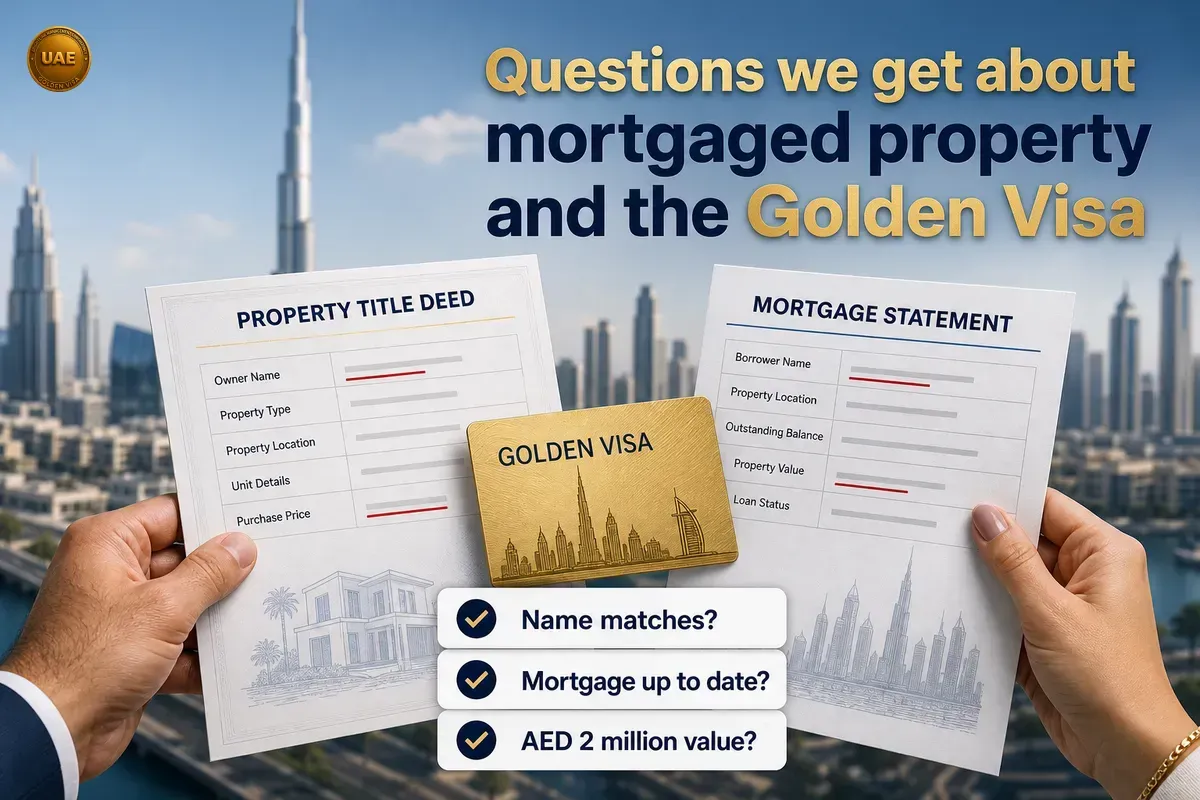
Neconcordanțe între titlul de proprietate și extrasul ipotecar
Dacă apar inadvertențe între nume, seriile de pașaport sau detaliile proprietății, dosarul va fi suspendat. Cea mai frecventă greșeală constă într-o literă tastată greșit sau o adresă care diferă între extrasul de credit și actul DLD. GDRFA sau DLD vor respinge cererea până la rectificarea integrală. Solicitați băncii actualizarea datelor de îndată ce observați o eroare. Nu depuneți cererea înainte de a verifica fiecare detaliu.
Întârzieri la plata ratelor ipotecare
Restanțele financiare creează blocaje imediate. Banca poate raporta incidentul, iar DLD are dreptul de a suspenda procesarea vizei până la stingerea datoriilor curente. Nu inițiați procedura de aplicare dacă aveți plăți restante — veți pierde doar timp și resurse.
Scăderea valorii proprietății sub pragul legal
Dacă evaluarea DLD scade sub 2 million pentru cota dumneavoastră, nu vă mai calificați, chiar dacă în anul precedent dosarul a fost aprobat. Solicitați un certificat actualizat de evaluare DLD de fiecare dată când aplicați sau reînnoiți rezidența. Prețurile din piață variază, iar reglementările DLD evoluează. Pentru noutăți, consultați ghidul nostru privind cerințele imobiliare pentru UAE Golden Visa: evaluarea din 2026, ipoteci și taxe.
Listă de verificare: cererea de Golden Visa pentru proprietate ipotecată
| Etapă | Document | Recomandare |
|---|---|---|
| 1 | Titlu de proprietate (DLD) | Verificați cota deținută și numele înscrise |
| 2 | Certificat de evaluare DLD | Valoarea cotei trebuie să fie de minimum 2 million |
| 3 | Extras de cont ipotecar (ultimele 30 de zile) | Fără restanțe la plată; datele trebuie să corespundă cu titlul de proprietate |
| 4 | Copie pașaport | Clar lizibilă, valabilă, incluzând paginile cu vize EAU |
| 5 | Emirates ID | Cardul vechi sau anulat (în caz de reînnoire) |
| 6 | Fotografie tip pașaport | Recentă, pe fundal alb |
| 7 | Poliță de asigurare medicală | Emisă de un asigurător din EAU, valabilă pe perioada vizei |
| 8 | Certificate de căsătorie/naștere (pentru dependenți) | Apostilate/supralegalizate dacă sunt emise în afara EAU |
Înainte de aplicare, verificați minuțios ca toate datele de identificare, adresele și numerele de înregistrare să corespundă pe fiecare document. Cadrul legislativ și formularele pot suferi modificări — consultați cele mai recente norme emise de DLD și GDRFA sau lăsați echipa noastră să vă analizeze dosarul. Dacă doriți să delegați această birocrație complexă, programați o discuție cu un consultant. Vom analiza actul de proprietate și extrasul de cont ipotecar punct cu punct și vă vom ghida la fiecare etapă a procesului.
Pentru detalii extinse, consultați ghidul complet 2026 privind Dubai Golden Visa pentru proprietari sau utilizați instrumentul nostru calculator de costuri pentru Golden Visa pentru a estima taxele oficiale aplicabile.
Întrebări frecvente
Pot vinde o proprietate ipotecată dacă am obținut Golden Visa prin intermediul ei?
Da, însă sunteți obligat să notificați DLD și GDRFA. Viza Golden Visa va fi revocată odată ce încetați să mai dețineți proprietatea pe baza căreia a fost acordată. Dacă doriți să vă mențineți statutul de rezident fără întrerupere, pregătiți achiziția unei noi proprietăți eligibile sau trecerea pe o altă viză înainte de finalizarea vânzării.
Se poate transfera o proprietate ipotecată către altă persoană?
Da. Noul proprietar trebuie să primească aprobarea atât de la bancă, cât și de la DLD. În cazul în care cota dumneavoastră scade sub pragul minim pentru Golden Visa, viza se va anula. Orice modificare de proprietate presupune actualizarea documentelor la serviciul de imigrare.
Cum se stabilește cota deținută dintr-o proprietate ipotecată comună pentru dosarul de viză?
Cota dumneavoastră este strict cea înscrisă pe titlul de proprietate eliberat de DLD. Autoritatea împarte valoarea evaluată conform acestui procent. Dacă actul atestă o deținere de 50% dintr-o proprietate evaluată la 4 million, vă calificați fără probleme, cota dumneavoastră valorând 2 million.
Valoarea soldului rămas de plată din credit influențează eligibilitatea?
Nu. Sunteți eligibil chiar dacă cea mai mare parte a proprietății a fost achiziționată pe credit. Ceea ce contează este ca valoarea cotei dumneavoastră, conform evaluării DLD, să atingă pragul minim, iar ratele să fie plătite la termen.
Ce documente specifice trebuie să solicit băncii pentru dosarul de viză?
Un extras de cont ipotecar recent, emis în ultimele 30 de zile. Începând cu noiembrie 2026, adeverința de tip NOC din partea băncii nu mai este necesară pentru vizele imobiliare în Dubai.
Ce consecințe are întârzierea ratelor ipotecare în timp ce dețin Golden Visa?
Neplata la termen a ratelor atrage de regulă instituirea unei blocări din partea DLD sau semnalarea situației de către bancă, ceea ce blochează procesarea unei noi cereri sau reînnoirea vizei. Asigurați-vă că aveți plățile la zi înainte de a începe demersurile.
Continuă lectura
Cerințe de ședere pentru Dubai Golden Visa 2026: Eligibilitate, documente și greșeli frecvente explicate
Începând cu noiembrie 2026, posesorii de Dubai Golden Visa pot locui în afara UAE pentru o perioadă mai mare de 6 luni fără a-și pierde dreptul de rezidență. Descoperiți criteriile de eligibilitate, documentele necesare, cerințele foto și modul în care puteți evita erorile care vă pot bloca dosarul.
· 12 min. de citit
Golden Visa Dubai pentru cadre didactice: Criterii de eligibilitate 2026, cerințe pas cu pas și capcane frecvente
Profesorii și personalul din domeniul educației pot obține acum Golden Visa pentru Dubai pe o perioadă de 10 ani. Aflați dacă sunteți eligibil, documentele necesare, taxele aplicabile și sfaturi utile pentru a evita întârzierile în procesarea dosarului.
· 12 min. de citit1
UAE Golden Visa: Rezidență pe termen lung, nu statut permanent
UAE Golden Visa este o rezidență pe 10 ani, reînnoibilă — nicidecum permanentă. Aflați ce beneficii obțineți cu adevărat și unde se blochează cel mai des dosarele de aplicare.
· 7 min. de citit1