通过抵押房产申请黄金签证:您需要了解的核心要点
1 分钟阅读 10
只要您在DLD注册的产权份额达到最低要求,且按揭贷款处于正常履约还款状态,即可使用抵押房产申请阿联酋黄金签证。
快速解答
即使房产尚有抵押贷款,您依然可以申请阿联酋黄金签证(Golden Visa)。关键在于:您的姓名已载入地契(Title Deed)、您名下经 DLD 登记的房产份额符合最低价值要求,且抵押贷款按时还款无逾期。截至 2026 年 11 月,最核心的文件是银行开具的最新抵押贷款对账单,且其信息须与地契完全一致。在提交申请前,请务必核对 DLD 的最新估价以及对账单上的详细信息。
房产尚在抵押贷款中,依然可申请黄金签证
您无需先结清贷款。申请阿联酋房产投资黄金签证时,迪拜土地局(DLD)仅核实您的姓名是否在官方地契上,以及您所占的份额是否达到规定标准。在迪拜,大部分申请人名下的房产都有未结清的抵押贷款,DLD 的现行政策对此完全认可并已有明确规范。
申请 10 年期黄金签证,个人名下经 DLD 登记的房产份额价值不得低于 2 million。如果您与配偶共同拥有一套价值 4 million 的房产,且地契上各占 50% 的产权比例,双方均符合申请条件。但如果是三人均分这套 4 million 的房产,则无人符合资格。政策标准十分严格,没有任何让步空间。
DLD 政策如何认定有抵押贷款的房产所有权
您不必苦等贷款全部还清。只要您的姓名已载入最终的正式地契(而非期房凭证或 Oqood),该房产即可用于办理签证。期房(Off-plan)与酒店式公寓在正式交房前均无法用于申请,必须等到完成交付、DLD 将您登记为正式业主方可办理。这最后一步常被许多申请人忽视,从而导致办理受阻。
共同所有人之间的房产份额如何计算
DLD 严格以地契上登记的产权比例为准。只要地契明确注明了您的持股百分比,DLD 就以此份额进行核算,与谁在实际偿还贷款无关。在提交黄金签证申请前,务必核对地契上的姓名与份额是否与抵押贷款协议完全一致。若存在信息偏差,申请可能会在 DLD 系统中搁置数周等待更正。
DLD 官方估价:决定成败的核心指标
在黄金签证审批中,唯有 DLD 出具的官方估价证书(Valuation Certificate)具有法律效力。您的实际买入价或房产中介的口头估价均不予采纳。自 2026 年 11 月起,每位申请人递交材料时都必须包含一份有效期为 90 天的 DLD 估价证书。这份证书将直接判定您的房产份额是否达到 2 million 的硬性要求。

若 DLD 官方估价低于购入价格该怎么办?
如果 DLD 的评估价值低于您的实际购入价,审批只能以该较低的官方估价为准,没有任何协商余地。虽然重新评估后估值可能上升,但切勿心存侥幸。如您对估值存疑,我们可在您支付签证申请费前协助安排办理 DLD 官方估价。请谨记,该估价证书的有效期仅有 90 天。
房产估值下跌:黄金签证会被取消吗?
如果 DLD 估价出现下滑,导致您持有的份额低于 2 million,您将失去续签资格。移民局在签证续签时会重新审核房产价值。因此,一旦市场行情波动或 DLD 调整了计算模型,您的房产价值可能跌破资格线。很多业主直到续签时才发现这一问题,届时往往难以补救。
申请黄金签证需要多少自有净资产(Equity)?
您无需结清贷款。DLD 与移民局只核查您经 DLD 登记的房产总份额价值,并不考察您的剩余抵押贷款余额。只要您的名字在地契上、所占份额价值达到 2 million 以上、且还款记录正常,就完全符合要求。
办理抵押房产黄金签证需要哪些材料?
核心材料清单如下:地契原件或经 DLD 认证的地契副本、有效的 DLD 估价证书(90 天有效期内)、银行在过去 30 天内出具的抵押贷款对账单、清晰的护照复印件(含所有阿联酋签证盖章页),以及现有的 Emirates ID(如有)。此外还需准备白底证件照片和有效的阿联酋医疗保险。如需为家属一同申请,还需提供经双认证的结婚证或出生证明。
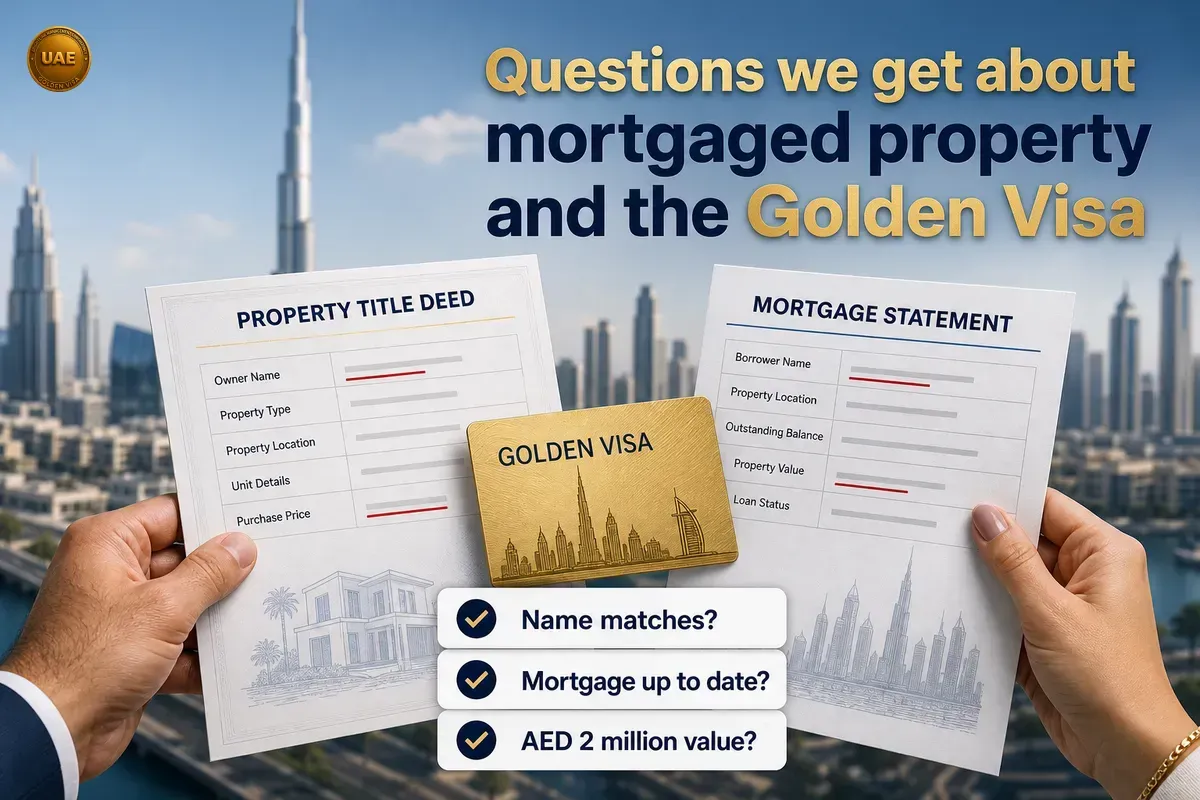
过去银行通常需要出具不反对函(NOC),如今仅需提供抵押贷款对账单即可。该对账单必须证明您的还款处于正常状态无违约,且上面的个人姓名与房产信息须与地契完全相符。若发现任何信息不匹配,请在提交申请前要求银行予以修正。在实际案例中,许多延误正是由这些细节疏漏造成的。
迪拜已全面取消银行 NOC(不反对函)要求
过往流程与最新变革
在 2026 年 11 月之前,凡是通过抵押房产申请黄金签证,都必须经历漫长的等待以获取银行 NOC。部分银行还会为此收取额外费用,导致流程严重拖延。如今,DLD 和 GDRFA 仅要求提供最新的银行抵押贷款对账单,这一政策同样适用于新办签证与旧签续期。您无需再为催办 NOC 而在银行间奔波。了解政策细节,请参阅专栏文章:迪拜房产签证全面取消银行NOC要求——专家深度解读。
请向您的按揭银行申请一份 30 天内开具的抵押贷款对账单(部分银行称之为负债证明 Liability Letter 或贷款状况函 Loan Position Letter)。该证明上的姓名和房产地址必须与 DLD 地契上的登记信息分毫不差。如果银行开出的是空白模板或通用格式证明,请明确要求出具 DLD 认可的标准格式。部分银行要求现场领取,部分则支持电子邮件发送。请务必核实文件格式无误后再离开银行。
抵押房产的再融资、出售与过户
再融资(Refinancing)会影响您的黄金签证吗?
如果您办理了再融资、债务重组或更换了贷款银行,只要地契上的姓名未变且名下份额依然保持在 2 million 以上,您的签证资格就不会受到任何影响。但若在此过程中增加或移除了共同产权人,则在续签前必须办理新地契并获取最新的抵押对账单。很多申请人在变更产权时忽略了这一步,导致续签时遭遇阻碍。
出售房产:黄金签证会被取消吗?
房产一旦出售,DLD 与 GDRFA 系统同步更新后,您的黄金签证将很快被注销,您还需要支付相应的签证注销费。为避免居留身份出现空档,建议在出售现有房产之前,提前锁定下一处合规房产,或妥善安排其他居留签证(如工作签证)。GDRFA 对身份衔接的合规性要求极为严格。
房产过户或变更共同所有权人
在地契上添加配偶名字或移除共有权人,在 DLD 和 GDRFA 均被视作一次全新的申请。您需要提供更新后的地契以及最新的抵押贷款对账单。如果变更后您的个人产权份额低于 2 million,签证资格将立即失效。在房产信托办公室(Trustee Office)签署任何文件前,务必先与 DLD 或银行核实产权拆分后的实际价值。
抵押房产申请黄金签证的常见问题
我尚未还清的贷款金额会影响资格吗?
不会。即使房产的大部分款项是通过贷款支付的,也完全不影响申请。官方审核的核心是 DLD 估价总额以及您在地契上所占的份额比例。只要保持贷款按时还款即可。
获得的抵押贷款额度可以高于房产价值吗?
阿联酋的所有银行均严禁发放超过 DLD 评估价值的贷款。如果您的贷款成数(LTV)异常,DLD 势必会对您的申请档案进行极为严苛的背景审查。
谁有权将该房产进行抵押?
唯有 DLD 地契上登记的产权人才有权办理抵押。对于共有产权房产,绝大多数银行会要求所有产权人共同签字。地契与银行对账单上的姓名必须完全对应,涉及跨国姓名拼写与转写时,常有因细微偏差而受阻的情况。
在迪拜办理房屋抵押贷款的费用是多少?
银行通常会收取相当于贷款总额约 1% 的手续费,而 DLD 则会收取 0.25% 的抵押登记费。在签署贷款合同前,建议向贷款银行详细了解可能涉及的其他行政收费。
可以用自己全款拥有的房产申请抵押贷款吗?
如果您全款持有一套房产,阿联酋多数银行都支持办理房屋产权抵押净值贷款。需要特别注意的是,办理新贷款后,确保按照 DLD 官方估价折算出的自有净值份额不会跌破 2 million,否则将面临失去黄金签证资格的风险。
导致抵押房产黄金签证受阻或延误的常见原因
地契与抵押贷款对账单信息不一致
只要申请人姓名、护照号码或房产信息存在任何细微出入,审核进度便会立刻停滞。最常见的错误是抵押贷款对账单与 DLD 地契之间的英文字母拼写错误或地址格式不符。GDRFA 或 DLD 会直接驳回申请,直至更正完毕。必要时请及时要求银行更新后台档案。在逐字核对每项信息前,切勿草率递交申请。
抵押贷款存在逾期未还款记录
逾期还款会带来严重的连锁反应。银行会对您的贷款账户进行风险标记,而 DLD 也会暂停您的签证申请流程,直至欠款全额结清并恢复正常。存在逾期违约时切勿强行递交申请,这只会徒增时间与资金成本。
房产官方评估价值未达最低门槛
如果经 DLD 评估后,您名下所占份额的价值跌破 2 million,即便上一年度符合资格,本次也无法获批。每次新办或续签前,请务必重新获取最新的 DLD 官方估价。房产市值随时变动,DLD 的审核规则也常有更新。了解最新政策细则,请参阅:阿联酋房产黄金签证申请条件:2026年估值、按揭与费用全解析。
清单指南:抵押房产黄金签证申请材料核对表
| 步骤 | 申请材料 | 审核要点 |
|---|---|---|
| 1 | 官方地契(DLD Title Deed) | 仔细核对持股比例与姓名拼写 |
| 2 | DLD 官方估价证书 | 个人名下对应份额价值须达 2 million 或以上 |
| 3 | 抵押贷款对账单(近 30 天内) | 无逾期还款记录,姓名与房产细节须与地契完全相符 |
| 4 | 护照清晰复印件 | 在有效期内,须包含所有阿联酋签证盖章页 |
| 5 | Emirates ID | 续签人员须提供原证件或注销证明 |
| 6 | 证件照片 | 近期白底彩色免冠照片 |
| 7 | 医疗保险证明 | 由阿联酋合规保险公司出具,覆盖整个签证周期 |
| 8 | 结婚证/出生医学证明(家属随行) | 境外签发的文件须经阿联酋官方双认证 |
在正式递交申请前,请务必核实所有文件中的姓名、地址以及证件号码完全统一。鉴于法规要求与申请表格常有微调,建议提前查阅 DLD 与 GDRFA 的最新指南,或联系我们的专业团队为您进行全套档案预审。如果您希望省去繁琐的文件准备与流程往返,欢迎咨询专业顾问。我们将逐行比对您的地契与抵押证明,为您提供清晰省心的一站式代办服务。
如需了解更多干货,请参阅我们的深度专栏:房产业主申请迪拜黄金签证:2026年全景操作指南,或使用我们的黄金签证费用计算器精确估算各项办理开支与官方规费。
常见问题解答
持有黄金签证期间,我可以出售这套处于抵押状态的房产吗?
可以,但您必须依法向 DLD 和 GDRFA 申报备案。一旦您名下不再持有符合资格的达标房产,原黄金签证将被注销。如需保持阿联酋居留身份的连续性,请务必在房产过户前提前安排好备选房产或更换其他合规签证。
尚在抵押期的房产可以转让或过户给他人吗?
可以过户。新买家必须同时符合贷款银行与 DLD 的审核准入条件。过户后,若您名下剩余的房产份额低于黄金签证的法定门槛,您的签证将被取消。任何产权结构的变动均需同步向移民局更新居留档案。
共同共有且带有抵押的房产,签证份额如何认定?
个人份额严格以 DLD 地契上载明的持股比例为准。DLD 将依据该百分比对官方估价进行拆分折算。例如,地契显示您持有估价为 4 million 房产的 50% 产权,则您个人的应计份额为 2 million,完全符合黄金签证的申请资格。
抵押贷款的尚未偿还本金会影响我的获批资格吗?
不会。即便房产的绝大部分资金来源于银行按揭,也不影响您的申请资格。审核的硬性指标在于:依据 DLD 官方估价折算的个人份额达到最低法定要求,且抵押贷款按期还款状态正常。
申请时需要按揭银行开具哪些具体材料?
一份由银行在近 30 天内出具的抵押贷款对账单。自 2026 年 11 月起,迪拜房产黄金签证已全面取消对银行 NOC(不反对函)的硬性要求。
持有黄金签证期间如果房贷出现逾期断供,会有什么后果?
抵押贷款逾期通常会导致银行系统做出风险标记,进而触发 DLD 的行政限制,直接导致您的黄金签证处于冻结状态或无法办理续签。在递交申请或办理续签前,请确保结清所有逾期款项。
继续阅读
2026年迪拜黄金签证停留要求:申请资格、所需材料与常见误区全解析
截至2026年11月,迪拜黄金签证持有者即使在阿联酋境外停留超过6个月,也不会丧失居留身份。立即了解申请资格要求、所需文件、照片规格,助您避开常见误区,确保申请高效推进。
· 1 分钟阅读
迪拜教师黄金签证:2026年申请资格、详细办理条件及常见误区解析
广大教师及教育从业者现已可申请迪拜10年期黄金签证。立即评估您的申请资格,全面了解所需材料、办理费用及避免审批延误的专业建议。
· 1 分钟阅读1
UAE Golden Visa:长期居留许可,而非永久身份
UAE Golden Visa 是一项为期10年且可续签的居留签证,并非永久居留。本文将为您解读其实际权益,并分析申请过程中最容易遇阻的环节。
· 1 分钟阅读1