Le NOC bancaire n'est plus exigé pour les visas immobiliers à Dubaï — L'analyse de nos experts
6 min de lecture 27
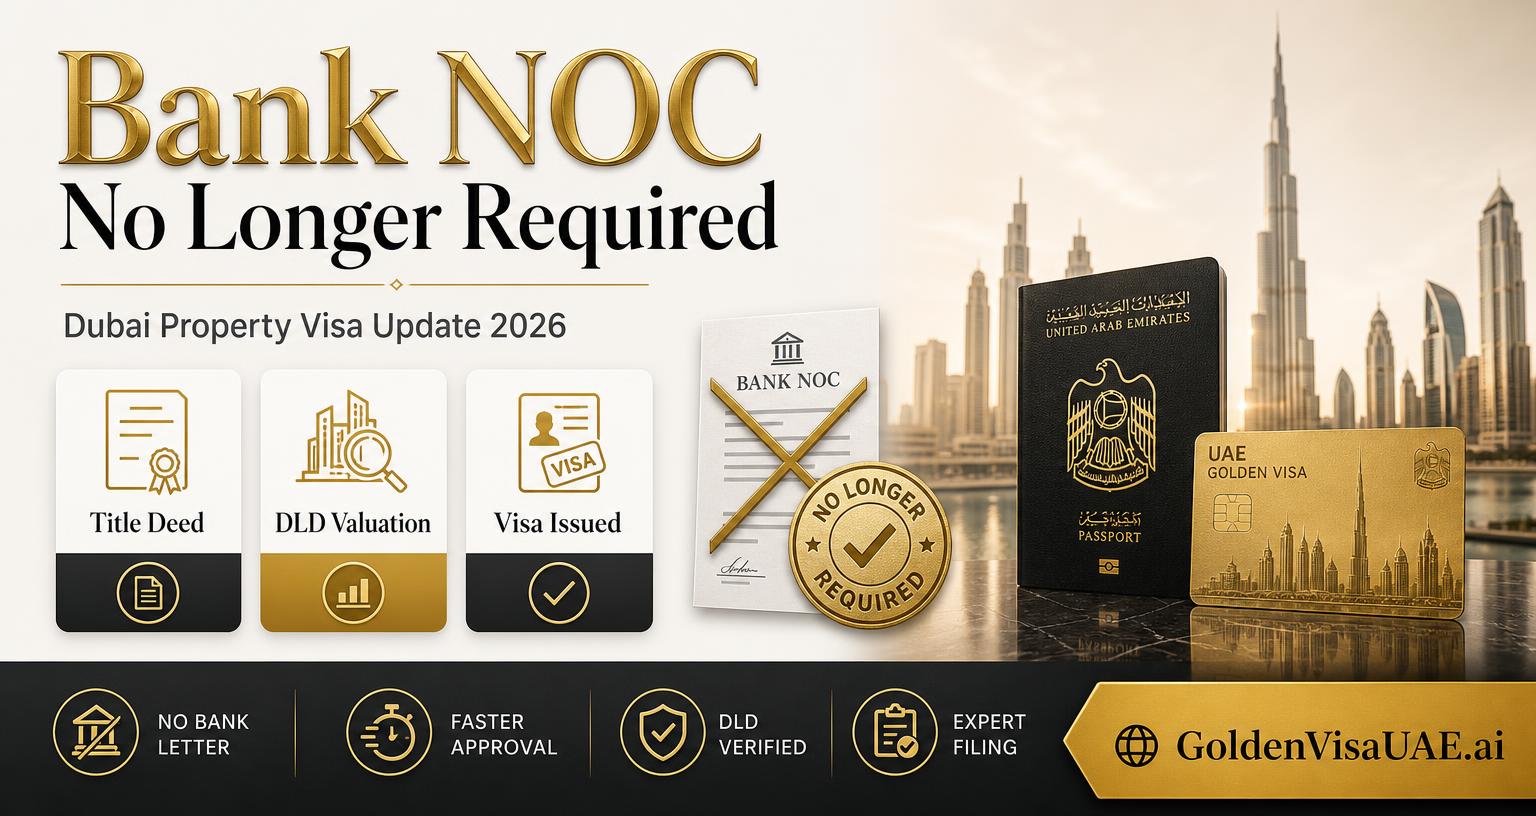
Le certificat de non-objection (NOC) bancaire constituait la principale source de retard dans les demandes de visa pour les biens sous hypothèque. Il n'est désormais plus requis, qu'il s'agisse des visas Golden, Retraite ou Investisseur. Découvrez ce qui change, les frais gouvernementaux réels et les nouveaux délais de traitement.
En bref
Le certificat de non-objection (NOC) bancaire n'est désormais plus exigé pour les biens sous hypothèque dans le cadre des visas immobiliers à Dubaï — qu'il s'agisse du Golden Visa de 10 ans, du visa Retraite de 5 ans ou du visa Investisseur de 2 ans. Cela permet d'économiser trois à quatre jours ouvrables sur chaque dossier concerné. Les frais gouvernementaux pour le sponsor s'élèvent à 9,978 (Golden Visa), 4,715 (Retraite) et 10,350 (Investisseur). Les critères de valeur du bien et les conditions de l'hypothèque demeurent inchangés.
Pendant des années, la principale cause de retard lors d'une demande de visa immobilier à Dubaï reposait sur une seule formalité administrative : le certificat de non-objection (NOC) émis par la banque pour les biens hypothéqués. Cette exigence a discrètement disparu pour l'ensemble des trois catégories de visas immobiliers.
Il s'agit d'une pratique courante constatée sur le terrain plutôt que d'une circulaire officielle publiée. Le Dubai Land Department annonce rarement ses ajustements de procédure par voie publique : ceux-ci se manifestent directement au niveau des approbations accordées. Les dossiers portant sur des biens financés par crédit immobilier sont aujourd'hui déposés et approuvés sans NOC, et ce auprès de diverses banques, communautés et typologies de visa.
Ce qui a changé
Jusqu'à récemment, toute demande de visa adossée à un bien immobilier hypothéqué exigeait un NOC bancaire attestant de la non-objection de l'établissement à l'obtention du titre de séjour, mentionnant le montant remboursé ainsi que le solde restant dû — selon une formulation strictement acceptée par le DLD.
Les dossiers impliquant un bien hypothéqué sont désormais validés sans ce certificat, que ce soit pour le Golden Visa de 10 ans, le visa Retraite de 5 ans ou le visa Investisseur de 2 ans.
Pourquoi cette évolution est déterminante
Les banques aux Émirats arabes unis ne refusaient pratiquement jamais de délivrer ce NOC — l'issue ne faisait aucun doute. La véritable difficulté résidait dans les délais. L'obtention d'un NOC bancaire nécessitait en général trois à quatre jours ouvrables, voire davantage, sans compter les frais, la demande officielle, le respect d'une formulation rigoureuse et les allers-retours si le DLD en rejetait le format.
Les dossiers demeuraient donc fréquemment en attente pendant une semaine ou plus pour un document garanti d'avance. L'abandon du NOC élimine enfin ce point de blocage pour les trois catégories de visas immobiliers.
Le barème exact des frais gouvernementaux
Les délais étant désormais réduits, la question du coût devient centrale. Voici le montant total des frais gouvernementaux pour le sponsor selon le type de visa immobilier.
| Visa | Frais gouvernementaux du sponsor | Bien éligible | Par enfant à charge |
|---|---|---|---|
| Golden Visa de 10 ans | 9,978 | 2 million ou plus | 3,895 |
| Visa Retraite de 5 ans | 4,715 | 1 million ou plus, 55 ans et plus | 4,215 |
| Visa Investisseur de 2 ans | 10,350 | Aucun minimum en pleine propriété individuelle | 1,103 |
Les frais de service professionnels sont distincts de ces frais administratifs et varient selon le prestataire. En cas de copropriété pour le visa investisseur de 2 ans, une part minimale de 400,000 par propriétaire est requise.
Le nouveau calendrier de traitement
Sans l'étape du NOC, le traitement d'une demande avec bien hypothéqué s'aligne désormais sur les mêmes délais qu'une propriété intégralement payée.
- Évaluation immobilière — le jour même auprès d'un centre DLD Trustee.
- Dépôt de la demande avec titre de propriété (title deed), passeport, photo et Emirates ID.
- Examen par le DLD et traitement par la GDRFA — généralement 7 à 10 jours ouvrables.
- Visite médicale, données biométriques et délivrance du visa.
Ce qui ne change pas
Trois éléments restent strictement identiques, et il convient d'être très précis à leur sujet.
- Les critères de valeur immobilière — le Golden Visa requiert toujours 2 million ou plus, le visa Retraite 1 million à partir de 55 ans, et le visa Investisseur n'impose aucun seuil minimal pour un propriétaire unique. Le solde hypothécaire n'est pas déduit ; seule la valeur vénale estimée par le DLD est prise en compte.
- L'hypothèque elle-même — le privilège hypothécaire de votre banque demeure en place, et le DLD inscrit son propre gage pour la durée du visa. Seules les formalités administratives ont évolué, non les conditions de financement.
- La nature de cette évolution — il s'agit d'une pratique constatée et non d'une règle officiellement publiée. Les procédures aux Émirats pouvant évoluer rapidement, il est conseillé de consulter un spécialiste déposant activement des dossiers avant de formaliser votre projet.
En conclusion
Si vous possédez un bien sous hypothèque à Dubaï et que vous hésitiez à entamer vos démarches de visa en raison des démarches bancaires, cet obstacle n'a plus lieu d'être. Votre dossier peut désormais être constitué uniquement avec le titre de propriété, votre passeport, une photo et l'Emirates ID, supprimant ainsi la semaine d'attente auparavant consacrée au NOC.
Foire aux questions
Le NOC bancaire est-il toujours exigé pour un visa immobilier à Dubaï ?
Non. Les dossiers de biens immobiliers sous hypothèque sont actuellement approuvés sans NOC bancaire, qu'il s'agisse du Golden Visa de 10 ans, du visa Retraite de 5 ans ou du visa Investisseur de 2 ans.
Combien de temps l'abandon du NOC permet-il d'économiser ?
Généralement trois à quatre jours ouvrables, et souvent davantage. Bien que les banques délivrent systématiquement ce certificat, la demande, les frais, la conformité de rédaction et les éventuels rejets de forme du DLD immobilisaient couramment les dossiers pendant une semaine ou plus.
Puis-je obtenir un visa immobilier si mon bien est hypothéqué ?
Oui. Le capital restant dû sur l'hypothèque n'est pas déduit de la valeur du bien — seule la valeur marchande évaluée par le DLD détermine votre éligibilité.
L'inscription hypothécaire change-t-elle lors de la délivrance du visa ?
Non. L'hypothèque de votre banque reste en vigueur et le DLD enregistre un gage complémentaire pour la durée de validité du visa. Aucun changement n'intervient sur le plan du financement.
Quels sont les frais gouvernementaux pour chaque visa immobilier ?
Les frais gouvernementaux pour le sponsor s'élèvent à 9,978 pour le Golden Visa de 10 ans, 4,715 pour le visa Retraite de 5 ans et 10,350 pour le visa Investisseur de 2 ans. Les frais d'accompagnement sont distincts.
Combien coûtent les frais pour un enfant à charge ?
3,895 par enfant pour le Golden Visa, 4,215 pour le visa Retraite et 1,103 pour le visa Investisseur de 2 ans.
Quel est le délai actuel d'obtention d'un visa pour un bien sous hypothèque ?
Pratiquement le même que pour un bien entièrement réglé : évaluation le jour même, puis généralement 7 à 10 jours ouvrables pour l'examen par le DLD et le traitement par la GDRFA, suivis de l'examen médical, de la biométrie et de la délivrance du visa.
Quels documents sont désormais requis ?
Le titre de propriété (title deed), la copie du passeport, une photo d'identité et l'Emirates ID le cas échéant. Les NOC bancaires, attestations de mainlevée ou lettres de passif bancaire ne sont plus réclamés.
Le DLD a-t-il officialisé ce changement par voie de publication ?
Aucune circulaire n'a été publiée. Cette mesure reflète la pratique opérationnelle actuellement constatée lors des approbations et non une directive officielle ; il est donc recommandé de valider votre situation auprès d'un expert traitant activement des dossiers.
Les seuils de valeur immobilière ont-ils également changé ?
Non. Les seuils demeurent inchangés : 2 million pour le Golden Visa, 1 million pour les personnes de 55 ans et plus pour le visa Retraite, et aucun seuil minimal pour un propriétaire unique concernant le visa Investisseur de 2 ans.
Poursuivre la lecture
Exigences de séjour pour le Golden Visa de Dubaï 2026 : Éligibilité, documents et erreurs fréquentes expliquées
Dès novembre 2026, les détenteurs d'un Golden Visa de Dubaï peuvent séjourner hors des UAE plus de 6 mois sans perdre leur statut de résident. Découvrez les critères d'éligibilité, les documents requis, les normes de photo et comment éviter les erreurs qui bloquent les dossiers.
· 13 min de lecture
Golden Visa de Dubaï pour les enseignants : Éligibilité 2026, démarches étape par étape et erreurs à éviter
Les enseignants et professionnels de l'éducation peuvent désormais obtenir le Golden Visa de 10 ans à Dubaï. Découvrez vos critères d'éligibilité, les documents requis, les frais applicables et nos conseils pour accélérer le traitement de votre dossier.
· 14 min de lecture1
Golden Visa UAE : résidence de longue durée, et non statut permanent
Le Golden Visa UAE est une résidence renouvelable de 10 ans, et non permanente. Découvrez ses réels avantages ainsi que les points de blocage fréquents rencontrés lors des démarches.
· 8 min de lecture1