Golden Visa avec un bien hypothéqué : tout ce que vous devez savoir
11 min de lecture 10
Un bien immobilier sous hypothèque peut vous rendre éligible au Golden Visa UAE, à condition que votre part enregistrée auprès du DLD atteigne le seuil minimal requis et que vos mensualités soient à jour.
En résumé
Il est tout à fait possible d’obtenir un Golden Visa UAE avec un bien immobilier sous hypothèque. L'essentiel est que votre nom figure sur le titre de propriété, que votre quote-part enregistrée auprès du DLD atteigne le seuil minimal requis et que vos mensualités soient à jour. Depuis novembre 2026, le document déterminant est un relevé hypothécaire récent délivré par votre banque, concordant parfaitement avec le titre de propriété. Veillez à toujours vérifier la dernière évaluation du DLD ainsi que les informations de votre relevé avant de déposer votre demande.
Obtenir un Golden Visa avec un bien immobilier sous hypothèque
Vous n’avez pas besoin d’avoir remboursé l'intégralité de votre prêt au préalable. Pour le Golden Visa par investissement immobilier aux Émirats arabes unis, le Dubai Land Department vérifie uniquement que votre nom apparaît sur le titre de propriété et que votre part de détention atteint la valeur requise. La majorité des demandeurs à Dubaï financent leur bien par un prêt immobilier. Les règles du DLD en tiennent pleinement compte.
La quote-part minimale enregistrée auprès du DLD pour le Golden Visa de 10 ans est de 2 million. Si vous et votre conjoint détenez conjointement un bien d'une valeur de 4 million à parts égales (50/50), vous êtes tous les deux éligibles. En revanche, si trois personnes se partagent ces 4 million, personne ne sera qualifié. Ce seuil est strict et sans compromis : aucune exception n'est accordée, même de justesse.
Comment le statut de propriétaire avec hypothèque est encadré par le DLD
Inutile d'attendre le remboursement complet de votre emprunt. Tant que votre nom figure sur le titre de propriété définitif (et non sur un contrat de vente sur plan ou Oqood), vous pouvez prétendre au visa grâce à ce bien. Les biens sur plan et les appartements d’hôtel ne sont éligibles qu’après la remise des clés, une fois que le DLD vous enregistre officiellement comme propriétaire. Cette étape finale bloque bien plus de dossiers qu’on ne le pense.
Calcul de votre quote-part en cas de copropriété
Le DLD se base exclusivement sur la répartition inscrite sur le titre de propriété. Si le titre indique que vous détenez un certain pourcentage, c'est cette quote-part exacte que retiendra le DLD, peu importe qui rembourse concrètement l'emprunt. Avant de soumettre votre demande de Golden Visa, assurez-vous que les noms et les quotes-parts figurant sur le titre de propriété correspondent parfaitement à ceux du contrat de prêt. En cas de divergence, votre dossier restera bloqué sur le portail du DLD pendant des semaines dans l'attente de rectifications.
L’évaluation du DLD : le montant déterminant
Seul le certificat d'évaluation officiel émis par le DLD fait foi pour l’approbation du Golden Visa. Le prix d'achat initial ou l’estimation de votre agent immobilier ne sont pas pris en considération. Depuis novembre 2026, un certificat d'évaluation du DLD (valable 90 jours) doit obligatoirement être joint à chaque dossier. C’est ce document qui certifie si votre part de propriété respecte bien le seuil de 2 million.

Que faire si l'évaluation du DLD est inférieure à votre prix d'achat ?
Si l'évaluation du DLD est inférieure au montant déboursé lors de l'acquisition, c’est cette valeur réduite qui s'impose, sans négociation possible. Si certains propriétaires constatent une hausse lors d'une réévaluation, il est risqué de spéculer dessus. En cas de doute, nous pouvons solliciter l'évaluation du DLD avant que vous n’engagiez les frais de dossier. N’oubliez pas que ces certificats ne sont valables que 90 jours.
Baisse de la valeur du bien : risque-t-on de perdre son visa ?
Si l'évaluation du DLD fait passer votre part en dessous de 2 million, votre éligibilité prend fin. Ce point est systématiquement réexaminé lors du renouvellement. Ainsi, si le marché fluctue ou si le DLD modifie son barème de calcul, votre bien risque de passer sous la barre requise. De nombreux propriétaires ne s'en aperçoivent qu'au moment du renouvellement, lorsqu'aucune solution alternative n'est plus envisageable.
Quel montant de fonds propres est exigé ?
Il n'est pas nécessaire d'avoir soldé votre emprunt. Le DLD et les services de l'immigration vérifient uniquement la valeur de votre quote-part enregistrée auprès du DLD, et non le capital restant dû. Tant que votre nom figure sur le titre de propriété, que votre part atteint au moins 2 million et que vos mensualités sont à jour, les conditions sont remplies.
Quels documents fournir pour un Golden Visa avec un bien sous hypothèque ?
Voici la liste récapitulative : titre de propriété original ou certifié par le DLD, certificat d'évaluation du DLD en cours de validité (90 jours), relevé de prêt hypothécaire bancaire datant de moins de 30 jours, copie lisible de votre passeport (incluant toutes les pages portant des tampons des Émirats arabes unis), ainsi que votre Emirates ID le cas échéant. Joignez-y une photo d'identité sur fond blanc et une assurance santé valide aux Émirats arabes unis. Pour le parrainage de votre famille, prévoyez les actes de mariage ou de naissance dûment légalisés et attestés.
Auparavant, les banques exigeaient une lettre de non-objection (NOC). Aujourd'hui, seul le relevé hypothécaire est requis. Ce document doit attester que vos remboursements sont à jour et que votre état civil ainsi que les coordonnées du bien correspondent rigoureusement au titre de propriété. En cas d'écart, demandez sans attendre à votre banque de procéder aux corrections. D'après notre expérience, nombre de retards subis par nos clients proviennent de telles incohérences.
Suppression de la lettre de non-objection (NOC) bancaire à Dubaï
L'ancienne procédure et les évolutions actuelles
Avant novembre 2026, l'obtention d'un Golden Visa pour un bien hypothéqué impliquait d'attendre une NOC bancaire. Certains établissements facturaient ce document et les délais pouvaient s'éterniser. Désormais, le DLD et la GDRFA n'exigent plus que votre relevé hypothécaire le plus récent, aussi bien pour une première demande que pour un renouvellement. Vous n'aurez plus à solliciter de NOC auprès de votre banque. Consultez La NOC bancaire n'est plus requise pour les visas immobiliers à Dubaï : l'analyse de nos experts pour découvrir cette mise à jour directement expliquée par nos spécialistes.
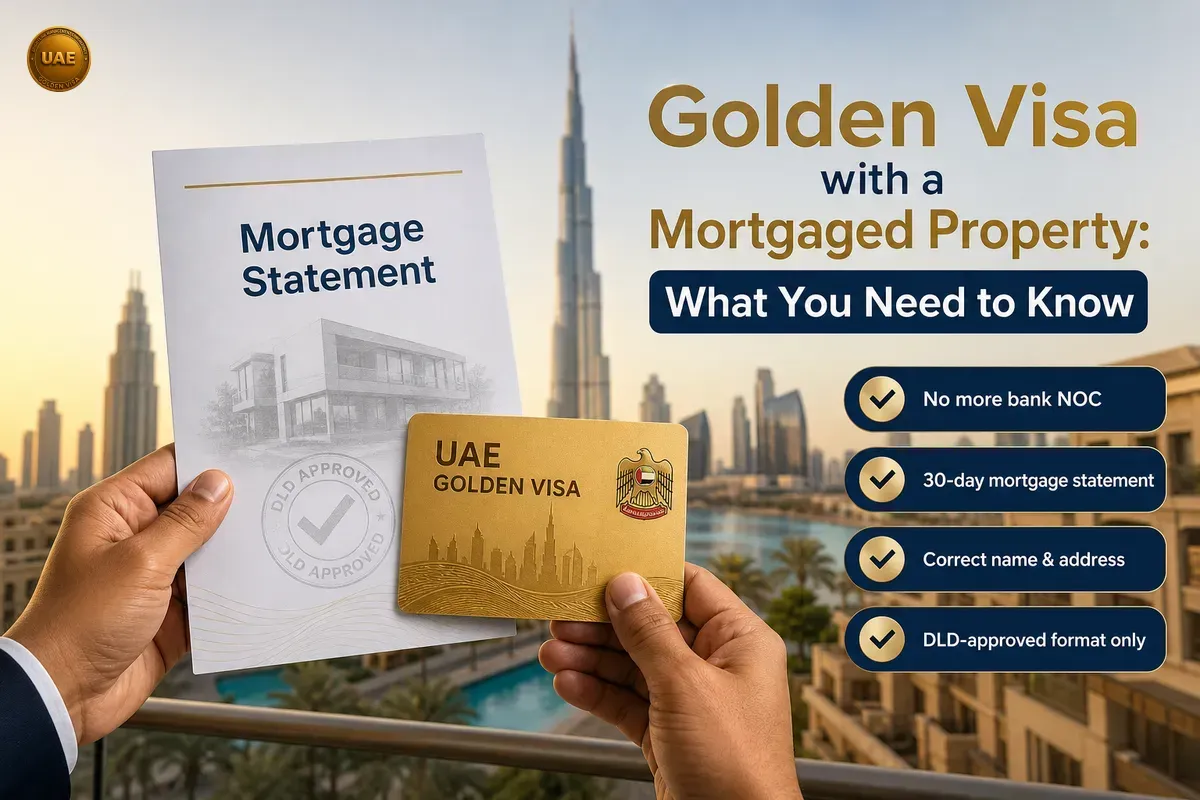
Sollicitez auprès de votre établissement bancaire un relevé hypothécaire (parfois désigné sous le nom de liability letter ou loan position letter) daté de moins de 30 jours. Ce document doit impérativement mentionner votre nom et l'adresse du bien de façon strictement identique au titre de propriété émis par le DLD. Si votre banque vous remet un modèle générique ou incomplet, exigez le format agréé par le DLD. Certaines institutions financières imposent un retrait en agence tandis que d'autres le transmettent par courriel. Veillez à ne pas repartir avec un document non conforme.
Refinancement, vente ou transfert d'un bien immobilier sous hypothèque
Le refinancement a-t-il un impact sur votre Golden Visa ?
Si vous renégociez votre prêt, restructurez votre créance ou changez de banque, votre éligibilité demeure intacte tant que votre nom et votre quote-part (au moins 2 million) restent inchangés sur le titre de propriété. En cas d'ajout ou de retrait d'un copropriétaire, vous devrez obtenir un nouveau titre de propriété ainsi qu'un relevé hypothécaire actualisé avant d'engager le renouvellement. Cette formalité est fréquemment négligée lors d'une modification de structure de propriété, ce qui entraîne des blocages imprévus au moment du renouvellement.
En cas de vente, le Golden Visa est-il annulé ?
Dès lors que vous cédez votre bien, votre Golden Visa sera annulé peu après la notification transmise au DLD et à la GDRFA. Des frais d'annulation s'appliquent. Afin d'éviter toute rupture de résidence légale, préparez l'acquisition d'un nouveau bien éligible ou une transition vers un autre statut, comme un visa de travail, en amont de la transaction. La GDRFA applique ces règles avec la plus grande rigueur.
Transfert de propriété ou modification des copropriétaires
Ajouter un conjoint ou retirer un titulaire sur le titre de propriété équivaut à une nouvelle demande pour le DLD et la GDRFA. Il vous faudra présenter le titre mis à jour ainsi qu'un relevé de prêt récent. Si votre nouvelle quote-part passe sous la barre des 2 million, vous perdrez votre éligibilité. Validez impérativement les chiffres auprès du DLD ou de votre banque avant de signer le moindre acte auprès d'un registration trustee office.
Questions fréquentes sur les biens sous hypothèque et le Golden Visa
Le solde restant dû de mon prêt a-t-il une importance ?
Non, aucunement. Votre bien peut être financé en majeure partie par un emprunt. Seules l'évaluation du DLD et votre part inscrite sur le titre de propriété sont prises en compte, sous réserve que vos remboursements soient à jour.
Peut-on obtenir un prêt hypothécaire supérieur à la valeur du bien ?
Aucun établissement bancaire aux Émirats arabes unis n'accorde de prêt excédant la valeur reconnue par le DLD. Si le ratio prêt/valeur présente une anomalie, attendez-vous à un examen approfondi de votre dossier par le DLD.
Qui est habilité à hypothéquer le bien immobilier ?
Seules les personnes enregistrées sur le titre de propriété émis par le DLD peuvent contracter une hypothèque sur le bien. En copropriété, la quasi-totalité des banques exige la signature de l'ensemble des propriétaires. Les noms doivent concorder scrupuleusement entre le titre et le relevé bancaire, les variantes d'orthographe sur les passeports internationaux constituant une cause fréquente de complication.
Combien coûte un prêt immobilier à Dubaï ?
Les banques facturent généralement environ 1 % du montant du prêt au titre des frais de dossier, tandis que le DLD prélève 0,25 % pour l'enregistrement de l'hypothèque. Renseignez-vous auprès de votre banque pour anticiper les éventuels autres frais administratifs avant de finaliser votre contrat.
Peut-on contracter une hypothèque sur un bien déjà entièrement payé ?
Si vous détenez un bien en pleine propriété, la plupart des banques vous proposeront un prêt garanti par celui-ci. Veillez toutefois à ce que la souscription d'un nouveau crédit ne vienne pas réduire la valeur nette de votre part en deçà de 2 million selon l'évaluation du DLD, sous peine de perdre votre éligibilité au Golden Visa.
Les véritables causes de blocage ou de retard pour les biens sous hypothèque
Divergences entre le titre de propriété et le relevé hypothécaire
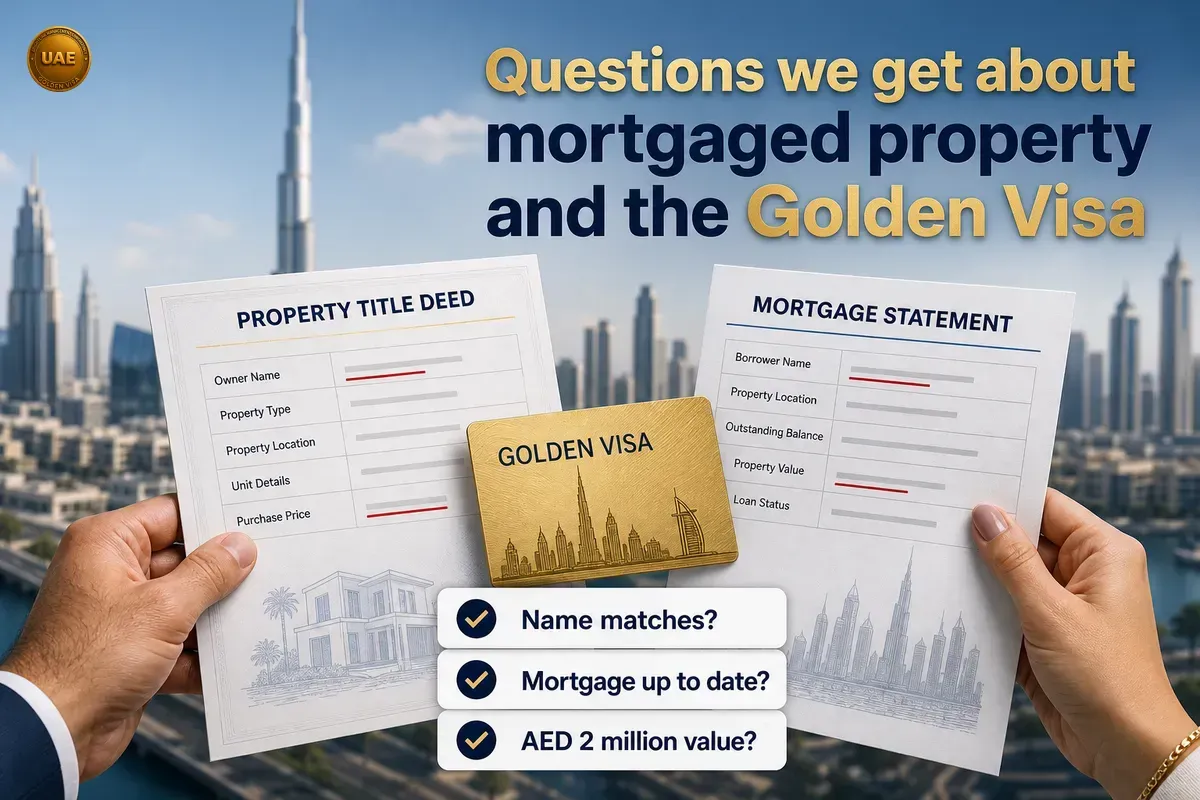
La moindre anomalie sur les noms, les numéros de passeport ou les données relatives au bien suspendra l'instruction de votre dossier. L’erreur la plus fréquente réside dans une faute d'orthographe ou une discordance d'adresse entre votre relevé de prêt et le titre de propriété émis par le DLD. La GDRFA ou le DLD rejetteront votre dossier tant que la rectification n'aura pas été opérée. Demandez à votre banque de corriger ses registres si nécessaire. Ne déposez votre demande qu’après avoir minutieusement vérifié chaque ligne.
Mensualités de prêt impayées
Les retards de paiement constituent un motif immédiat d'échec. La banque risque de signaler l'incident, incitant le DLD à geler la procédure de visa jusqu'à régularisation complète de votre compte. N'entamez aucune démarche tant que votre situation n'est pas assainie : vous ne feriez que perdre du temps.
Valeur du bien inférieure au seuil réglementaire
Si l'évaluation émise par le DLD fait passer votre part sous la barre des 2 million, vous ne remplirez plus les conditions, même si votre dossier était conforme l'année précédente. Obtenez une évaluation actualisée du DLD avant chaque demande ou renouvellement. Le marché immobilier fluctue, tout comme la réglementation du DLD. Pour faire le point sur les dernières dispositions, consultez UAE Golden Visa Property Requirements: 2026 Valuation, Mortgages, and Fees.
Check-list : demande de Golden Visa pour un bien sous hypothèque
| Étape | Document | Conseil |
|---|---|---|
| 1 | Titre de propriété (DLD) | Vérifiez votre quote-part et l'orthographe des noms |
| 2 | Certificat d'évaluation du DLD | Doit attester d'au moins 2 million pour votre part |
| 3 | Relevé de prêt hypothécaire (moins de 30 jours) | Aucun impayé, conformité absolue des noms et détails avec le titre |
| 4 | Copie du passeport | Lisible, en cours de validité, incluant les pages avec visas ou tampons des Émirats arabes unis |
| 5 | Emirates ID | Ancienne carte ou carte annulée en cas de renouvellement |
| 6 | Photo d'identité | Récente, sur fond blanc |
| 7 | Attestation d'assurance santé | Émise par un assureur aux Émirats arabes unis, valide pour la durée du visa |
| 8 | Actes de mariage / naissance (pour les personnes à charge) | Légalisés et attestés s'ils sont délivrés hors des Émirats arabes unis |
Avant de soumettre votre dossier, assurez-vous de la parfaite concordance des noms, adresses et numéros d'identification sur l'ensemble des pièces. Les exigences administratives et formulaires évoluant régulièrement, vérifiez les dernières directives du DLD et de la GDRFA ou confiez-nous l'audit préalable de votre dossier. Pour vous décharger de ces complexités administratives, contactez nos consultants. Nous analyserons votre titre de propriété et votre relevé de prêt ligne par ligne, puis vous guiderons méthodiquement à chaque étape.
Pour en savoir plus, découvrez notre guide complet 2026 du Golden Visa à Dubaï pour les propriétaires immobiliers ou utilisez notre simulateur de coûts du Golden Visa pour estimer l'ensemble de vos frais.
Foire aux questions
Puis-je vendre un bien sous hypothèque si je détiens un Golden Visa ?
Oui, mais vous devez impérativement en informer le DLD et la GDRFA. Votre Golden Visa sera révoqué dès que vous ne serez plus propriétaire du bien éligible. Afin de maintenir votre statut de résident sans interruption, assurez-vous d’acquérir un nouveau bien conforme ou d’obtenir un autre visa avant de finaliser la vente.
Un bien immobilier sous hypothèque peut-il être cédé ou transféré à un tiers ?
Oui. Le nouvel acquéreur doit remplir les critères d'acceptation de la banque ainsi que ceux du DLD. Si la transaction entraîne une baisse de votre quote-part sous le seuil requis, votre visa sera annulé. Toute modification de propriété impose une mise à jour des dossiers auprès des services d'immigration.
Comment est évaluée ma part de propriété dans le cadre d’un bien financé conjointement ?
Votre quote-part correspond précisément au pourcentage stipulé sur le titre de propriété émis par le DLD. Le DLD applique ce prorata à la valeur totale expertisée. Si votre acte indique une détention de 50 % d'un bien évalué à 4 million, vous êtes éligible, votre part atteignant 2 million.
Le capital restant dû sur mon prêt hypothécaire influence-t-il mon éligibilité ?
Non. Vous pouvez vous qualifier même si le bien a été financé en majeure partie par un prêt bancaire. Ce qui compte, c'est que la valeur de votre quote-part selon l'évaluation du DLD satisfasse au minimum requis et que vos remboursements soient rigoureusement à jour.
Quels documents bancaires sont indispensables pour la demande ?
Un relevé hypothécaire récent (émis depuis moins de 30 jours). Pour les biens situés à Dubaï, la lettre de non-objection (NOC) bancaire n'est plus exigée depuis novembre 2026.
Que se passe-t-il en cas de mensualité impayée alors que l'on détient le Golden Visa ?
Tout défaut de paiement entraînera très probablement un signalement bancaire ou un blocage auprès du DLD, paralysant votre demande ou son renouvellement. Veillez à régulariser l'ensemble de vos échéances avant d'engager vos démarches.
Poursuivre la lecture
Exigences de séjour pour le Golden Visa de Dubaï 2026 : Éligibilité, documents et erreurs fréquentes expliquées
Dès novembre 2026, les détenteurs d'un Golden Visa de Dubaï peuvent séjourner hors des UAE plus de 6 mois sans perdre leur statut de résident. Découvrez les critères d'éligibilité, les documents requis, les normes de photo et comment éviter les erreurs qui bloquent les dossiers.
· 13 min de lecture
Golden Visa de Dubaï pour les enseignants : Éligibilité 2026, démarches étape par étape et erreurs à éviter
Les enseignants et professionnels de l'éducation peuvent désormais obtenir le Golden Visa de 10 ans à Dubaï. Découvrez vos critères d'éligibilité, les documents requis, les frais applicables et nos conseils pour accélérer le traitement de votre dossier.
· 14 min de lecture1
Golden Visa UAE : résidence de longue durée, et non statut permanent
Le Golden Visa UAE est une résidence renouvelable de 10 ans, et non permanente. Découvrez ses réels avantages ainsi que les points de blocage fréquents rencontrés lors des démarches.
· 8 min de lecture1