İpotekli mülk ile Golden Visa: Bilmeniz gerekenler
8 dk okuma 10
DLD'ye kayıtlı hisse payınız asgari şartı karşılıyorsa ve ipotek ödemeleriniz düzenli olarak devam ediyorsa, ipotekli gayrimenkulünüzle BAE Golden Visa başvurusunda bulunabilirsiniz.
Hızlı Yanıt
İpotekli (mortgage ile alınmış) bir mülkle BAE Golden Visa alabilirsiniz. Burada önemli olan hususlar; tapuda adınızın yer alması, DLD nezdinde kayıtlı payınızın asgari tutarı karşılaması ve mortgage ödemelerinizin güncel olmasıdır. Kasım 2026 itibarıyla en kritik belge, bankanızdan alınan ve tapu bilgileriyle birebir uyuşan güncel bir mortgage hesap dökümüdür. Başvuru yapmadan önce mutlaka en güncel DLD değerlemesini ve belgenizdeki ayrıntıları kontrol edin.
İpotekli bir mülkle Golden Visa alabilirsiniz
Kredinizin tamamını önceden kapatmanıza gerek yoktur. BAE gayrimenkul yatırımı yoluyla Golden Visa programında Dubai Land Department yalnızca adınızın tapuda kayıtlı olmasına ve sahip olduğunuz payın yeterli değere ulaşmasına bakar. Dubai'de başvuran yatırımcıların büyük bir kısmının halen devam eden bir mortgage borcu bulunmaktadır. Zaten DLD mevzuatı da bu durumu öngörmektedir.
10 yıllık Golden Visa için DLD nezdinde kayıtlı asgari hisse tutarı 2 milyon AED'dir. Eşinizle birlikte %50-%50 hisse paylaşımıyla 4 milyon AED değerinde bir mülke sahipseniz, her ikiniz de başvuru hakkı kazanırsınız. Ancak 4 milyon AED değerindeki bu mülk üç kişi arasında bölünürse, hiç kimse hak kazanamaz. Bu tutar kuralı kesindir; limitin hemen altında kalan durumlar için herhangi bir istisna uygulanmaz.
DLD kuralları kapsamında ipotekli mülkiyet nasıl değerlendirilir?
Kredinin tamamen bitmesini beklemek zorunda değilsiniz. Nihai tapuda (proje aşamasındaki mülkler veya Oqood hariç) adınız yer aldığı sürece, bu gayrimenkulü vize başvurunuz için kullanabilirsiniz. Proje aşamasındaki (off-plan) üniteler ve otel daireleri, inşaat tamamlanıp mülk teslim edilene ve DLD sizi mülk sahibi olarak kaydedene kadar vize için kullanılamaz. Bu son aşama, başvuruda bulunan pek çok kişinin gözünden kaçabilen kritik bir adımdır.
Müşterek mülkiyette hisseniz nasıl hesaplanır?
DLD yalnızca tapudaki hisse oranını esas alır. Tapuda adınıza hangi oran tescil edilmişse, DLD bu payı dikkate alır. Mortgage taksitlerini kimin ödediğinin bir önemi yoktur. Golden Visa başvurusunda bulunmadan önce, tapudaki isimlerin ve hisse oranlarının mortgage sözleşmesindekilerle birebir örtüştüğünden emin olun. Bu bilgiler uyuşmazsa, DLD portalında düzeltme beklerken haftalarca vakit kaybedebilirsiniz.
DLD değerlemesi: Esas alınan tek rakam
Golden Visa onayında yalnızca DLD tarafından düzenlenen değerleme belgesi (valuation certificate) geçerlidir. Mülk için ne kadar ödediğinizin veya emlak danışmanınızın ne söylediğinin bir bağlayıcılığı yoktur. Kasım 2026 itibarıyla yapılan her başvurunun bir parçası olarak (90 gün geçerliliği olan) bir DLD değerleme belgesi ibraz edilmelidir. Mülk payınızın 2 milyon AED şartını karşılayıp karşılamadığını belirleyen yegane belge budur.

DLD mülkünüzün değerini daha düşük belirlerse ne olur?
DLD değerlemesi ödediğiniz tutarın altında çıkarsa, geçerli olan bu düşük değerdir. Herhangi bir müzakere veya pazarlık şansı bulunmaz. Bazı mülk sahiplerinin yeniden değerlendirme sonrası değerinin arttığı görülse de bunu şansa bırakmamak gerekir. Değer konusunda tereddütünüz varsa, başvuru harçlarını ödemeden önce sizin adınıza DLD değerleme sürecini organize edebiliriz. Bu belgelerin geçerlilik süresinin yalnızca 90 gün olduğunu unutmayın.
Gayrimenkulün değeri düşerse vizenizi kaybeder misiniz?
DLD değerlemesinde hissenizin karşılığı 2 milyon AED'nin altına düşerse uygunluğunuzu kaybedersiniz. Bu durum vize yenileme aşamasında tekrar kontrol edilir. Dolayısıyla piyasa koşulları değişir veya DLD hesaplama yöntemini güncellerse, hisseniz barajın altında kalabilir. Birçok mülk sahibi bu riskle maalesef ancak yenileme zamanı geldiğinde ve artık telafisi mümkün olmadığında yüzleşmektedir.
Ne kadar öz sermaye (ödenmiş pay) gerekir?
Kredinizi tamamen kapatmış olmanız şart değildir. DLD ve göçmenlik makamları, mortgage borcunuzun kalan bakiyesine değil, DLD nezdinde adınıza kayıtlı mülkiyet payına bakar. Tapuda adınızın yer alması, hissenizin 2 milyon AED üzerinde olması ve kredi ödemelerinizin düzenli ilerlemesi yeterlidir.
İpotekli mülkle Golden Visa için hangi belgeler gereklidir?
Gereken temel belgeler şunlardır: Orijinal veya DLD onaylı tapu (title deed), geçerli DLD değerleme belgesi (90 gün süreli), bankanızdan son 30 gün içinde alınmış mortgage hesap dökümü, pasaportunuzun net bir kopyası (BAE giriş-çıkış damgalarının bulunduğu sayfalar dahil) ve varsa Emirates ID kartınız. Ayrıca beyaz arka planlı biyometrik vesikalık fotoğraf ve geçerli BAE sağlık sigortası eklenmelidir. Aile üyeleri için ise tasdikli evlilik ve doğum belgeleri gerekir.
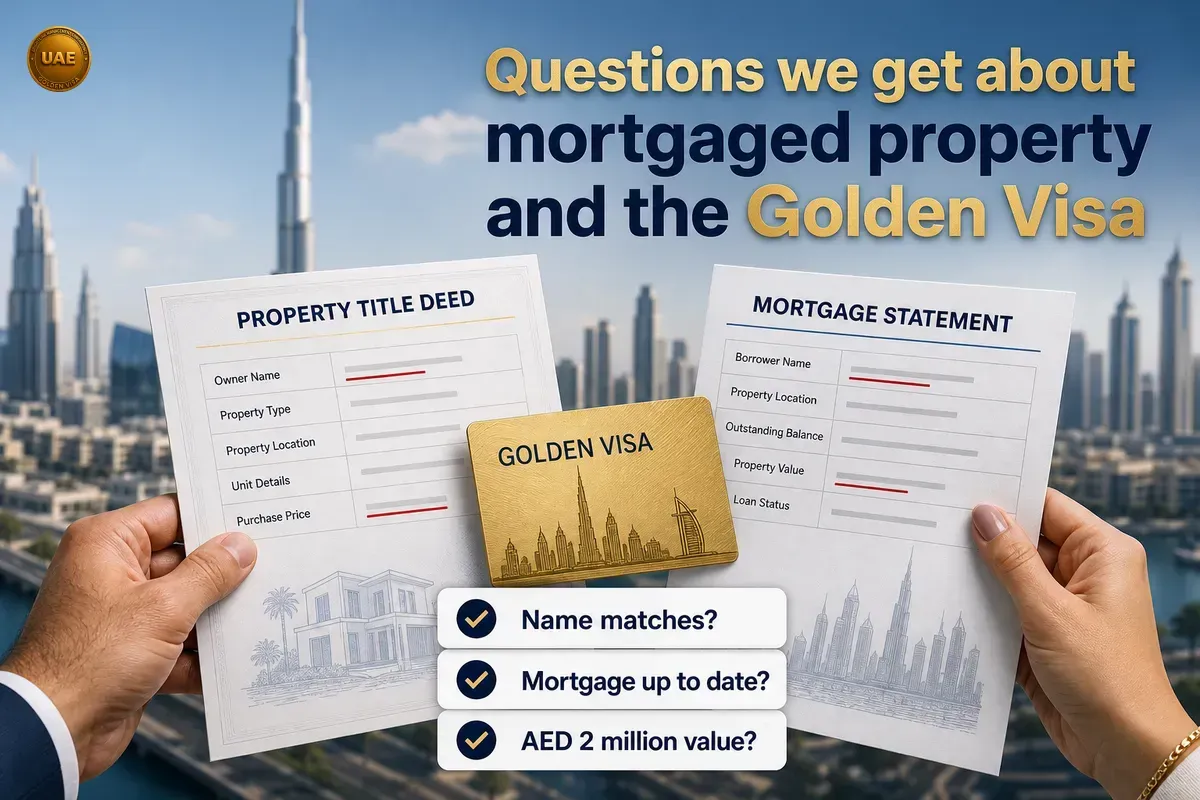
Geçmişte bankalardan itirazsızlık belgesi (NOC) talep edilirdi. Artık yalnızca mortgage hesap dökümü istenmektedir. Bu belgede ödemelerinizin güncel olduğu açıkça görülmeli, adınız ve gayrimenkul bilgileriniz tapuyla harfiyen uyuşmalıdır. Herhangi bir tutarsızlık varsa, başvuru yapmadan önce bankanızdan bunu düzeltmesini talep edin. Süreçte yaşanan gecikmelerin önemli bir kısmı bu tür uyumsuzluklardan kaynaklanmaktadır.
Dubai'de banka itirazsızlık belgesi (NOC) şartı kaldırıldı
Eski süreç ve son değişiklikler
Kasım 2026 öncesinde, ipotekli mülkle yapılan her Golden Visa başvurusu için bankadan NOC belgesi beklemek zorunluydu. Kimi bankalar bu belge için yüksek ücretler talep ediyor ve süreç oldukça uzuyordu. Artık DLD ve GDRFA, yalnızca en güncel mortgage hesap dökümünüzü talep etmektedir. Bu durum hem ilk başvurular hem de vize yenilemeleri için geçerlidir. Artık bir NOC için bankaların peşinden koşmanıza gerek kalmadı. Doğrudan uzmanlarımızdan bu değişikliğin detaylarını öğrenmek için Dubai mülk vizelerinde artık banka NOC şartı aranmıyor — Masamızdan güncel gelişmeler başlıklı yazımızı inceleyebilirsiniz.
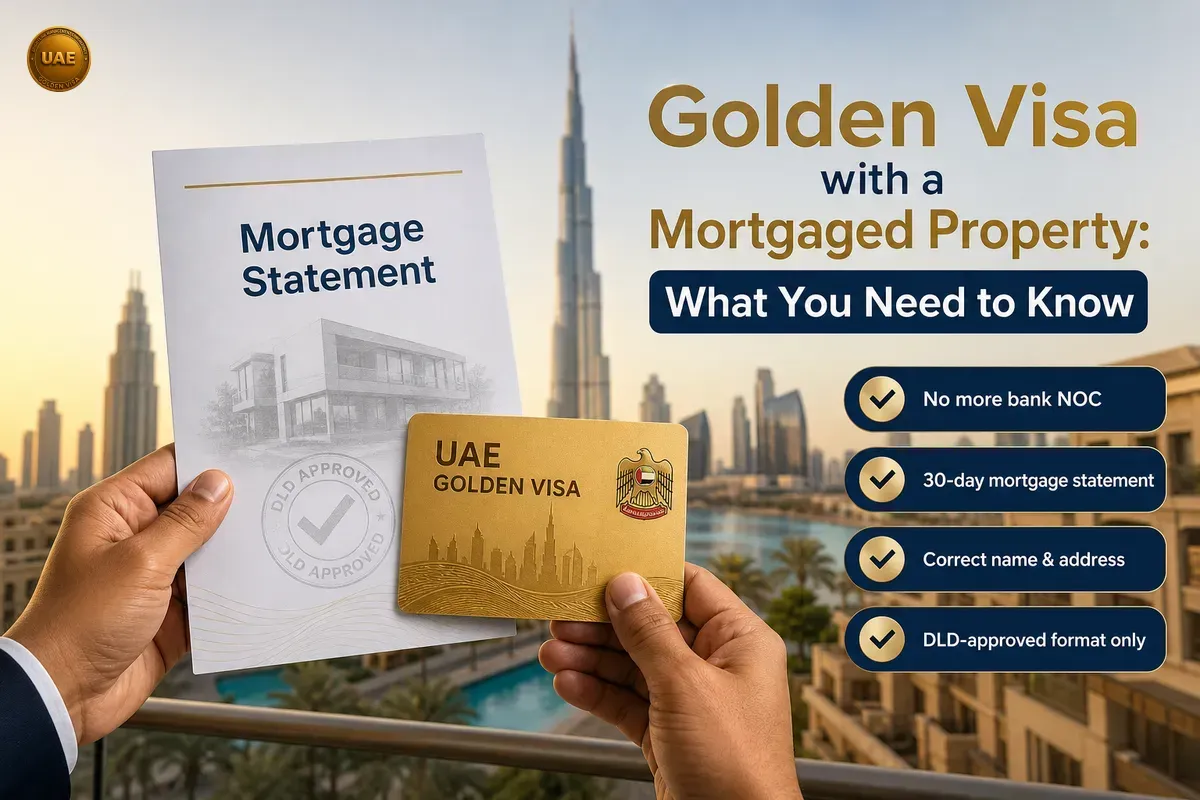
Bankanızdan son 30 gün içinde düzenlenmiş bir mortgage dökümü (bazen yükümlülük mektubu - liability letter veya kredi durum mektubu - loan position letter olarak da adlandırılır) talep edin. Bu belgede adınız ve gayrimenkul adresiniz, DLD tapusundaki ile birebir aynı şekilde yer almalıdır. Bankanız standart veya genel bir metin verirse, DLD onaylı formatı talep edin. Bazı bankalar bu belgenin şubeden şahsen teslim alınmasını şart koşarken bazıları e-posta ile gönderebilmektedir. Yanlış formatta düzenlenmiş bir belgeyle süreç başlatmayın.
İpotekli mülkün yeniden finansmanı, satışı veya devri
Yeniden finansman (Refinance): Golden Visa durumunuzu etkiler mi?
Mortgage kredinizi yeniden yapılandırır, şartlarını değiştirir veya başka bir bankaya taşırsanız; tapudaki adınız ve hisse değeriniz (en az 2 milyon AED) değişmediği sürece hak sahipliğiniz devam eder. Ancak tapuya yeni bir ortak eklerseniz veya mevcut bir ortağı çıkarırsanız, vizenizi yenilemeden önce güncel tapu ve yeni bir mortgage dökümü almanız gerekir. Mülk sahipleri mülkiyet yapısını güncellerken bu adımı sıklıkla unutmakta ve vize yenileme aşamasında zor durumda kalabilmektedir.
Mülkün satışı: Golden Visa iptal edilir mi?
Mülkünüzü sattığınızda, satış bilgisi DLD ve GDRFA sistemlerine yansır yansımaz Golden Visa statünüz iptal edilir ve standart bir iptal harcı ödenir. İkametinizde kesinti yaşamamak adına, satışı tamamlamadan önce şartları sağlayan yeni bir gayrimenkul edinmeli veya çalışma vizesi gibi alternatif bir vize türünü hazır bulundurmalısınız. GDRFA bu süreci sıkı bir şekilde takip etmektedir.
Mülkiyet devri veya ortakların değiştirilmesi
Tapuya bir eşin eklenmesi ya da bir ortağın çıkarılması, DLD ve GDRFA nezdinde yeni bir başvuru olarak değerlendirilir. Güncellenmiş bir tapuya ve yeni bir mortgage dökümüne ihtiyacınız olacaktır. Yapılan değişiklik sonrasında payınız 2 milyon AED altına düşerse vize hakkınızı kaybedersiniz. Yetkili tapu tescil ofisinde (trustee office) herhangi bir imza atmadan önce mutlaka DLD veya bankanızla rakamları teyit edin.
İpotekli mülkler ve Golden Visa hakkında sıkça karşılaştığımız sorular
Kalan kredi borcumun tutarı önemli mi?
Hayır, önemli değildir. Mülkün büyük kısmı krediyle finanse edilmiş olabilir. Dikkate alınan tek husus DLD değerlemesi ve tapuda adınıza düşen hisse tutarıdır. Taksit ödemelerinizi düzenli yapmanız yeterlidir.
Mülk değerinin üzerinde bir tutarda mortgage alınabilir mi?
BAE'deki hiçbir banka DLD değerlemesinin üzerinde kredi kullandırmaz. Kredi-değer oranınızda (LTV) olağan dışı bir durum sezilirse, DLD dosyanızı çok daha kapsamlı bir incelemeye tabi tutacaktır.
Mülkü kimler ipotek ettirebilir?
Yalnızca DLD tapusunda kayıtlı kişiler mülk üzerine ipotek tesis edebilir. Müşterek mülkiyette çoğu banka tüm ortakların imzasını talep eder. Tapudaki ve banka kayıtlarındaki isimlerin harfi harfine uyuşması şarttır; yabancı isimlerin farklı yazımları bu aşamada sıklıkla pürüz çıkarabilmektedir.
Dubai'de mortgage masrafları ne kadardır?
Bankalar genellikle kredi tutarının yaklaşık yüzde 1'ini dosya masrafı olarak tahsil ederken, DLD ipotek tescili için yüzde 0,25 harç alır. İmza atmadan önce bankanızdan olası diğer idari masrafları öğrenmenizi tavsiye ederiz.
Sahip olunan borçsuz bir mülk teminat gösterilerek kredi alınabilir mi?
Bir mülkün tamamına borçsuz sahipseniz, çoğu banka bu mülkü teminat göstererek kredi kullanmanıza imkan tanır. Ancak yeni bir kredi kullanmanın, DLD değerlemesine göre hissenizi 2 milyon AED altına düşürmemesine dikkat etmelisiniz; aksi takdirde Golden Visa uygunluğunuzu kaybedersiniz.
İpotekli mülklerde Golden Visa sürecini engelleyen veya geciktiren başlıca sorunlar
Tapu ve mortgage dökümünün uyuşmaması
İsimler, pasaport numaraları veya gayrimenkul detayları birbirinden farklıysa dosyanız askıda kalacaktır. En sık karşılaşılan hata, mortgage dökümü ile DLD tapusu arasındaki harf hataları veya adres farklılıklarıdır. GDRFA ya da DLD, hata düzeltilene kadar dosyanızı işleme almaz ve reddeder. Gerekirse başvurmadan önce bankanızdan kayıtlarını güncellemesini isteyin. Her satırı teyit etmeden kesinlikle başvuru yapmayın.
Geciken mortgage ödemeleri
Gecikmiş ödemeler ciddi problemlere yol açar. Banka kredinizi takibe alabilir ve DLD borcunuz güncellenene kadar vize işlemlerinizi dondurabilir. Gecikmiş taksitiniz varken başvuru yapmayı denemeyin; bu yalnızca zaman kaybına yol açacaktır.
Mülk değerinin asgari sınırın altında kalması
DLD değerlemesinde hisseniz 2 milyon AED'nin altına düşerse, geçen yıl şartları sağlamış olsanız dahi vize alamazsınız. Her başvuru veya vize yenilemesinde güncel bir DLD değerlemesi temin edin. Gayrimenkul değerleri dalgalanabilir ve DLD kuralları değişebilir. En güncel şartları incelemek için BAE Gayrimenkul Golden Visa Şartları: 2026 Değerleme, Mortgage ve Harçlar rehberimize göz atabilirsiniz.
Kontrol Listesi: İpotekli mülkle Golden Visa başvurusu
| Adım | Belge | Önemli İpucu |
|---|---|---|
| 1 | Tapu Senedi (DLD) | Hisse oranınızı ve isimleri kontrol edin |
| 2 | DLD Değerleme Belgesi | Hissenizin karşılığı en az 2 milyon AED olmalıdır |
| 3 | Mortgage Hesap Dökümü (Son 30 gün) | Gecikmiş ödeme olmamalı, tüm isimler ve bilgiler tapuyla eşleşmelidir |
| 4 | Pasaport Kopyası | Net, geçerli ve varsa tüm BAE vizeli sayfalar dahil |
| 5 | Emirates ID | Yenileme yapılıyorsa eski veya iptal edilmiş kimlik kartı |
| 6 | Vesikalık Fotoğraf | Güncel, beyaz arka planlı |
| 7 | Sağlık Sigortası Poliçesi | BAE lisanslı sigorta şirketi onaylı, vize süresince geçerli |
| 8 | Evlilik / Doğum Belgeleri (Bakmakla yükümlü olunanlar için) | BAE dışından alınmışsa konsolosluk ve dışişleri onaylı (tasdikli) |
Başvurunuzu yapmadan önce, tüm belgelerdeki isimlerin, adreslerin ve numaraların birbiriyle tutarlı olduğunu tek tek kontrol edin. Mevzuat ve resmi formlar güncellenebilmektedir; bu nedenle en güncel DLD ve GDRFA taleplerini inceleyin veya dosyanızı bize inceletin. Evrak işleriyle uğraşmak istemiyorsanız, uzmanlarımızla iletişime geçin. Tapunuzu ve mortgage dökümünüzü satır satır inceleyerek tüm adımlarda size profesyonel rehberlik sunalım.
Daha fazla bilgi için Gayrimenkul sahipleri için Dubai Golden Visa: 2026 Kapsamlı Rehberi yazımızı okuyabilir veya masraf ve harçlarınızı hesaplamak için Golden Visa Maliyet Hesaplayıcımızı deneyebilirsiniz.
Sıkça Sorulan Sorular
Golden Visa sahibiyken ipotekli mülkümü satabilir miyim?
Evet, satabilirsiniz; ancak durumu DLD ve GDRFA'ya bildirmeniz gerekir. Aranan şartları sağlayan mülkün sahipliği sona erdiğinde Golden Visa da iptal edilir. Oturum hakkınızın kesintisiz sürmesini istiyorsanız, satışı tamamlamadan önce yeni bir mülk edinmeli veya farklı bir vize statüsüne geçişi planlamalısınız.
İpotekli bir gayrimenkul başka birine devredilebilir mi?
Evet. Mülkü devralacak yeni kişinin hem banka kriterlerine hem de DLD şartlarına uygun olması gerekir. Hissenizin değeri Golden Visa asgari tutarının altına düşerse vizeniz iptal edilir. Mülkiyet yapısındaki her değişiklik güncel göçmenlik belgeleri düzenlenmesini gerektirir.
Müşterek ipotekli mülklerde hissem vize için nasıl hesaplanır?
Hisseniz doğrudan DLD tapusunda yer alan oran üzerinden belirlenir. DLD, resmi değerlemeyi bu paylar doğrultusunda dağıtır. Tapunuzda 4 milyon AED değerindeki bir mülkün %50'si adınıza kayıtlıysa, hisseniz 2 milyon AED şartını sağladığı için vizeye hak kazanırsınız.
Mortgage için bankaya kalan borç tutarım vize uygunluğumu etkiler mi?
Hayır. Mülk bedelinin büyük bir kısmı krediyle ödeniyor olsa bile hak kazanırsınız. Önemli olan, DLD değerlemesine göre hissenizin asgari barajı karşılaması ve mortgage taksitlerinizin düzenli ödeniyor olmasıdır.
Başvuru için bankamdan hangi belgeleri almam gerekiyor?
Son 30 gün içinde düzenlenmiş güncel bir mortgage dökümü yeterlidir. Dubai gayrimenkul Golden Visa başvurularında Kasım 2026'dan bu yana banka NOC belgesi talep edilmemektedir.
Golden Visa sahibiyken mortgage taksitini aksatırsam ne olur?
Ödemelerin aksatılması durumunda DLD blokajı uygulanabilir veya banka dosyanıza bildirim koyabilir; bu da vize başvurunuzun veya yenileme işlemlerinizin durdurulmasına yol açar. Başvurudan önce tüm borçlarınızı güncel duruma getirmelisiniz.
Okumaya devam et
Dubai Golden Visa 2026 İkamet Şartları: Uygunluk, Gerekli Belgeler ve Sık Yapılan Hatalar
Kasım 2026 itibarıyla, Dubai Golden Visa sahipleri oturum izinlerini kaybetme riski olmadan BAE dışında 6 aydan uzun süre kalabilirler. Uygunluk kurallarını, gerekli belgeleri, fotoğraf standartlarını ve dosyanızın aksamasına yol açabilecek hatalardan nasıl kaçınacağınızı öğrenin.
· 9 dk okuma
Öğretmenler İçin Dubai Golden Visa: 2026 Uygunluk Kriterleri, Adım Adım Başvuru Şartları ve Sık Yapılan Hatalar
Öğretmenler ve eğitim sektörü çalışanları artık Dubai'nin 10 yıllık Golden Visa programından yararlanabiliyor. Şartları sağlayıp sağlamadığınızı, gerekli evrakları, harçları ve başvuru sürecinde gecikmeleri önleyecek ipuçlarını keşfedin.
· 11 dk okuma1
UAE Golden Visa: Kalıcı Değil, Uzun Vadeli Oturum İzni
UAE Golden Visa, 10 yıllık yenilenebilir bir oturum iznidir; asla kalıcı bir statü değildir. İşte gerçekte elde edecekleriniz ve başvuruların genellikle takıldığı kritik noktalar.
· 6 dk okuma1