الإقامة الذهبية عبر عقار مرهون: كل ما تحتاج إلى معرفته
9 دقائق قراءة 10
يمكنك التقديم للحصول على UAE Golden Visa باستخدام عقار مرهون إذا كانت حصتك المسجلة لدى DLD تستوفي الحد الأدنى المطلوب وسداد الرهن العقاري منتظماً.
إجابة سريعة
يمكنك الحصول على Golden Visa UAE عبر عقار مرهون؛ فالمعيار الأساسي هو أن يكون اسمك مدرجاً في سند الملكية، وأن تبلغ حصتك المسجلة لدى DLD الحد الأدنى المطلوب، مع انتظام سداد أقساط الرهن العقاري. واعتباراً من نوفمبر 2026، أصبح المستند المحوري هو كشف حساب رهن عقاري حديث صادر عن البنك ومطابق لبيانات السند تماماً. تأكد دائماً من تقييم DLD الأخير ومطابقة تفاصيل كشف الحساب قبل التقديم.
يمكنك الحصول على الإقامة الذهبية من خلال عقار مرهون
لست بحاجة إلى سداد كامل القرض العقاري أولاً. فبالنسبة للإقامة الذهبية للمستثمر العقاري في الإمارات، تكتفي دائرة الأراضي والأملاك في دبي (DLD) بالتحقق من إدراج اسمك في سند الملكية واستيفاء حصتك للقيمة المحددة. غالبية المتقدمين في دبي لديهم تمويلات عقارية قائمة بالفعل، وإجراءات DLD مصممة لمراعاة ذلك تماماً.
الحد الأدنى لقيمة الحصة المسجلة لدى DLD للترشح للإقامة الذهبية لمدة 10 سنوات هو 2 million. فإذا كنت تمتلك مع زوجتك عقاراً بقيمة 4 million مناصفة بنسبة 50/50، يحق لكما معاً التقديم. أما إذا اشترك ثلاثة أطراف في ملكية العقار نفسه بتلك القيمة، فلن يستوفي أيٌّ منهم الشروط. المعيار الرقمي حاسم هنا، ولا مجال للاستثناءات حتى وإن كان الفارق ضئيلاً.
كيف تتعامل DLD مع العقارات المرهونة
لا داعي للانتظار حتى تسوية القرض بالكامل؛ فطالما أن اسمك مسجل في سند الملكية النهائي (وليس على الخارطة أو Oqood)، يمكنك استخدام العقار لطلب التأشيرة. لا يمكن الاعتماد على الوحدات قيد الإنشاء أو الشقق الفندقية إلا بعد إتمام التسليم وصدور سند الملكية النهائي من DLD. هذه النقطة بالتحديد تفاجئ الكثير من المتقدمين وتؤخر معاملاتهم.
آلية احتساب حصتك في الملكية المشتركة
تعتمد DLD حصراً على نسب التوزيع الموثقة في سند الملكية. الحصة المذكورة في السند هي النسبة الرسمية المعتمدة، بغض النظر عمن يتولى دفع أقساط الرهن فعلياً. وقبل تقديم طلب الإقامة الذهبية، تأكد من تطابق الأسماء والحصص في السند مع عقد الرهن العقاري تماماً؛ إذ إن أي تباين سيجعل طلبك معلقاً في بوابة DLD لأسابيع بانتظار تصحيح البيانات.
تقييم DLD: الرقم الحاسم لقبول الطلب
شهادة التقييم الصادرة عن DLD هي المستند الوحيد المعتمد للموافقة على الإقامة الذهبية، ولا عبرة بسعر الشراء الأصلي أو تقديرات الوكلاء العقاريين. أصبح استخراج شهادة تقييم من DLD (صالحة لمدة 90 يوماً) متطلباً إلزامياً لكل طلب منذ نوفمبر 2026. هذه الشهادة هي التي تثبت ما إذا كانت حصتك في العقار تحقق شرط 2 million أم لا.

ماذا لو أصدرت DLD تقييماً أقل لقيمة العقار؟
إذا جاء تقييم DLD أقل من المبلغ الذي دفعته للشراء، يُعتمد هذا التقييم المنخفض حصراً ولا مجال للتفاوض بشأنه. يراهن البعض على احتمالية ارتفاع التقييم في كشف جديد، لكن ذلك ينطوي على مخاطرة. إن كانت لديك شكوك حول القيمة، يمكننا مساعدتك في ترتيب تقييم DLD مسبقاً قبل سداد رسوم المعاملة. تذكر أن صلاحية هذه الشهادات لا تتجاوز 90 يوماً.
انخفاض قيمة العقار: هل تفقد إقامتك الذهبية؟
إذا انخفض تقييم DLD لحصتك عن 2 million، ستفقد أهليتك للإقامة. يتم التدقيق في هذه القيمة مجدداً عند التجديد، مما يعني أن أي تقلبات في السوق العقاري أو تغيير في معايير التقييم لدى الدائرة قد تهبط بقيمة حصتك دون الحد المطلوب. ويكتشف العديد من الملاك ذلك عند التجديد فقط، حينما تصبح خيارات التدارك محدودة جداً.
ما حجم الحصة المسددة المطلوبة من العقار؟
لا يُشترط سداد التمويل العقاري كلياً. تنظر DLD والإدارة العامة للإقامة وشؤون الأجانب إلى قيمة حصتك العقارية المسجلة في السند، لا إلى الرصيد المتبقي من الرهن. وجود اسمك في السند، وتخطي حصتك حاجز 2 million، مع انتظام السداد، كافٍ تماماً لاستحقاق التأشيرة.
ما هي المستندات المطلوبة للتقديم عبر عقار مرهون؟
المستندات المطلوبة بإيجاز تشمل: سند الملكية الأصلي أو المصدق من DLD، وشهادة تقييم عقاري سارية من DLD (لا تتجاوز 90 يوماً)، وكشف حساب رهن عقاري حديث من بنكك لم يمضِ على صدوره 30 يوماً، ونسخة واضحة من جواز السفر (متضمنة كافة صفحات أختام الدخول للإمارات)، وبطاقة Emirates ID إن كنت مقيماً. إضافة إلى صورة شخصية بخلفية بيضاء وتأمين صحي سارٍ داخل الدولة. ولأفراد الأسرة، يلزم إحضار وثائق الزواج وشهادات الميلاد المصدقة رسمياً.
كانت البنوك تطلب إصدار شهادة لا مانع (NOC) سابقاً، أما اليوم فيُكتفى بكشف حساب الرهن العقاري فقط. يجب أن يوضح الكشف انتظامك في السداد، ومطابقة اسمك وبيانات العقار لسند الملكية حرفياً. إذا وُجد أي اختلاف، اطلب من البنك تعديله فوراً قبل التقديم؛ إذ لاحظنا أن معظم التأخيرات تنجم عن أخطاء بسيطة وغير متطابقة في هذه البيانات.
إلغاء اشتراط شهادة الممانعة (NOC) في دبي
الإجراءات السابقة والتحديثات الحالية
قبل نوفمبر 2026، كان الحصول على الإقامة الذهبية لعقار مرهون يستلزم استخراج شهادة عدم ممانعة من البنك (NOC)، وهي معاملة كانت تستغرق وقتاً طويلاً وتفرض بعض البنوك عليها رسوماً إضافية. أما الآن، فتكتفي DLD وGDRFA بتقديم أحدث كشف حساب للرهن العقاري، سواء للإصدار الجديد أو التجديد، دون الحاجة لمراجعة البنك لطلب الشهادة. يمكنك الاطلاع على مقالنا: إلغاء اشتراط شهادة عدم الممانعة من البنك لجميع تأشيرات عقارات دبي — من واقع خبرتنا الميدانية لمعرفة التفاصيل مباشرة من المتخصصين.
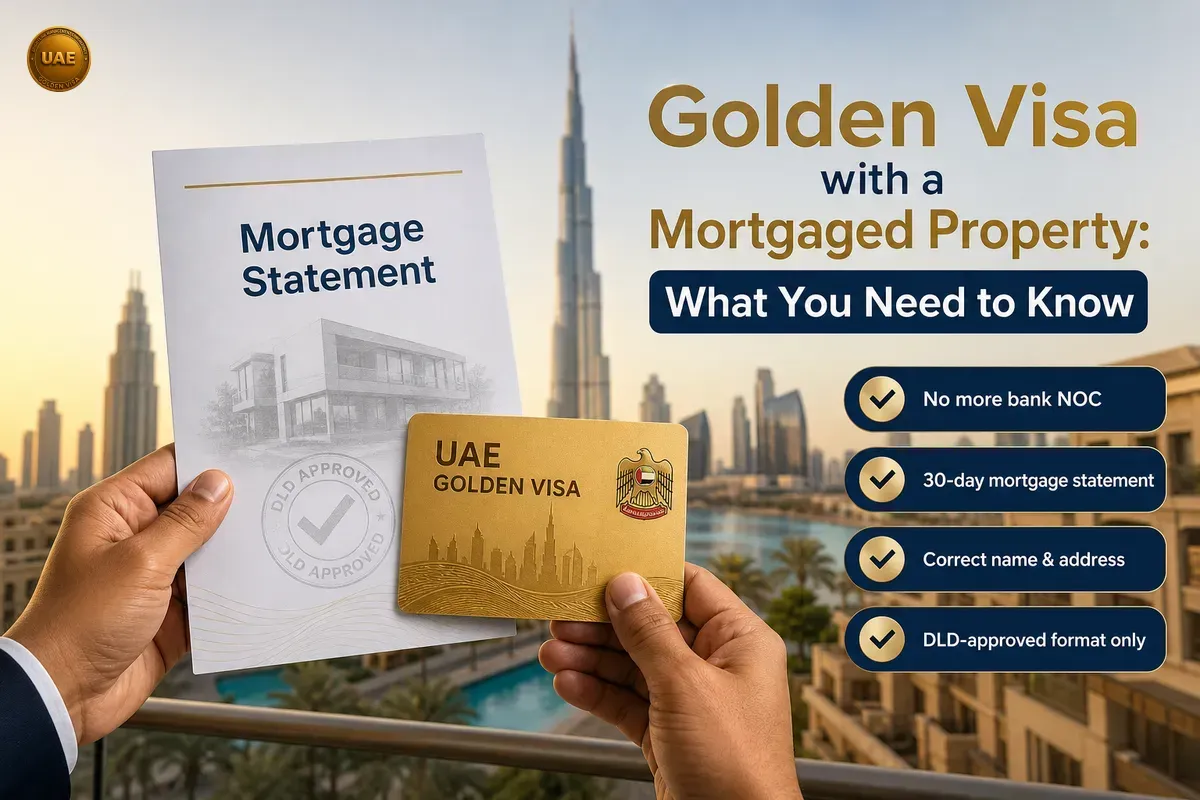
اطلب من مصرفك كشف حساب رهن عقاري (يُعرف أحياناً بكتاب المديونية أو الموقف المالي للقرض) صادراً خلال آخر 30 يوماً. يجب أن يُدرج الكشف اسمك وعنوان العقار بدقة بالغة مطابقة لسند ملكية DLD. إذا زودك البنك بنموذج عام، اطلب الصياغة المعتمدة لدى الدائرة. تُرسل بعض المصارف الوثيقة رقمياً عبر البريد الإلكتروني بينما تفضل أخرى تسليمها يدوياً؛ احرص دوماً على استلام الصيغة الصحيحة.
إعادة التمويل أو البيع أو نقل ملكية العقار المرهون
إعادة التمويل: هل تؤثر على إقامتك الذهبية؟
إذا قمت بإعادة هيكلة التمويل أو التبديل لبنك آخر، تظل مؤهلاً للإقامة طالما بقي اسمك وحصتك (بقيمة 2 million فأكثر) دون تغيير في السند. أما في حال إضافة أو حذف شريك، فيلزم استخراج سند ملكية جديد وكشف رهن محدث قبل الشروع في التجديد. يغفل الكثيرون عن هذه المتطلبات عند تحديث الملكية، وهو ما يوقعهم في مشكلات عند تجديد الإقامة.
البيع: هل تُلغى الإقامة الذهبية فوراً؟
بمجرد إتمام بيع العقار، تبدأ إجراءات إلغاء الإقامة الذهبية بالتنسيق بين DLD وGDRFA مع استحقاق رسوم الإلغاء. لتجنب أي انقطاع في وضعك القانوني داخل الدولة، احرص على ترتيب استثمار عقاري بديل مستوفٍ للشروط، أو الانتقال لتأشيرة أخرى كالإقامة عبر عقد عمل قبل إتمام البيع، حيث تتعامل GDRFA بصرامة مع هذه الأوضاع.
نقل الملكية أو تعديل الشركاء
تُعد إضافة الزوج/الزوجة أو إزالة أي شريك من السند بمثابة معاملة جديدة كلياً لدى DLD وGDRFA. ستحتاج حينها لتقديم السند المحدث وكشف رهن عقاري جديد. وإذا أدى التعديل إلى تراجع حصتك عن 2 million، ستفقد حقك في الإقامة الذهبية تلقائياً. تأكد دائماً من مراجعة الحصص المالية مع الدائرة أو البنك قبل توقيع أي مستندات لدى مكاتب أمين التسجيل العقاري.
أبرز الأسئلة حول العقارات المرهونة والإقامة الذهبية
هل يؤثر رصيد القرض المتبقي على أهليتي؟
كلا، لا يؤثر إطلاقاً. يمكنك الاستفادة من العقار حتى لو كانت النسبة الأكبر منه ممولة بنكياً؛ فالمعيار الوحيد هو قيمة التقييم الصادر من DLD وحصتك المدونة في سند الملكية، مع المحافظة على انتظام دفعاتك الشهرية.
هل يمكن الحصول على تمويل يتجاوز قيمة العقار؟
لا تمنح البنوك في دولة الإمارات قروضاً تتخطى القيمة المعتمدة لدى DLD. وفي حال وجود خلل في نسبة القرض إلى القيمة، ستُخضع الدائرة ملفك لتدقيق إضافي مكثف.
من يحق له رهن العقار؟
يحق الرهن فقط للمالكين المدرجين رسمياً في سند ملكية DLD. وفي الملكيات المشتركة، تطلب أغلب البنوك توقيع كافة الملاك. كما ينبغي تطابق الأسماء بين السند وكشوف الحسابات المصرفية بدقة متناهية، إذ إن الاختلاف في تهجئة الأسماء الأجنبية غالباً ما يسبب تعقيدات إجرائية.
ما هي تكاليف تسجيل الرهن العقاري في دبي؟
تتقاضى البنوك عادةً رسوماً إدارية تقارب 1% من أصل القرض، بينما تفرض DLD رسماً قدره 0.25% لقيد الرهن رسمياً. استفسر من بنكك عن أي تكاليف ومصروفات إضافية قبل توقيع اتفاقية التمويل.
هل يمكن رهن عقار مملوك بالكامل للحصول على الإقامة؟
إذا كنت تمتلك عقاراً مسدداً بالكامل، تتيح لك أغلب البنوك الحصول على تسهيلات بضمانه. انتبه فقط ألا يقل صافي حصتك في العقار طبقاً لتقييم DLD عن 2 million بعد التمويل الجديد، حتى لا تخسر أهليتك للإقامة الذهبية.
عقبات حقيقية تعرقل معاملات الإقامة الذهبية للعقارات المرهونة
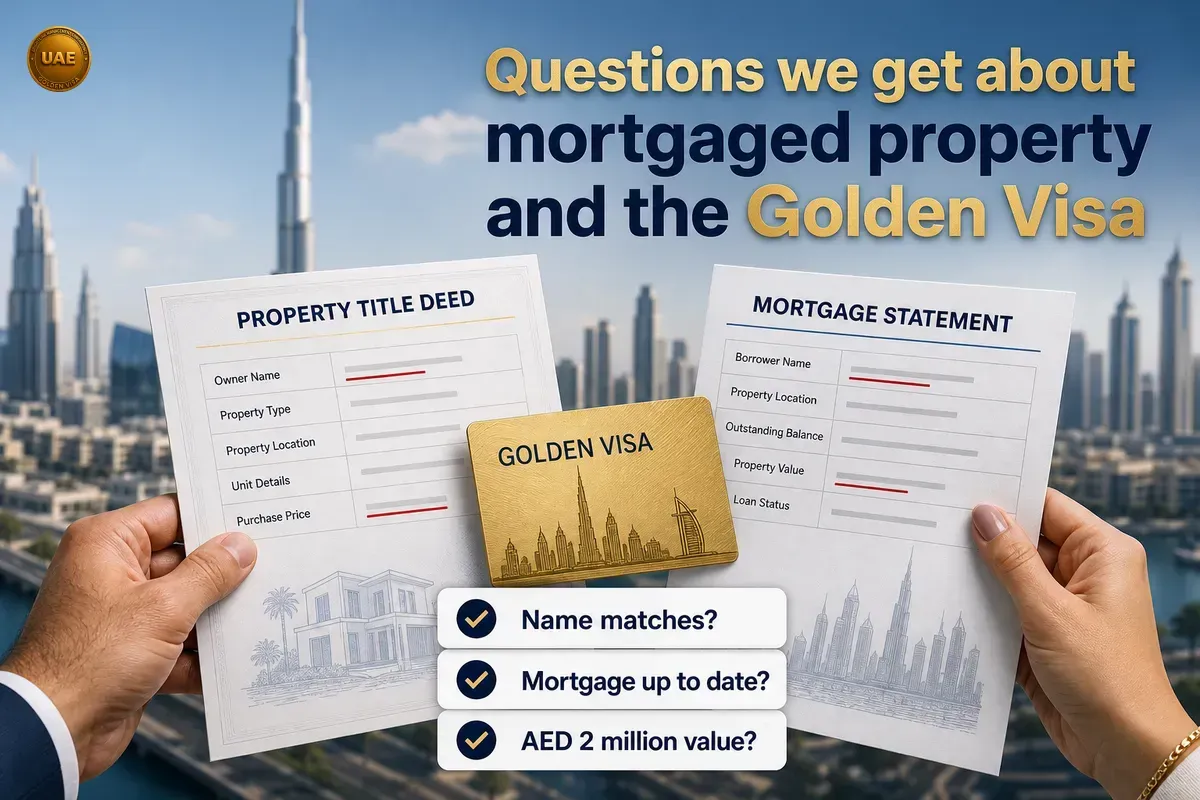
عدم تطابق بيانات السند مع كشف الرهن العقاري
أي تباين في الأسماء، أو أرقام جوازات السفر، أو بيانات العقار سيعلق المعاملة دون شك. الخطأ الأكثر شيوعاً هو السهو في تهجئة الأحرف أو اختلاف صياغة العنوان بين كشف الرهن وسند DLD، مما يدفع GDRFA أو الدائرة لرفض الطلب فوراً حتى يُصحح. راجع البنك لتحديث السجلات إن لزم الأمر، وتأكد من مطابقة كل بند بنفسك قبل التقديم.
التعثر في سداد الأقساط الشهرية
يؤدي التخلف عن السداد إلى عواقب وخيمة؛ فقد يضع المصرف إشارة حظر على ملفك الائتماني، وتوقف DLD سير إجراءات الإقامة حتى تسوية المتأخرات. تجنب التقديم إن كانت عليك دفعات مستحقة غير مسددة منعاً لإهدار الوقت والرسوم.
انخفاض تقييم العقار عن الحد المسموح
إذا تراجع تقييم DLD لحصتك عن 2 million، فلن تكون مؤهلاً للبرنامج، حتى وإن كنت مستوفياً للشروط في السنة السابقة. استخرج تقييماً حديثاً عند كل تقديم أو تجديد، فالسوق دائم الحركة واللوائح تتطور باستمرار. لمعرفة آخر المستجدات، طالع شروط الإقامة الذهبية العقارية في الإمارات: التقييم، والرهن العقاري، والرسوم لعام 2026.
دليل المستندات: التقديم للإقامة الذهبية لعقار مرهون
| الخطوة | المستند المطلوب | ملاحظات هامة |
|---|---|---|
| 1 | سند الملكية (صادر من DLD) | التحقق من صحة الأسماء والحصص المحددة |
| 2 | شهادة تقييم من DLD | يجب ألا تقل قيمة حصتك عن 2 million |
| 3 | كشف حساب رهن عقاري (آخر 30 يوماً) | خلوه من المتأخرات، ومطابقة البيانات لسند الملكية |
| 4 | نسخة من جواز السفر | واضحة وسارية، متضمنة صفحات تأشيرات الإمارات |
| 5 | بطاقة Emirates ID | البطاقة الحالية أو الملغاة في حال التجديد |
| 6 | صورة شخصية | حديثة وبخلفية بيضاء وفق المعايير الرسمية |
| 7 | شهادة التأمين الصحي | صادرة من مزود معتمد في الدولة وسارية طوال مدة التأشيرة |
| 8 | وثائق الزواج/شهادات الميلاد (للمعالين) | مصدقة حسب الأصول إن صدرت من خارج الدولة |
دقق في صحة وتطابق الأسماء والعناوين والأرقام في كافة الأوراق قبل تقديمها. نظراً للتحديثات المتواصلة في المعايير والنماذج الرسمية، يُرجى التحقق من أحدث متطلبات DLD وGDRFA أو تكليف فريقنا بفحص ملفك بشكل متكامل. وإذا كنت تفضل تفادي الإجراءات الورقية المعقدة، يسعدنا أن تتواصل مع أحد مستشارينا لتدقيق سند الملكية وكشف الرهن خطوة بخطوة، وإرشادك طوال مراحل المعاملة.
للمزيد من التوجيهات، تصفح دليل الإقامة الذهبية في دبي لملاك العقارات لعام 2026، أو استخدم حاسبة تكاليف الإقامة الذهبية لتقدير كافة الرسوم والمصروفات الحكومية المتوقعة بدقة.
الأسئلة الشائعة
هل يمكنني بيع عقاري المرهون وأنا أحمل الإقامة الذهبية؟
نعم، لكن يتعين عليك إخطار DLD وGDRFA؛ حيث يتم إلغاء الإقامة الذهبية بمجرد خروج العقار المؤهل من ملكيتك. وللحفاظ على استمرارية إقامتك القانونية، رتب شراء عقار بديل أو استخرج تأشيرة أخرى قبل إتمام البيع.
هل يمكن نقل ملكية العقار المرهون إلى شخص آخر؟
نعم، شريطة استيفاء المالك الجديد لمعايير البنك الممول ومتطلبات DLD. وإذا أدى التنازل إلى هبوط حصتك دون الحد الأدنى، فستُلغى الإقامة. تتطلب أي تعديلات على الملكية تحديث الملفات لدى الجهات المختصة.
كيف تُحسب حصتي في عقار مرهون بملكية مشتركة لأغراض التأشيرة؟
تُعتمد الحصة بدقة بناءً على النسبة المسجلة في سند ملكية DLD، حيث تقسم الدائرة قيمة التقييم وفقاً لهذه النسبة. فإذا كان سندك يثبت ملكيتك لنسبة 50% من عقار قُيّم بـ 4 million، فأنت مؤهل مباشرة لأن حصتك تساوي 2 million.
هل يؤثر المبلغ المتبقي لسداد الرهن على أهليتي للتقديم؟
إطلاقاً؛ يمكنك التأهل حتى لو كان الجزء الأكبر من العقار ممولاً. المعيار الأساسي هو أن تبلغ قيمة حصتك المقدرة من DLD الحد الأدنى المطلوب، مع استمرار سداد الأقساط بانتظام.
ما الوثائق المصرفية الواجب استخراجها من البنك للمعاملة؟
تحتاج إلى كشف حساب رهن عقاري حديث (صادر خلال آخر 30 يوماً). لم تعد هناك حاجة لاستخراج شهادة عدم ممانعة (NOC) من البنوك في دبي منذ نوفمبر 2026.
ماذا يحدث في حال تعثرت في سداد قسط الرهن العقاري وأنا أحمل الإقامة؟
يؤدي التخلف عن السداد غالباً إلى وضع إشارة حظر من البنك أو تعليق ملفك لدى DLD، مما يعطل معاملاتك أو إجراءات تجديد إقامتك مستقبلاً. ننصح بتسوية أي مبالغ متأخرة قبل البدء في الإجراءات.
تابع القراءة
شروط الإقامة لتأشيرة دبي الذهبية 2026: الأهلية، المستندات، وشرح لأبرز الأخطاء الشائعة
اعتباراً من نوفمبر 2026، يمكن لحاملي تأشيرة دبي الذهبية البقاء خارج دولة الإمارات لأكثر من 6 أشهر دون فقدان إقامتهم. تعرّف على شروط الأهلية، والمستندات المطلوبة، ومواصفات الصور الشخصية، وكيفية تجنب الأخطاء التي قد تؤدي إلى تعثر طلبك.
· 11 دقائق قراءة
التأشيرة الذهبية في دبي للمعلمين: شروط الأهلية لعام 2026، والمتطلبات خطوة بخطوة، والأخطاء الشائعة
أصبح بإمكان المعلمين والكوادر التعليمية الآن الحصول على التأشيرة الذهبية في دبي لمدة 10 سنوات. اكتشف مدى أهليتك، والمستندات المطلوبة، والرسوم، مع نصائح عملية لتجنب أي تأخير في معالجة طلبك.
· 12 دقائق قراءة1
التأشيرة الذهبية في الإمارات: إقامة طويلة الأمد وليست إقامة دائمة
تُعد التأشيرة الذهبية في الإمارات إقامة قابلة للتجديد لمدة 10 سنوات وليست إقامة دائمة أبداً. إليك ما ستحصل عليه بالفعل، وأبرز الأسباب التي قد تؤدي لتعثر الطلبات عادةً.
· 6 دقائق قراءة1