Quel est le rôle du Dubai Land Department dans le cadre d'un visa d'investisseur immobilier ?
14 min de lecture 10
Avant que votre visa d'investisseur immobilier à Dubaï ne soit transmis aux services de l'immigration, le Land Department vérifie votre titre de propriété, la valeur du bien et sa conformité juridique. C'est précisément à cette étape que survient la majorité des retards.
En résumé
Le Dubai Land Department constitue le point de départ incontournable de tout visa de résidence adossé à un investissement immobilier à Dubaï. L'organisme vérifie que vous êtes le propriétaire légitime du bien, confirme que sa valeur satisfait aux critères d'admissibilité du visa, s'assure de la parfaite concordance de votre identité et s'assure de l'absence de litiges ou de blocages juridiques. La majeure partie des retards constatés provient de documents manquants ou non conformes lors de cette étape. Les services d'immigration ne procèdent à l'examen de votre dossier qu'une fois la validation du DLD obtenue.
Dubai Land Department : la première étape des visas d'investisseur immobilier
Si vous souhaitez obtenir un visa de résidence aux Émirats arabes unis en tant que propriétaire d'un bien immobilier à Dubaï, votre dossier débute obligatoirement auprès du Dubai Land Department. La plupart des demandeurs pensent que les délais surviennent au niveau de l'immigration, or c'est rarement le cas. C'est le DLD qui effectue les vérifications les plus strictes. La quasi-totalité des dossiers en suspens est retenue à ce niveau, et non auprès de la GDRFA ou de l'ICP.
Pourquoi l'approbation du DLD précède-t-elle celle de l'immigration ?
Le DLD contrôle vos droits de propriété, s'assure que la valeur du bien est conforme aux exigences réglementaires du visa, vérifie la stricte concordance de votre nom sur l'ensemble des justificatifs et contrôle l'absence de procédures judiciaires ou de restrictions. Si le DLD ne délivre pas son approbation, votre demande ne parviendra jamais aux autorités d'immigration. Solliciter la GDRFA ou l'ICP s'avère totalement inutile sans le feu vert préalable du DLD. L'aval formel du DLD représente le seul préalable indispensable pour faire avancer votre dossier.
Quels sont les visas soumis à la validation du DLD ?
Tout visa de résidence à Dubaï lié à la détention d'un patrimoine immobilier doit impérativement être validé par le DLD. Sont concernés :
- Le visa d'investisseur immobilier de 2 ans (applicable à la majorité des biens résidentiels et commerciaux)
- Le Golden Visa de 10 ans (voie d'accès par l'investissement immobilier)
Lors d'un renouvellement, le DLD vérifie à nouveau l'absence de modification de la valeur du bien ou de la structure de propriété. Si vous déposez une demande en tant que personne à charge, le bien immobilier de votre sponsor doit également recevoir au préalable l'approbation du DLD.
Quels sont les éléments du bien immobilier vérifiés par le DLD ?
Le DLD ne se contente pas d'une simple vérification de pure forme : il applique un protocole d'examen particulièrement rigoureux. La moindre pièce manquante ou omission de détail peut entraîner le rejet immédiat de votre dossier ou des semaines d'attente.
Voici les critères précis évalués par le Land Department pour toute demande de visa d'investisseur immobilier :
| Point de contrôle | Objet de la vérification par le DLD | Documents clés |
|---|---|---|
| Droit de propriété | Êtes-vous légalement le propriétaire officiel du bien ? | Titre de propriété (Title deed), certificat Oqood, contrat de vente (Sale & Purchase Agreement pour les biens sur plan) |
| Exactitude du nom | Le nom figurant sur le titre de propriété correspond-il exactement à votre passeport ? | Passeport, titre de propriété/Oqood |
| Valeur financière | Le bien atteint-il le seuil de valorisation minimal requis pour le visa demandé ? | Titre de propriété (avec mention de valeur), certificat d'évaluation DLD (si nécessaire) |
| Quote-part | En cas de copropriété, votre part respecte-t-elle le seuil exigé ? | Titre de propriété, accord de copropriété (Joint Ownership Agreement) |
| Statut juridique | Le bien fait-il l'objet d'un litige actif ou d'une décision de blocage judiciaire ? | Registre interne du DLD, vérification des blocages auprès des tribunaux de Dubaï |
| Situation hypothécaire | En cas de prêt hypothécaire, le montant amorti est-il suffisant ? La banque a-t-elle accordé son accord ? | NOC de la banque, relevé hypothécaire officiel |
| Enregistrement sur plan | Le bien est-il dûment inscrit sur le registre Oqood ? L'état de livraison est-il confirmé ? | Certificat Oqood, justificatifs de paiement |
| Blocage ou litige | Existe-t-il une restriction émise par le DLD ou une juridiction ? | Registre interne du DLD |
Droit de propriété : titre de propriété, Oqood et contrats sur plan
Le DLD vérifie que vous apparaissez officiellement en qualité de propriétaire. Pour les biens achevés, cette preuve est apportée par le titre de propriété (Title deed). Pour les acquisitions sur plan, il s'agit du certificat Oqood. Si votre nom n'y figure pas ou s'il n'apparaît que sur un contrat de vente préliminaire, l'instruction de votre dossier s'arrête là. Pour le Golden Visa, seuls les titres en pleine propriété (freehold) sont acceptés. Les baux emphytéotiques (leasehold) ou les parts de société ne sont pas admis.
Évaluation : méthode de calcul de la valeur du bien par le DLD
Le DLD ne retient pas systématiquement la valeur inscrite sur votre titre initial. Dans le cas de constructions neuves, ou si le montant indiqué est ancien ou très proche du seuil légal d'admissibilité, une nouvelle évaluation officielle du DLD peut être exigée. Le seuil du Golden Visa étant fixé à 2 millions AED (au 1er novembre 2026), si votre bien se situe à la limite de ce montant, nous vous conseillons de solliciter un certificat d'évaluation DLD avant de démarrer. Cette démarche s'effectue directement via notre service de réévaluation immobilière. Ce certificat est valide 90 jours.
Quote-part : copropriété et seuils minimaux
Si le bien est détenu en copropriété, le DLD examine votre pourcentage de détention exact. Pour le visa de 2 ans, votre quote-part doit correspondre au seuil minimal fixé par le DLD pour l'année en cours. Pour le Golden Visa, au 1er novembre 2026, vous devez justifier d'un montant de 2 millions AED détenu en nom propre. Seules les mentions du titre de propriété font foi, à l'exclusion de tout acte sous seing privé ou convention bilatérale.
Statut juridique : litiges, blocages et acceptation du prêt hypothécaire
En présence d'un contentieux, d'une décision de gel judiciaire ou d'une anomalie hypothécaire, le traitement de votre demande est immédiatement suspendu. Les établissements bancaires ne délivrent une lettre de non-objection (NOC) à des fins de visa qu'après amortissement d'une part substantielle de l'emprunt (généralement 50 % ou plus). Le DLD contrôle la situation du bien et s'assure que les conditions de l'hypothèque respectent ses exigences. Tout désaccord entre copropriétaires ou opposition judiciaire entraîne le gel de votre démarche jusqu'à résolution complète de l'incident.
Guide étape par étape : la validation DLD pour visa investisseur et Golden Visa
Bien que les étapes pratiques auprès du DLD varient selon le type de visa visé, le cadre général demeure inchangé. Voici le déroulement habituel :
Visa d'investisseur de 2 ans : les étapes auprès du DLD
- Rassemblez votre titre de propriété (ou certificat Oqood pour les biens sur plan), votre passeport, votre Emirates ID (en cas de renouvellement), vos reçus de paiement et la NOC de la banque si le bien fait l'objet d'un prêt hypothécaire.
- Déposez l'ensemble du dossier par l'intermédiaire d'un bureau DLD Trustee ou en ligne. Notre équipe prend généralement en charge cette formalité pour nos clients grâce à nos services DLD Trustee.
- Le DLD examine vos droits de propriété, la valorisation du bien, son statut juridique ainsi que votre quote-part. Si la valeur est imprécise ou tout juste égale au seuil plancher, un certificat d'évaluation officiel sera réclamé.
- Une fois le dossier jugé conforme, le DLD délivre une NOC officielle. Vous pouvez alors engager la procédure d'immigration, la visite médicale et l'enregistrement de l'Emirates ID.
Golden Visa de 10 ans : les étapes auprès du DLD
- Réunissez le titre de propriété, le passeport, le certificat d'évaluation DLD (quasiment indispensable pour le Golden Visa), ainsi que la NOC bancaire ou le relevé officiel en cas de financement en cours.
- Soumettez votre demande sur le portail Golden Visa du DLD ou au sein d'un centre DLD Trustee. De nombreux investisseurs s'appuient sur un cabinet expert pour prévenir tout risque d'erreur.
- Le DLD vérifie la valorisation, confirme la validité de la propriété et de votre quote-part, et s'assure de l'absence de restrictions légales ou d'irrégularités sur les biens en état futur d'achèvement.
- Le DLD émet alors un certificat d'éligibilité au Golden Visa, document indispensable pour amorcer les démarches d'immigration.
Points de blocage fréquents : les écueils réels auprès du DLD
Notre cabinet a traité des centaines de dossiers d'investisseurs immobiliers. Les mêmes erreurs évitables reviennent constamment. La plupart se rectifient aisément dès lors qu'elles sont anticipées.
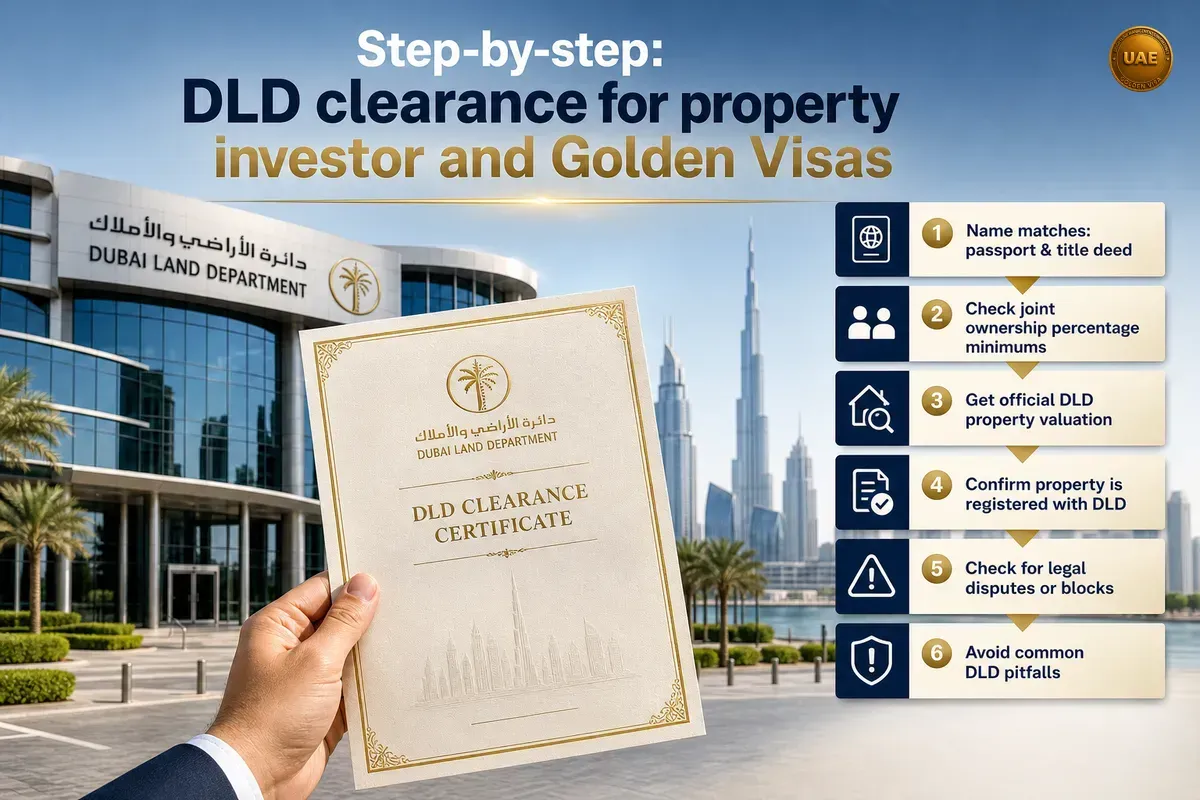
Discordance d'orthographe entre le passeport et le titre de propriété
Si votre nom sur le titre de propriété ne concorde pas parfaitement avec votre passeport — fût-ce d'une seule lettre ou de l'omission d'un deuxième prénom —, le DLD interrompt le traitement du dossier. Il est impératif de corriger cette anomalie au préalable en déposant une demande de rectification d'identité auprès du DLD ou en faisant mettre à jour votre passeport.
Copropriété : quotes-parts inférieures aux seuils légaux
Si vous détenez un bien en copropriété et que votre quote-part n'atteint pas le seuil minimum (au 1er novembre 2026 : 2 millions AED pour le Golden Visa, et le plancher fixé par le DLD pour le visa de 2 ans), votre dossier sera rejeté. Il n'est pas possible de cumuler les parts de deux acquéreurs, sauf dérogation expresse accordée par le DLD aux conjoints mariés. Fiez-vous scrupuleusement aux pourcentages mentionnés sur le titre de propriété.
Évaluations imprévues : pourquoi un bien peut se révéler non admissible
L'évaluation arrêtée par le DLD est parfois inférieure au prix d'achat effectif. Les travaux de rénovation, l'évolution du marché et la marge commerciale des promoteurs ne coïncident pas toujours avec le modèle d'évaluation du DLD. Si la valeur de votre bien est proche du montant plancher, commandez un certificat d'évaluation DLD avant le dépôt de la demande. Pour le Golden Visa ainsi que pour la plupart des copropriétés dans le cadre du visa de 2 ans, cette évaluation officielle est la seule valeur reconnue par l'administration.
Biens non enregistrés ou sujets à contentieux
Si votre lot n'est pas dûment enregistré auprès du DLD (par exemple en l'absence de certificat Oqood finalisé ou d'acte de livraison officiel), aucune autorisation ne pourra être délivrée. Toute opposition active ou litige judiciaire paralyse instantanément l'instruction. Il est capital de consulter le registre interne du DLD avant d'entamer les démarches, tout particulièrement pour des biens anciens ou acquis à l'issue de ventes judiciaires ou de saisies.
Comment constituer un dossier conforme pour une validation rapide par le DLD
Pour garantir l'acceptation sans délai de votre dossier par le DLD, assurez-vous de la conformité intégrale de chaque pièce avant transmission. Voici notre liste de contrôle interne pour les visas d'investisseur immobilier :
Liste de contrôle : documents à vérifier avant le dépôt
- Titre de propriété (ou certificat Oqood avec quittances de paiement pour les biens sur plan)
- Passeport (avec concordance orthographique parfaite avec le titre de propriété)
- Certificat d'évaluation DLD (indispensable pour le Golden Visa ou les détentions conjointes)
- NOC bancaire de mainlevée d'opposition au visa (en cas d'hypothèque)
- Justificatifs intégraux de paiement du bien (souvent réclamés par le DLD lors d'acquisitions récentes ou sur plan)
- Accord de copropriété formel (le cas échéant)
- Certificat de non-objection des copropriétaires si requis
- Preuve officielle de levée de blocage ou d'extinction de litige, si le registre DLD comportait une mention
Est-il recommandé de réaliser une évaluation préalable du bien ?
Dès lors que la valeur mentionnée sur le titre de propriété est proche du seuil réglementaire ou que vous possédez le bien en indivision, nous vous préconisons de commander une évaluation officielle DLD en amont du dépôt. Notre équipe peut s'en charger en ligne via notre service de réévaluation immobilière. Ce document est valable pendant 90 jours. Cette précaution simple vous prémunit contre le principal facteur de rejet de dernière minute et évite d'inutiles délais d'attente au DLD.
Après l'accord du DLD : l'instruction par les services d'immigration
Dès l'émission de la NOC ou du certificat d'éligibilité par le DLD, votre dossier est transféré aux autorités d'immigration compétentes. Pour un bien situé à Dubaï, il s'agit le plus souvent de la GDRFA, ou parfois de l'ICP. À ce stade, le DLD n'intervient plus dans la procédure, sauf en cas de contentieux imprévu ou de mise à jour documentaire.
Transmission de votre dossier du DLD vers la GDRFA ou l'ICP
La plateforme du DLD transmet par voie dématérialisée votre NOC ou attestation d'éligibilité directement aux services d'immigration. Votre conseiller ou agent Trustee reçoit alors le numéro de référence du dossier. Vous pouvez ensuite planifier vos examens médicaux de résidence et l'enregistrement biométrique pour votre Emirates ID.
Quel est le délai habituel de traitement par le DLD ?
Pour un dossier rigoureusement constitué, le DLD accorde son approbation en 2 à 5 jours ouvrés. Si une évaluation complémentaire, une correction d'état civil ou une mainlevée d'opposition s'avèrent nécessaires, le délai peut atteindre deux semaines ou davantage. La majorité des retards intervient avant la transmission aux services d'immigration, l'étape finale d'immigration étant généralement plus rapide que l'examen initial du DLD.
Cas particuliers : biens hypothéqués, sur plan ou détenus en copropriété
Certaines typologies de biens imposent des formalités additionnelles auprès du DLD. Au 1er novembre 2026, voici les dispositions impératives à considérer :
Règles applicables aux biens hypothéqués
Le DLD ne comptabilise que la quote-part de l'emprunt effectivement amortie pour apprécier l'atteinte du seuil d'admissibilité du visa. La grande majorité des organismes financiers exigent le remboursement d'au moins 50 % du prêt avant d'octroyer une lettre de non-objection (NOC). Veillez à obtenir l'attestation officielle du solde hypothécaire et la NOC auprès de votre banque avant d'initier la procédure.
Conditions requises pour les biens sur plan (off-plan)
Pour les acquisitions sur plan, le DLD exige généralement le règlement à 100 % des montants exigibles ainsi que l'enregistrement effectif sur Oqood avant d'accorder sa NOC. Tout arriéré de paiement, retard de livraison ou défaut d'enregistrement sur Oqood suspend la validation. Si certains promoteurs bénéficient d'accords d'admissibilité au visa préalablement à la livraison, cette tolérance fluctue au fil des ans. Rapprochez-vous de nos spécialistes pour valider la conformité de votre programme immobilier avant d'introduire votre dossier.
Copropriété : mode de calcul des quotes-parts
Le DLD se base exclusivement sur le pourcentage inscrit sur le titre de propriété. Pour prétendre au Golden Visa, vous devez attester d'un montant de 2 millions AED en nom propre. La consolidation des parts entre époux est parfois recevable, sous réserve que les deux noms figurent sur le titre et que la réglementation du DLD en vigueur le prévoie explicitement. Pour les visas de 2 ans, des seuils inférieurs s'appliquent, mais chaque copropriétaire doit satisfaire individuellement à sa quote-part, hors dossier conjugal admissible. Il est vivement recommandé de vérifier la règle applicable au moment précis de votre démarche, ce cadre faisant l'objet d'actualisations régulières.
Que faire en cas de rejet ou de blocage par le DLD ?
Un refus du DLD n'est pas définitif et peut être résolu dès lors que l'origine du blocage est précisément identifiée.
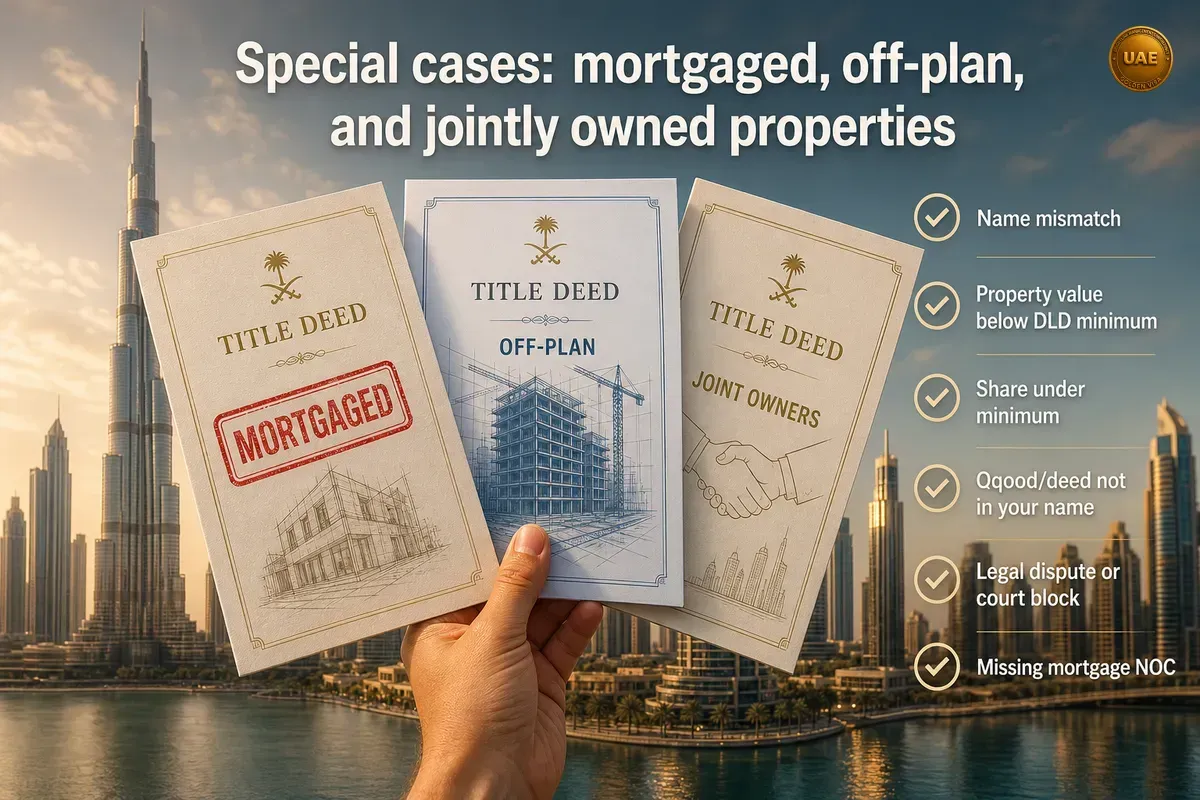
Motifs récurrents de refus
- Discordance de nom entre le passeport et le titre de propriété
- Valorisation du bien en deçà du seuil fixé par le DLD (selon l'évaluation officielle)
- Quote-part inscrite sur l'acte inférieure au minimum requis
- Certificat Oqood ou titre de propriété non établi à votre nom ou incomplètement enregistré
- Existence d'un litige d'ordre juridique ou d'une décision d'opposition émanant d'un tribunal
- NOC bancaire manquante ou niveau de capital remboursé insuffisant sur le prêt hypothécaire
La marche à suivre
Sollicitez le motif officiel auprès de votre Trustee DLD ou de votre cabinet conseil. La plupart des cas se règlent par une régularisation documentaire, une évaluation révisée ou la levée d'une opposition formelle. Retrouvez notre guide dédié détaillant les motifs de refus du visa d'investisseur immobilier de 2 ans. Si vous devez réaliser une nouvelle évaluation DLD ou rectifier un titre de propriété, notre équipe vous accompagne à chaque étape.
Si le blocage résulte d'une contrainte hypothécaire ou d'un litige judiciaire, sa résolution doit être formalisée auprès de la banque ou des tribunaux compétents avant toute nouvelle soumission auprès du DLD.
Pour sécuriser votre démarche, faire auditer votre dossier préalablement à son dépôt auprès du DLD ou commander une évaluation officielle, nos spécialistes se tiennent à votre disposition en ligne dès aujourd'hui.
Articles et ressources utiles
- Visa d'investisseur immobilier
- Golden Visa
- Réévaluation immobilière
- Pourquoi mon visa d'investisseur immobilier de 2 ans a-t-il été rejeté ?
- Le Golden Visa de Dubaï est-il avantageux pour les investisseurs immobiliers ?
- Comment renouveler un visa d'investisseur immobilier de 2 ans à Dubaï ?
Foire aux questions
Le Dubai Land Department délivre-t-il directement le visa d'investisseur immobilier ?
Non, le Dubai Land Department ne délivre pas le visa de résidence. Son rôle consiste à authentifier vos titres, à attester de la valeur et du statut juridique de votre bien, puis à émettre une attestation de conformité (NOC ou certificat d'éligibilité). Ce n'est qu'après cette étape que les services d'immigration (GDRFA ou ICP) procèdent à la délivrance formelle du visa.
Puis-je déposer une demande si mon bien immobilier fait l'objet d'un prêt hypothécaire ?
Oui, néanmoins seule la fraction du capital d'ores et déjà remboursée est prise en compte pour calculer votre éligibilité. La majorité des établissements bancaires exigent l'amortissement d'au moins 50 % de l'emprunt pour délivrer la lettre de non-objection (NOC) requise par le DLD.
L'obtention d'un certificat d'évaluation du DLD est-elle obligatoire ?
Pour le Golden Visa, l'évaluation officielle par le DLD est quasi systématiquement exigée. Pour le visa de 2 ans, elle devient requise si la valeur de votre bien est proche du plancher réglementaire ou en cas d'indivision. En cas de doute, il est fortement recommandé d'en faire la demande avant toute soumission.
Que faire en cas d'écart de nom entre mon passeport et mon titre de propriété ?
Le DLD suspendra ou rejettera immédiatement votre demande jusqu'à parfaite harmonisation de l'identité. Vous devrez procéder à la rectification du titre auprès du DLD ou faire actualiser votre passeport avant de pouvoir présenter à nouveau votre dossier.
Des copropriétaires peuvent-ils cumuler leurs parts pour atteindre le seuil financier du visa ?
En règle générale, non. Pour prétendre au Golden Visa, chaque demandeur doit justifier de 2 millions AED en nom propre (au 1er novembre 2026). Le regroupement des parts entre conjoints mariés n'est admis que si les deux noms figurent sur le titre et sous réserve que les instructions en vigueur du DLD l'autorisent expressément.
Combien de temps prend la validation par le DLD avant l'intervention de l'immigration ?
Pour un dossier complet et parfaitement conforme, la validation par le DLD s'effectue en 2 à 5 jours ouvrés. En cas de non-concordance patronymique, de litige ou d'évaluation complémentaire, les délais peuvent excéder deux semaines.
Poursuivre la lecture
Exigences de séjour pour le Golden Visa de Dubaï 2026 : Éligibilité, documents et erreurs fréquentes expliquées
Dès novembre 2026, les détenteurs d'un Golden Visa de Dubaï peuvent séjourner hors des UAE plus de 6 mois sans perdre leur statut de résident. Découvrez les critères d'éligibilité, les documents requis, les normes de photo et comment éviter les erreurs qui bloquent les dossiers.
· 13 min de lecture
Golden Visa de Dubaï pour les enseignants : Éligibilité 2026, démarches étape par étape et erreurs à éviter
Les enseignants et professionnels de l'éducation peuvent désormais obtenir le Golden Visa de 10 ans à Dubaï. Découvrez vos critères d'éligibilité, les documents requis, les frais applicables et nos conseils pour accélérer le traitement de votre dossier.
· 14 min de lecture1
Golden Visa UAE : résidence de longue durée, et non statut permanent
Le Golden Visa UAE est une résidence renouvelable de 10 ans, et non permanente. Découvrez ses réels avantages ainsi que les points de blocage fréquents rencontrés lors des démarches.
· 8 min de lecture1